
9月17日盤後,香港航空龍頭國泰航空(00293.HK)2026年8月運營數據出爐。客運數據表現亮眼,國泰航空與香港快運8月合共接載逾360萬人次乘客,創下歷年新高,按年增長4%。
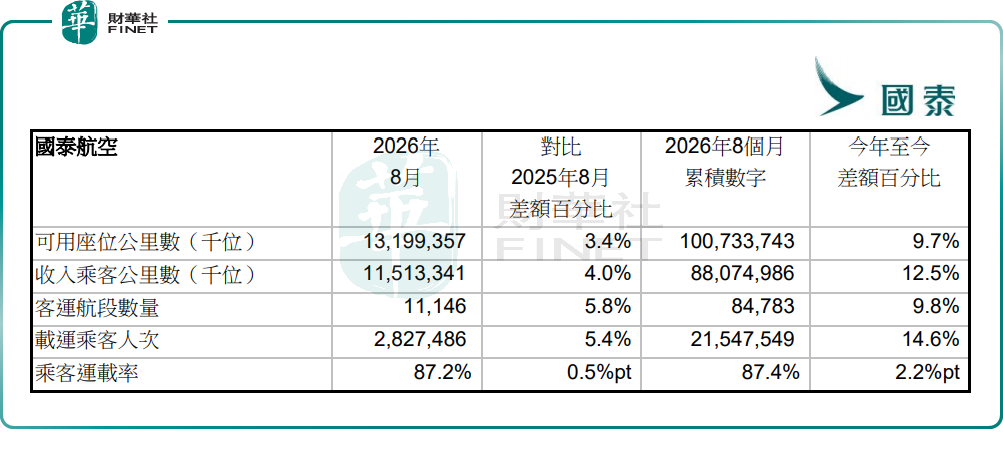
其中,國泰航空8月載客量按年增加5.4%,可用座位公里數(ASK)增加3.4%;2026年首8個月累計載客量同比增長14.6%。
公司高層在公告中表示,8月份承接上月的強健需求。休閒旅遊需求維持穩健,當中以香港及中國內地前往短途目的地的航線,表現尤其理想。此外,隨著新學年開始,前往北美及英國的留學生客流於8月底顯著增加,形成暑運尾段的新增動力。
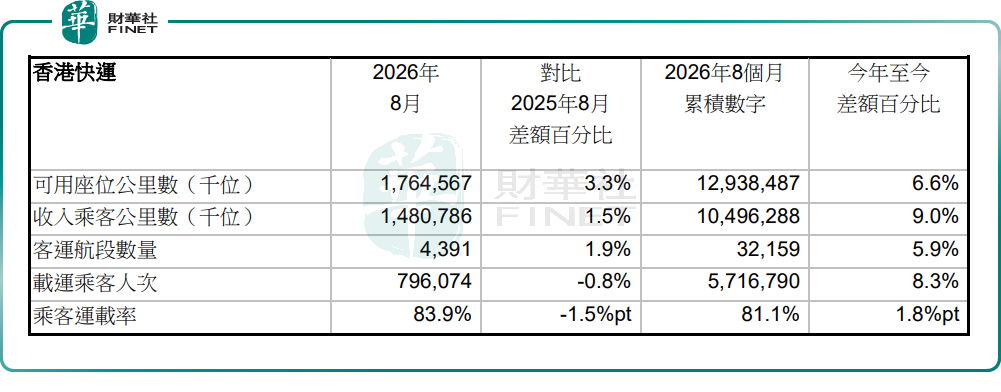
子公司香港快運差異化深耕區域市場:8月接載超過79.6萬人次乘客,按年微降0.8%,可用座位公里數增加3.3%;2026年首8個月累計載客量同比增長8.3%。中國內地航線繼續深受歡迎,整體載客率高達90%,新開通的無錫直航服務廣受顧客歡迎。
運營數據披露後,9月18日截至發稿,公司股價小幅上漲0.29%,報14.02港元/股,市值852.57億港元。
展望後續運營節奏,客運具備明確的旺季催化,預期9月需求相對淡靜,但隨著國慶黃金週假期臨近,出行需求將逐步回升。不過,成本端的壓力不容忽視,當前航空燃油價格高企,將持續對集團盈利水平形成挑戰。後續,國際油價波動將成為影響業績彈性的核心因素。同時,全球地緣政治、宏觀消費環境的變化,也可能對國際航線需求形成擾動。
整體而言,暑期需求驗證了出行市場的韌性,持續夯實國泰航空的競爭壁壘。短期來看,油價波動與需求節奏變化仍會帶來業績波動,但國慶假期旺季將為其後續運營提供明確支撐。
另值得一提的是,第十三屆港股100強評選活動相關榜單候選申報與招商工作已同步啟動。國泰航空作為港股航空板塊核心標的,行業龍頭地位穩固,具備交通運輸與消費服務賽道參評代表性;但燃油成本波動、行業強週期屬性或將對綜合評分形成一定影響。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。



 或
 按钮分享