
財華社訊,11月12日,半導體靶材龍頭江豐電子(300666.SZ)向港交所主板遞交上市申請,招商證券國際擔任獨家保薦人。
公司A股已於2017年在深交所創業板上市,若H股發行完成,將形成A+H雙融資平台。
站上AI風口的江豐電子,過去一年以來獲得資金的熱捧,A股股價累計漲幅超130%,總市值超580億元。
靶材守擂、零部件爬坡:10.3%全球份額與1.4%國內排位的兩面
江豐電子核心業務包括超高純金屬濺射靶材與半導體精密零部件。靶材用於PVD工藝,形成芯片導電層、阻擋層及接觸層薄膜,產品覆蓋鋁、鈦、鉬、銅、鎢五大金屬體系;公司已進入7納米、5納米乃至3納米節點。
精密零部件包括showerhead、硅電極、加熱器、金屬腔體、靜電吸盤、高真空精密閥門等,覆蓋PVD、CVD、蝕刻等八大核心工藝。
市場份額呈現明顯的「兩頭」:根據弗若斯特沙利文,2025年全球超高純金屬濺射靶材市場277億元,江豐電子以29億元、10.3%排名全球第二;中國市場以23.3%排名第一;若只看半導體芯片用靶材,公司全球份額14.9%、中國份額37.8%,均居前列。
但在中國半導體精密零部件市場,公司在國內供應商中僅排名第三,份額1.4%,儘管在showerhead細分市場排名國內第一。份額低、市場大,說明零部件業務仍處爬坡早期。
遞表港股:滿產靶材+在建韓國基地,江豐電子等錢「下鍋」
江豐電子並不缺故事,其客戶已覆蓋全球前十大晶圓代工廠、全球前十大IDM及中國前五大半導體設備商。
公司的靶材產品已進入3納米供應鏈,半導體精密零部件則被定位為公司的第二增長曲線。但現實約束也很明確:靶材產能接近飽和,零部件仍在爬坡。
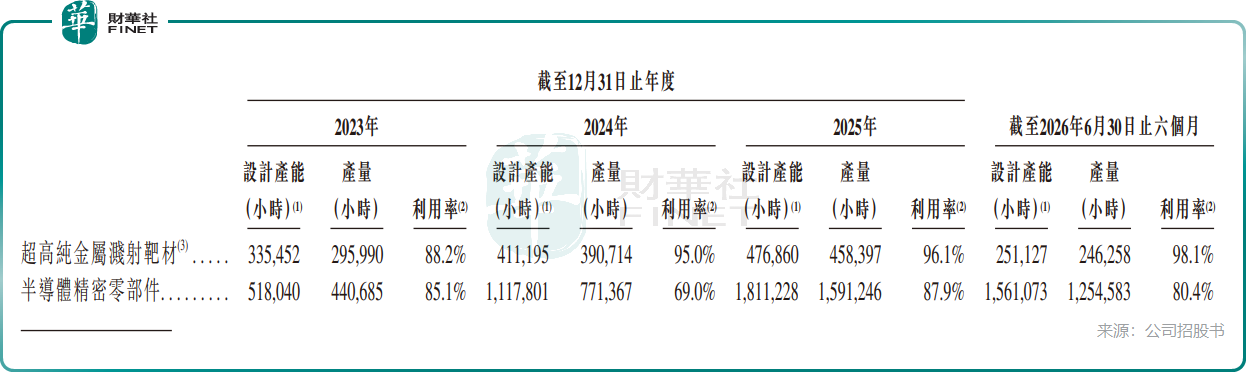
截至2026年6月30日,公司在國內運營17個生產基地,靶材集中於寧波餘姚,並正在韓國建設濺射靶材基地。2023年至2025年,主要靶材產能利用率分別為88.2%、95.0%、96.1%,2026年上半年升至98.1%;零部件產能利用率則為85.1%、69.0%、87.9%和80.4%。靶材滿產、零部件爬坡,募資自然指向擴產能、補產品、建海外基地。
對於H股上市募資用途,包括:產能擴張及新產品商業化、持續研發、戰略投資及/或收購、營運資金等。具體覆蓋精密零部件產線擴建、以磷化銦(InP)為代表的化合物半導體材料商業化,以及餘姚(黃湖)基地新增鉭靶、鎢靶等先進製程靶材產線。
H股承載的並不只是「國際化融資」,更現實的訴求是「就地融資、就近擴產」。
收入漲三成,毛利卻向下
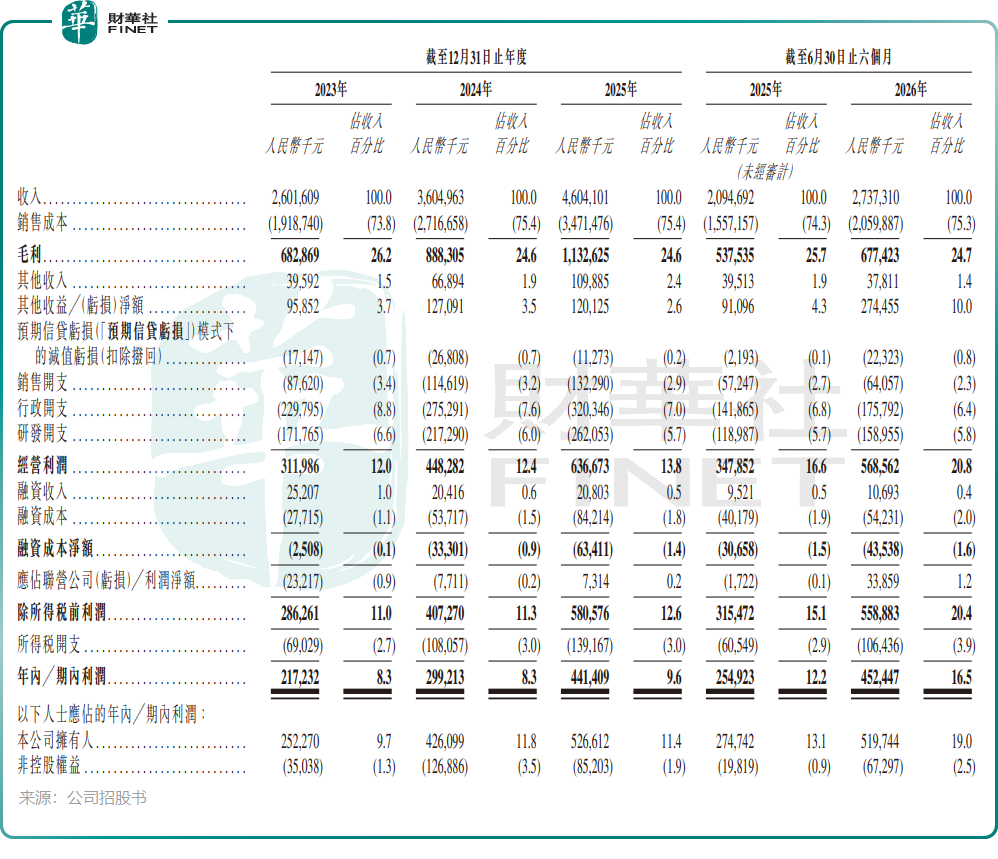
招股書顯示,公司收入由2023年的26.02億元(人民幣,下同)增至2025年的46.04億元;期內利潤由2.17億元增至4.41億元。2026年上半年,收入27.37億元,同比增長30.7%;期內利潤4.52億元,同比增長77.5%,半年利潤已超2025年全年。
但收入猛增的同時,整體毛利率由2023年的26.2%降至2026年上半年的24.7%,半導體精密零部件毛利率更從23.3%降至11.9%。利潤跳升的成色,值得拆開看。
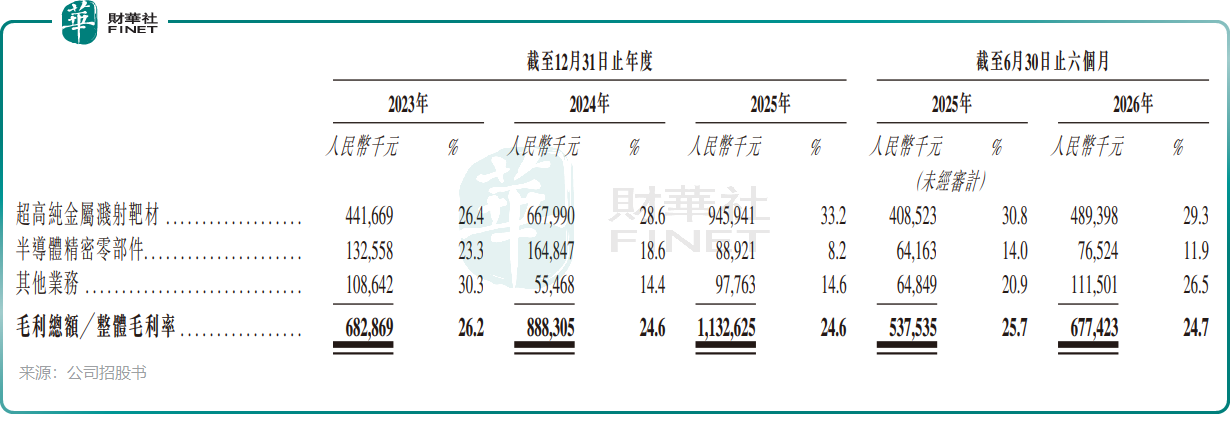
收入結構上,增速最快的恰是毛利率最低的零部件業務。靶材收入由2023年的16.73億元增至2025年的28.50億元,2026年上半年16.71億元,同比增長26.1%;零部件由5.70億元增至10.84億元,2026年上半年6.45億元,同比增長40.6%;其他業務2026年上半年4.22億元,同比增長35.6%。零部件收入占比由21.9%升至23.6%,在算術上拉低整體毛利率。
毛利率走勢更直接:靶材毛利率由2023年的26.4%升至2025年的33.2%,2026年上半年回落至29.3%;零部件由23.3%降至2025年的8.2%,2026年上半年回升至11.9%,仍低於上年同期14.0%。公司解釋,靶材毛利率下滑因超高純金屬採購價上升;零部件則因新產品商業化初期、規模經濟未形成,以及競爭壓力延續。
現金流與債務同樣關鍵。2024年經營活動所用現金流淨額0.96億元,2025年回升至4.70億元,2026年上半年3.29億元;但2023年至2025年資本開支分別為8.49億元、13.79億元、12.91億元,2026年上半年7.14億元,經營現金流始終未能覆蓋資本開支。借款總額由2023年末的10.04億元升至2026年9月末的49.18億元,負債權益比率由25.7%升至2025年末的77.3%,2026年6月末回落至66.9%,流動比率由2.2降至1.5。公司仍處「擴產-借款-再擴產」的資本開支週期。
別只看「全球第二」:供應商集中、債務抬升、海外收入占比下降
風險不止毛利率。其一,行業週期與需求波動可能影響產能利用率和價格。
其二,客戶認證週期長達兩至三年,新產品導入不及預期會拖慢零部件爬坡。
其三,供應商集中且關聯採購突出:2023年至2025年及2026年上半年,最大供應商採購占比分別為18.1%、29.8%、33.5%和38.8%,前五大供應商合計占比由48.6%升至54.9%。
其四,韓國基地建設、海外認證與本地化運營存在執行不確定性。
其五,債務與資本開支壓力上升,若經營現金流改善不及預期,財務靈活性將受約束。
其六,海外收入占比由2023年的44.0%降至2026年上半年的29.4%,地緣、制裁與貿易政策變化仍需跟蹤。
其七,A/H股價差異、流動性與單一最大股東集團(姚力軍控制23.71%投票權)的治理影響也需納入觀察。
A+H之後:江豐電子要證明的不是份額,是利潤
若成功實現「A+H」兩地上市,江豐電子要證明的並不是份額,一面是全球第二的份額、98.1%的靶材產能利用率、仍在擴張的市場空間,以及從靶材延伸到零部件的平台化路徑;另一面是降至24.7%的整體毛利率、僅1.4%份額的零部件業務、顯著放大的借款。
對投資者而言,江豐電子的H股故事,核心不是「全球第二」本身,而是「全球第二」能否轉化為可持續的經營利潤和現金流。若產能爬坡順利、高價值靶材占比提升、零部件規模效應顯現,平台化邏輯有望兌現;反之,若毛利率繼續承壓而利潤依賴非經營收益,估值就需要為「利潤質量」打折。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。



 或
 按钮分享