
11月12日,港股創新醫藥企業正大生物(03839.HK)績後股價窄幅震盪,截至發稿報7.44港元/股,下跌0.73%。
消息面上,正大生物發佈2026年前三季度業績。報告期內,受行業競爭、產品結構調整影響,公司營收與淨利潤同比出現回落,但綜合毛利率實現逆勢提升,市場關注點集中於核心產品銷售表現、新品研發管線推進、後續產品週期修復節奏。
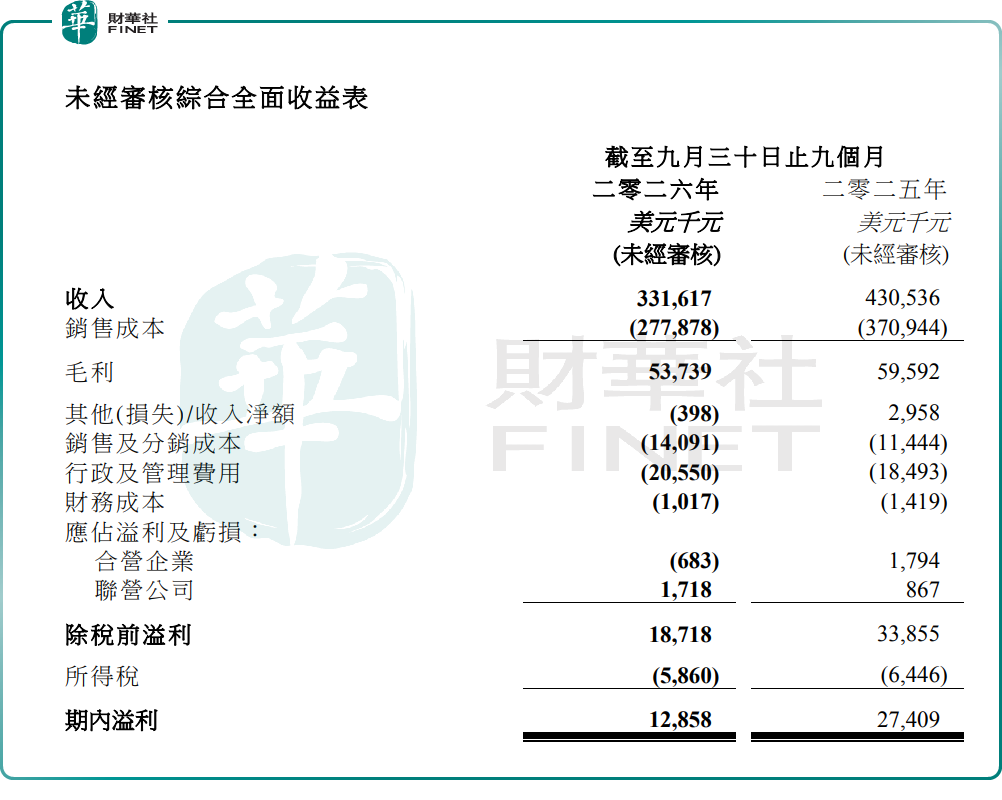
具體來看,2026年前三季度,正大生物實現總收入3.32億美元,同比下降約22.98%;綜合毛利率約16.2%,較去年同期提升2.4個百分點,成本端優化與產品結構調整對衝了部分收入下滑的壓力。
利潤端,公司溢利1285.8萬美元,同比下降53.09%。利潤回落除收入端收縮的影響外,還受多重因素擾動:銷售及分銷成本、行政及管理費用維持剛性支出;合營企業由盈轉虧,本期應占虧損68.3萬美元,去年同期為盈利179.4萬美元,對利潤形成額外拖累;僅聯營公司表現向好,應占溢利171.8萬美元,同比實現增長。
業務層面,正大生物背靠正大製藥集團,是國內創新研發驅動型醫藥集團,產品覆蓋多種生物藥與化學藥,在腫瘤、肝病、呼吸系統、外科/鎮痛四大治療領域具備市場優勢與成熟的銷售網絡。核心成熟產品支撐收入基本盤的同時,集團持續推進新品研發與管線迭代,優化產品結構,對衝成熟產品的增長壓力。
當前行業環境下,正大生物一方面強化供應鏈與成本管控推動毛利率上行,另一方面深耕核心治療領域,推進在研產品臨床進展,為下一輪產品週期蓄力。
當前,市場關注點正從短期業績波動,轉向核心產品能否企穩、新品管線何時兌現商業化價值、毛利率改善能否持續。前三季度,毛利率逆勢抬升,驗證了公司成本管控與產品結構優化的成效;但整體收入利潤承壓,核心成熟產品面臨行業競爭、醫保政策等多重壓力,新品放量尚需時間,是市場主要顧慮。
下一階段核心觀察點在於:腫瘤、肝病等核心治療領域產品的銷售修復節奏;在研管線臨床推進與商業化落地進度;毛利率改善的可持續性;銷售、管理費用端的管控效果;合營、聯營企業的盈利修復情況。若核心產品逐步企穩疊加新品陸續貢獻收入,正大生物經營有望迎來邊際改善窗口。
不過,也有謹慎觀點指出,醫藥行業集采、醫保談判等政策持續推進,部分藥品存在降價壓力;行業競爭加劇,成熟產品面臨競品分流;新品研發存在臨床進展不及預期、商業化不達預期的風險;合營企業盈利波動會持續影響利潤表現;行業政策與宏觀環境的不確定性也會對經營形成擾動。後續需要持續跟蹤分產品銷售數據、研發管線進展、毛利率變化,評判企業中長期成長成色。
另值得一提的是,第十三屆港股100強評選活動相關榜單候選申報與招商工作已同步啟動。正大生物具備港股創新醫藥賽道參評的特色優勢,背靠正大製藥集團產業資源,四大治療領域產品佈局完善,本期毛利率逆勢改善,具備一定的行業代表性;但前三季度收入利潤同比下滑、業績處於調整週期,或將對綜合評分形成一定製約。
港股100強評選活動自2012年創辦以來,始終以多維度評估體系評選香港主板最具投資價值的上市公司,已成為香港資本市場價值標桿。目前,第十三屆港股100強評選活動已正式啟動,頒獎典禮將於2026年11月26日在香港會展中心舉行。百強榜單席位有限,競爭激烈,正大生物今年能不能入圍?排名會在哪個區間?所有懸念,靜待第十三屆港股100強頒獎典禮現場正式揭曉。還沒報名的上市公司代表或投資者,歡迎通過活動官網(Www.top100hk.com)或官方合作渠道報名參會,到現場親眼見證榜單揭曉,還能與數百位上市公司高管、資本領袖、行業專家聚在一起,交流探討。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。



 或
 按钮分享