
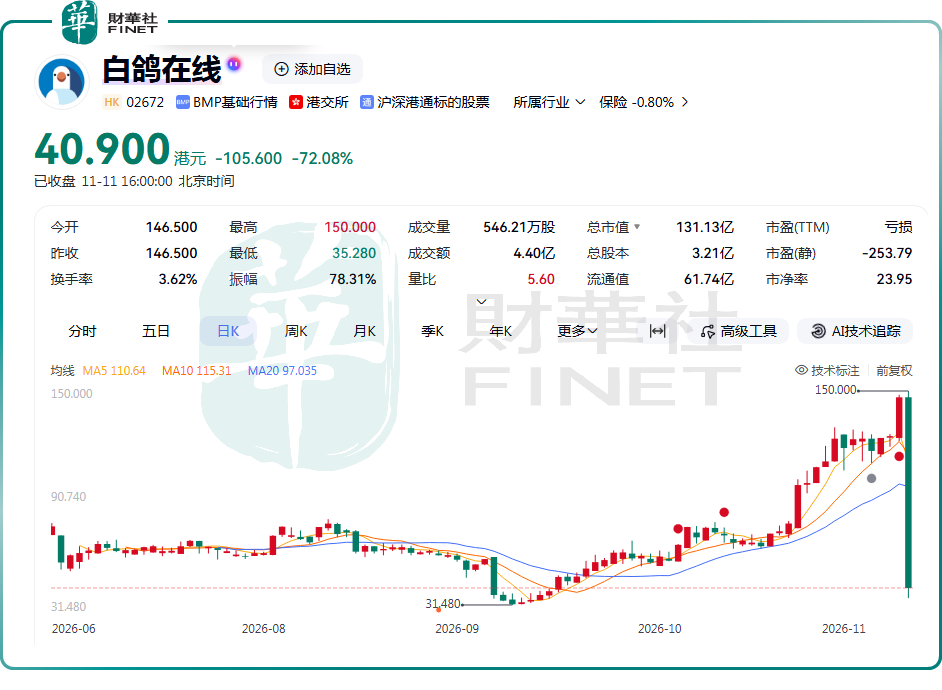
11月11日,白鴿在線(02672.HK)尾盤上演高台跳水行情,收盤報40.90港元,單日大跌72.08%,全天成交額4.4億港元,振幅達78.31%,總市值快速縮水至131.13億港元。
此番單日大幅暴跌,是多重因素共同作用的結果:
第一,前期短期漲幅巨大,估值脫離基本面,獲利盤集中兌現引發踩踏。該股6月底才上市,流通盤偏小,容易被資金炒作拉抬。近兩個月超300%的短期漲幅,缺少當期業績支撐。公司尚未盈利,市淨率高達23.95倍,高估值基本依靠賽道預期。一旦市場情緒反轉,小盤次新股極易出現流動性踩踏,股價劇烈下殺。
第二,H股全流通預期邏輯反轉,市場擔憂減持壓力。今年9月底,公司擬將五名內資股股東所持1.7億股非上市股份轉換為H股,占已發行股本約52.91%,前期市場普遍認為持股以長期股東為主,短期減持壓力可控、流動性改善利好估值。但臨近落地,資金開始重新評估大額股份流通後的潛在減持風險,供給預期成為本次回調的直接導火索。
第三,基本面尚不足以支撐高估值,業績兌現週期偏長。保險中介主業毛利率偏低,MaaS業務雖然增速驚人,但收入體量僅數千萬元,難以支撐百億級市值。當市場從題材炒作回歸基本面定價,估值回調壓力快速釋放。
作為今年6月底登陸港交所的保險科技標的,白鴿在線此前走出一波凌厲的題材行情,此番極端暴跌,標誌著短期炒作情緒集中退潮,市場開始重新審視公司基本面與估值的匹配度。
回顧本輪行情起點,該股自9月10日啟動上漲,以當日收盤價32.98港元算起,至11月11日盤中高點150港元,區間最大漲幅約354%,是近期港股市場表現最激進的次新股之一。
行情的核心催化來自兩大因素:一是MaaS業務高速放量,今年前三季度,白鴿在線MaaS服務收入6210萬元,同比大幅增長730.4%,AI相關業務打開了市場想象空間;
二是H股全流通預期升溫,9月29日公司公告擬將五名內資股股東所持1.7億股非上市股份轉換為H股,占已發行股本約52.91%,相關議案已於10月16日臨時股東大會審議通過。在消息初期,市場將全流通解讀為流動性改善、有望納入港股通的利好,持續推升股價。而隨著事項臨近落地,大額股份解禁帶來的供給壓力成為市場核心顧慮,疊加前期豐厚獲利盤,最終觸發資金集體出逃,股價大幅回調。
從基本面來看,白鴿在線是國內領先的場景險科技公司。根據灼識諮詢數據,按2025年總保費計,公司在中國第三方場景互聯網保險中介中位列第一,市場份額3.1%。其核心業務模式是向金融機構、企業、政府等場景合作夥伴提供技術賦能的保險中介服務,從中獲取佣金收入。
2026年上半年,白鴿在線實現營收7.89億元(人民幣,下同),同比增長39.2%;毛利6467萬元,同比增長27.1%,毛利率8.2%;期內虧損1216萬元,虧損額較去年同期收窄43.6%,目前仍未實現盈利。
綜合來看,短期暴跌後,該股風險得到集中釋放,但公司基本面並未發生實質性改變。後續市場的關注點,將從AI題材、全流通利好預期,轉向三大核心變量:全流通落地後的股東實際減持動作、MaaS業務能否持續規模化放量、業績何時迎來盈利拐點。短期來看,情緒修復尚需時間;若後續高增長能夠持續兌現,估值才有機會重新獲得支撐;倘若業務增長不及預期,股價仍存在進一步調整的風險。
另值得一提的是,第十三屆港股100強評選活動相關榜單候選申報與招商工作已同步啟動。白鴿在線作為港股保險科技賽道的次新股代表,具備場景險賽道稀缺性與高速成長屬性,上市後市值一度快速攀升,具備參評的賽道特色優勢;但公司尚未實現盈利、股價波動劇烈,疊加全流通後的供給壓力,或將對綜合評分形成較大製約。
港股100強評選活動自2012年創辦以來,始終以多維度評估體系評選香港主板最具投資價值的上市公司,已成為香港資本市場價值標桿。目前,第十三屆港股100強評選活動已正式啟動,頒獎典禮將於2026年11月26日在香港會展中心舉行。百強榜單席位有限,競爭激烈,今年能不能入圍?排名會在哪個區間?所有懸念,靜待第十三屆港股100強頒獎典禮現場正式揭曉。還沒報名的上市公司代表或投資者,歡迎通過活動官網(Www.top100hk.com)或官方合作渠道報名參會,到現場親眼見證榜單揭曉,還能與數百位上市公司高管、資本領袖、行業專家聚在一起,交流探討。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。



 或
 按钮分享