
11月9日,富智康集團(02038.HK)迎來強勢行情,截至發稿,股價報14.27港元/股,漲幅9.1%。
股價大漲的催化,來自公司披露的2026年前三季度財務業績,盈利端釋放明確改善信號,獲得資金追捧。
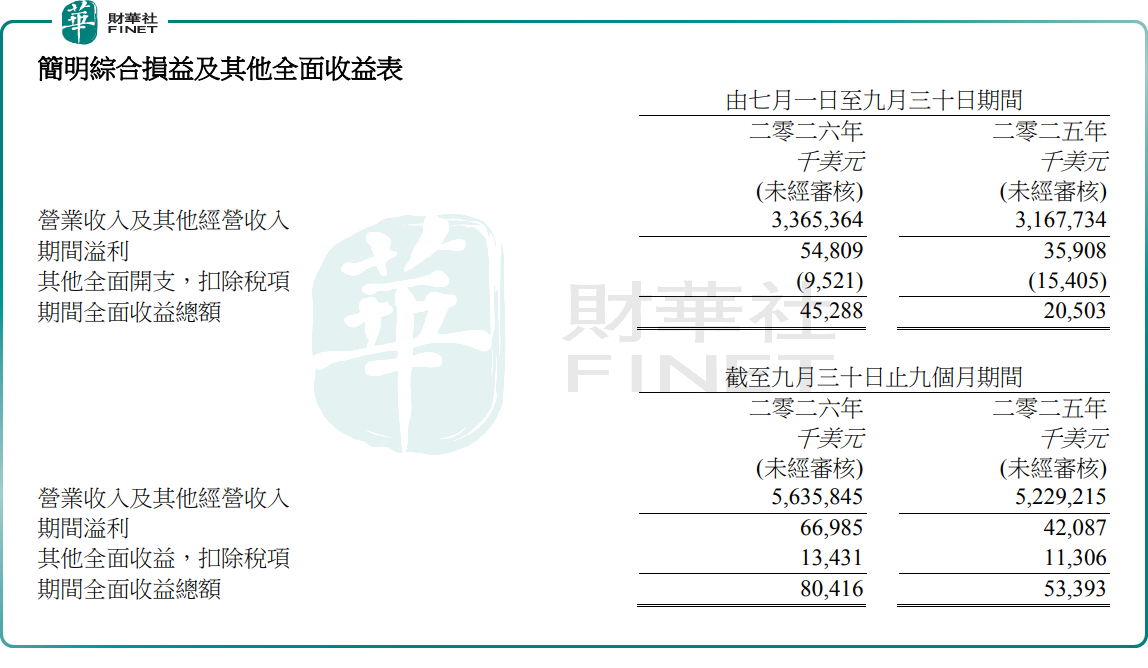
財報數據顯示,2026年前三季度,富智康集團總營收56.4億美元,同比增長7.8%;期間溢利約6700萬美元,同比大幅提升59.2%。
盈利增速顯著跑贏收入增長,核心驅動來自毛利率的明顯修復。期內集團毛利率抬升至3.75%,而去年同期僅3.06%。一方面,車載電子、智能製造等高毛利業務放量;另一方面,公司主動收縮中印地區低毛利業務,疊加各大生產基地持續降本提效,削減虧損工廠帶來的拖累。
分項財務指標同步向好:利息開支降至1360萬美元,實現淨利息收入約1370萬美元;合營企業分占虧損收窄至140萬美元,去年同期虧損460萬美元。
不過財報同樣存在拖累項:受人民幣兌美元升值影響,期內產生匯兌虧損850萬美元,去年同期為匯兌收益380萬美元;銀行利息收入回落至2740萬美元;營運開支抬升至1.16億美元,主要是集團加碼技術研發,投入自動化設備、機器人、邊緣人工智能以及新業務孵化;所得稅開支上升至2900萬美元。
資產方面,截至9月30日,富智康集團淨資產總額約15.8億美元,較去年底增長3.8%;現金及現金等價物約9.2億美元,較去年底下降8.6%。
單看2026年第三季度,富智康集團營收約33.7億美元,同比增長6.2%;期間溢利約5500萬美元,同比增長52.6%,盈利韌性延續。為此,管理層給出前瞻指引,預計2026財年營業額小幅增長,純利有望迎來明顯改善,支撐邏輯包括營收規模擴張、毛利率持續修復、利息成本優化、淨利息收入以及合營企業虧損進一步收窄。
富智康為鴻海科技旗下企業,主營電子製造與技術解決方案,覆蓋產品研發、精密結構件、PCBA組裝、系統集成、供應鏈配套全鏈條。現階段公司持續佈局AI自動化、智能製造、工業數字化,搶抓工業電子、智能互聯設備、機器人賽道機遇。訂單增長動力來自頭部客戶配額提升、車載電子需求旺盛,同時智能移動終端、穿戴設備、電子貨架標籤出貨規模持續擴大。
風險同樣需要留意,2026下半年全球經濟、地緣環境不確定性仍存,電子供應鏈供需失衡、成本壓力持續。存儲器、關鍵IC、PCB材料、被動元件等原材料,受AI需求爆發、半導體產能分配轉移影響,價格與交期波動風險仍需要持續警惕。
另值得關注的是,第十三屆港股100強評選申報及招商工作現已啟動,榜單將由主辦方按照既定標準綜合評審。富智康憑借車載電子、智能製造轉型成效,盈利持續修復,也是本屆港股100強評選中,觀察製造企業成長價值的重要標的。
港股100強評選活動自2012年創辦以來,始終以多維度評估體系評選香港主板最具投資價值的上市公司,已成為香港資本市場價值標桿。目前,第十三屆港股100強評選活動已正式啟動,頒獎典禮將於2026年11月26日在香港會展中心舉行。百強榜單席位有限,競爭激烈,今年能不能入圍?排名會在哪個區間?所有懸念,靜待第十三屆港股100強頒獎典禮現場正式揭曉。還沒報名的上市公司代表或投資者,歡迎通過活動官網(Www.top100hk.com)或官方合作渠道報名參會,到現場親眼見證榜單揭曉,還能與數百位上市公司高管、資本領袖、行業專家聚在一起,交流探討。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。



 或
 按钮分享