
11月3日截至發稿,吉星新能源(03395.HK)報0.216港元,股價持平,總市值1.88億港元。
公司是加拿大本土油氣勘探開發企業,港股稀缺的北美天然氣、輕質原油標的,近期發佈盈利預警公告,在油氣價格震盪的背景下受到部分資金關注。
根據公司11月2日刊發的盈利預警公告,公司預期2026年前九個月淨虧損及全面虧損約370萬加元,相較2025年同期約1520萬加元,虧損縮減幅度約76%。
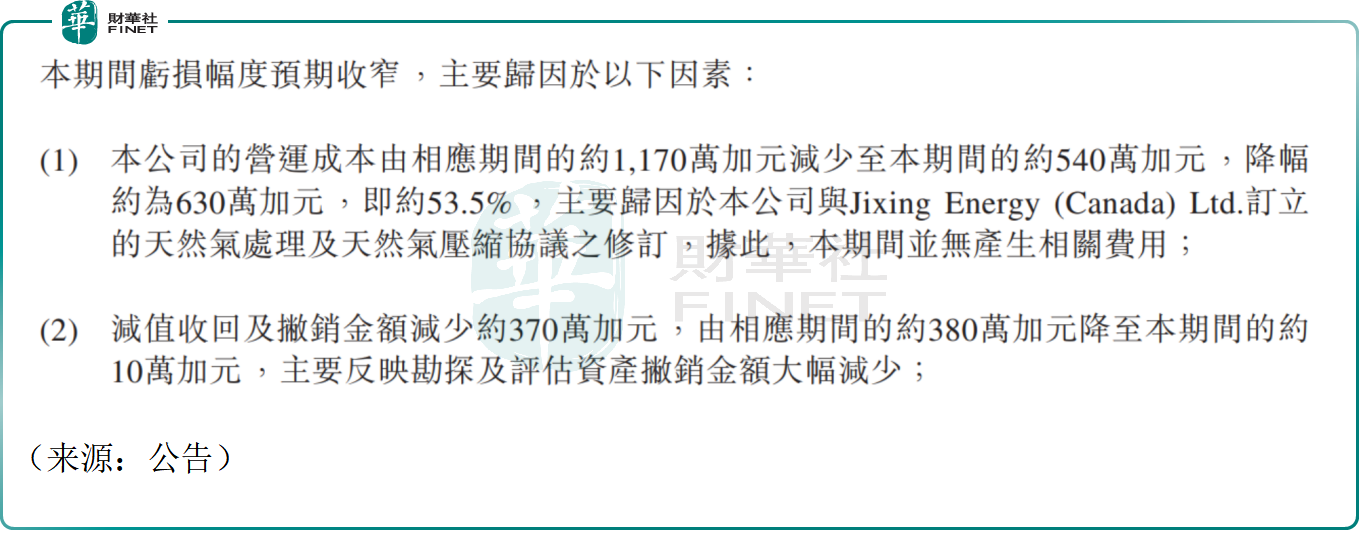
公告披露,本期虧損大幅收窄由多項因素共同驅動。第一,營運成本由去年同期1170萬加元降至540萬加元,減少約630萬加元,降幅53.5%,主要源於修訂天然氣處理及壓縮相關協議,本報告期不再產生該筆相關費用;第二,勘探及評估資產撇銷大幅回落,減值收回及撇銷金額由380萬加元下降至10萬加元;第三,生產商品銷售收入由530萬加元提升至820萬加元,同比增加290萬加元,增幅56%,受益於天然氣銷量上漲,疊加固定價格對沖安排推高天然氣實際銷售均價,去年三季度因市場氣價低迷,大部分時間暫停產氣,對比基數偏低;第四,本期實現資產處置收益50萬加元,去年同期並無該項收益。
上述利好亦被部分負面因素抵消:隨著生產銷售收入增長,特許權使用費由40萬加元上升至140萬加元,增加100萬加元;財務費用自240萬加元增至330萬加元,上漲38%,主要由匯兌由收益轉為虧損以及增值費用上升所致,利息及融資成本的下降僅能部分對沖該部分壓力。
吉星新能源註冊於加拿大阿爾伯塔省,核心油氣資產佈局在加拿大西部,主營天然氣、凝析油及輕質原油勘探、開發與生產,依託當地成熟油氣基建開展開採業務,同時運用套期保值工具平抑大宗商品價格波動風險,屬於港股市場較為稀缺的北美上遊油氣標的。
展望後市,有機構認為,全球天然氣供需格局偏緊,冬季採暖季臨近有望提振氣價;公司產氣恢復,疊加套保鎖定售價,收入端具備向上彈性;北美上遊油氣資產稀缺,資源價值具備重估空間,後續持續減虧路徑清晰。
也有謹慎的機構認為,油氣價格受地緣、庫存、天氣變量擾動極強,價格波動會直接影響公司營收水平;公司長期處於虧損狀態,持續資本開支、融資壓力不容忽視。
值得一提的是,第十三屆港股100強評選的榜單候選申報與招商工作同步開啟。吉星新能源作為港股稀缺的北美上遊油氣資源標的,資源屬性獨特,在傳統能源保供與大宗商品配置賽道具備差異化定位,或許具備衝擊第十三屆港股100強的基礎條件。
港股100強評選自2012年創辦,從企業基本面、資本市場表現、公司治理、創新能力與社會價值多維度綜合評估,是香港資本市場的價值標桿。目前第十三屆港股100強評選籌備工作已全面啟動,頒獎盛典擬於2026年11月26日在香港會展中心舉辦,更多評選詳情與報名渠道,可查閱港股100強官方網站。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。



 或
 按钮分享