
財華社10月30日訊,通用GPU(GPGPU)廠商登臨科技-P(09917.HK)今日起以18C特專科技章節開啟招股,招股期至11月5日截止,公司股份預期11月10日上市。
公司擬全球發售612.50萬股H股,香港公開發售佔約5%、國際發售佔約95%,另有15%超額配股權;發售價每股231.00港元至288.00港元,每手25股,按上限計入場費約7272.61港元;中信證券、中信建投國際及中銀國際為聯席保薦人。
按中位數259.50港元發售價計,公司淨籌約14.80億港元,其中約35.00%用於現有GPU產品線的迭代升級及商業化、25.00%用於新產品類別開發、20.00%用於軟件工具鏈開發,剩下的用於銷售和營銷能力、營運資金及其他一般企業用途。
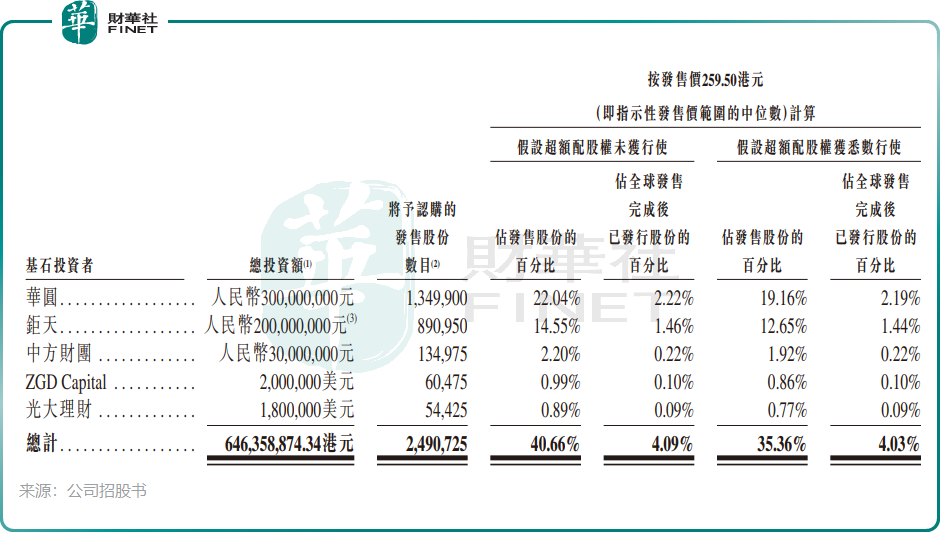
公司引入了華圓、聚天投資、中方財團、ZGD Capital及光大理財作為基石投資者,扣除相關費用後,基石投資者合計認購約6.46億港元,假設超額配股權未獲行使,約占發售股份的40.66%。
公司是一家開發及銷售GPGPU產品的供應商,核心目標市場為企業AI,並計劃向公有雲及機器人等領域拓展。
登臨科技當前產品包括Goldwasser I、Goldwasser II及KS系列,產品演進已經從早期計算機視覺工作負載,擴展至生成式AI及企業級AI智能體。應用場景覆蓋智慧城市、企業私有雲、教育、工業質檢、行業大模型及系統集成。
據弗若斯特沙利文,按2025年收入計,登臨科技在中國企業級AI GPGPU市場排名第三,市場份額1.00%。
財務方面,公司近幾年收入顯著抬升,收入由2023年的2793.4萬元(人民幣,下同)增至2024年的8263.4萬元,2025年進一步增至1.71億元;2026年前4個月已錄得2億元,遠高於2025年全年。同期毛利率由34.4%提升至49.9%,2025年為49.2%,2026年前4個月為50.9%。
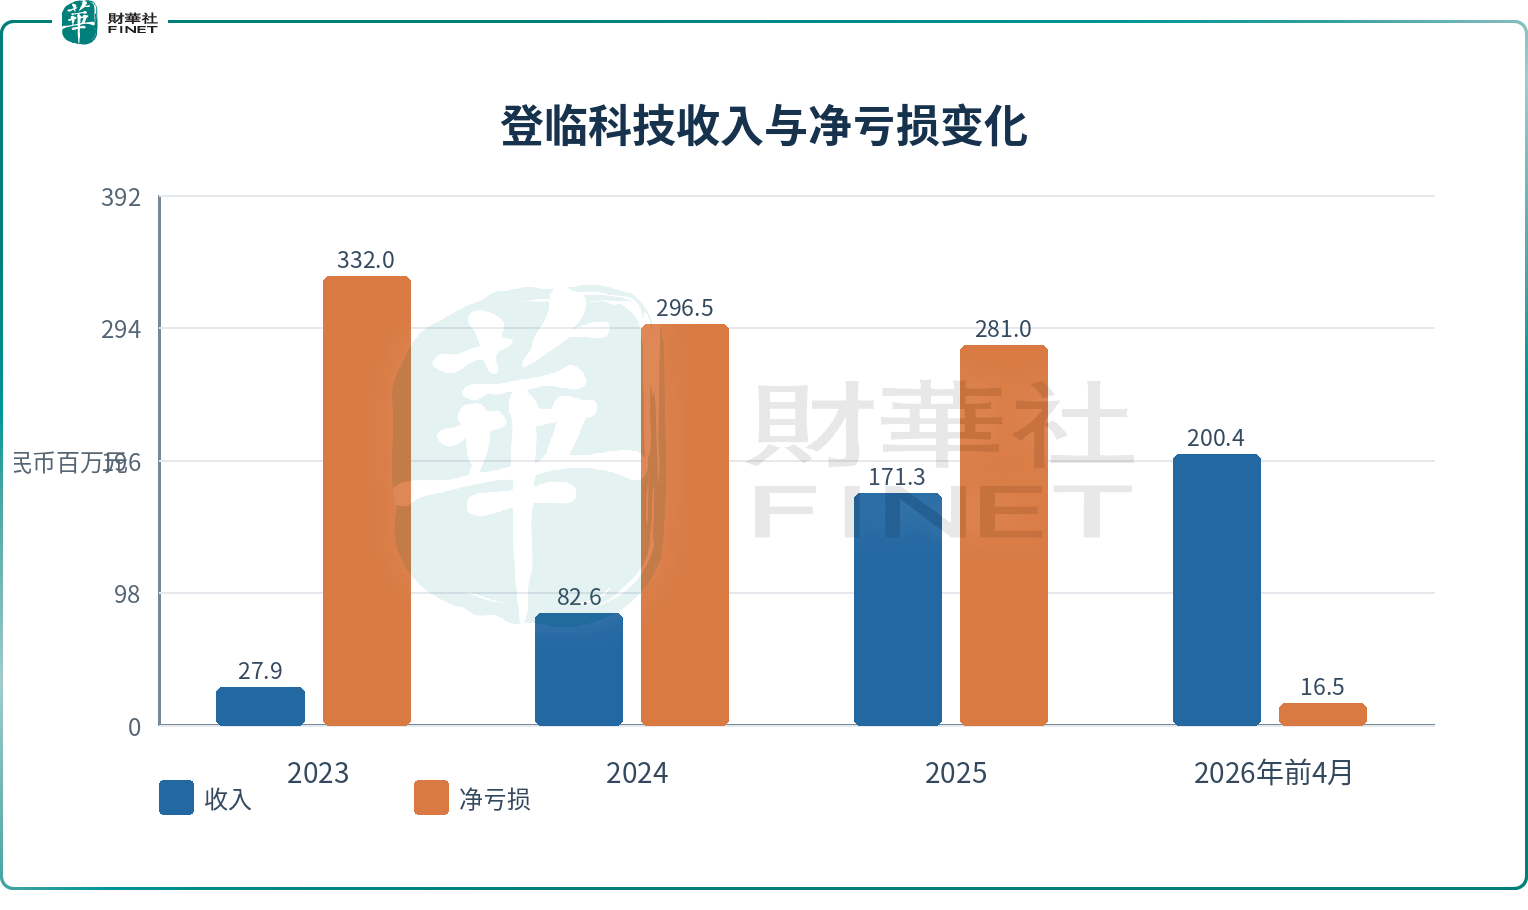
登臨股份的淨虧損持續收窄:2023年為3.32億元,2024年降至2.97億元,2025年進一步降至2.81億元,2026年前4個月僅為1647.4萬元。剔除股份支付及上市費用後,經調整淨虧損亦逐年下降,2025年收窄至2.04億元;2026年前4個月則轉為經調整淨收益2057.9萬元,收入放量帶來的經營槓桿效應開始顯現。
然而,公司客戶集中度偏高,報告期各期前五大客戶收入占比介於83.00%至98.40%之間;收入場景亦在快速切換,2023年約八成GPGPU收入來自智慧城市,2026年前四個月企業私有雲占GPGPU收入比重已達83.00%。
積極因素在於,公司KS系列雲端推理產品放量迅速,2026年前四個月貢獻收入1.66億元、占總收入82.90%,平均售價由每片1.17萬元升至1.62萬元;截至2026年4月底公司持有現金4.49億元及未動用銀行授信7.93億元,手頭現金相對充裕。
但在隔夜美股科技股大跌、市場對AI資本開支回報重新定價的當口,每股231.00港元起步的定價對認購者的風險容忍度提出了更高要求。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。



 或
 按钮分享