
10月21日,亞盛醫藥-B(06855.HK)表現活躍,截至收盤,漲幅為2.29%,報31.26港元/股。
消息面上,10月21日,亞盛醫藥宣佈,公司核心產品Bcl-2抑制劑利生妥®(通用名:利沙托克拉)獲國家藥監局藥品審評中心(CDE)納入突破性治療品種認定,用於聯合阿可替尼治療成人初治慢性淋巴細胞白血病/小淋巴細胞淋巴瘤(CLL/SLL)患者。
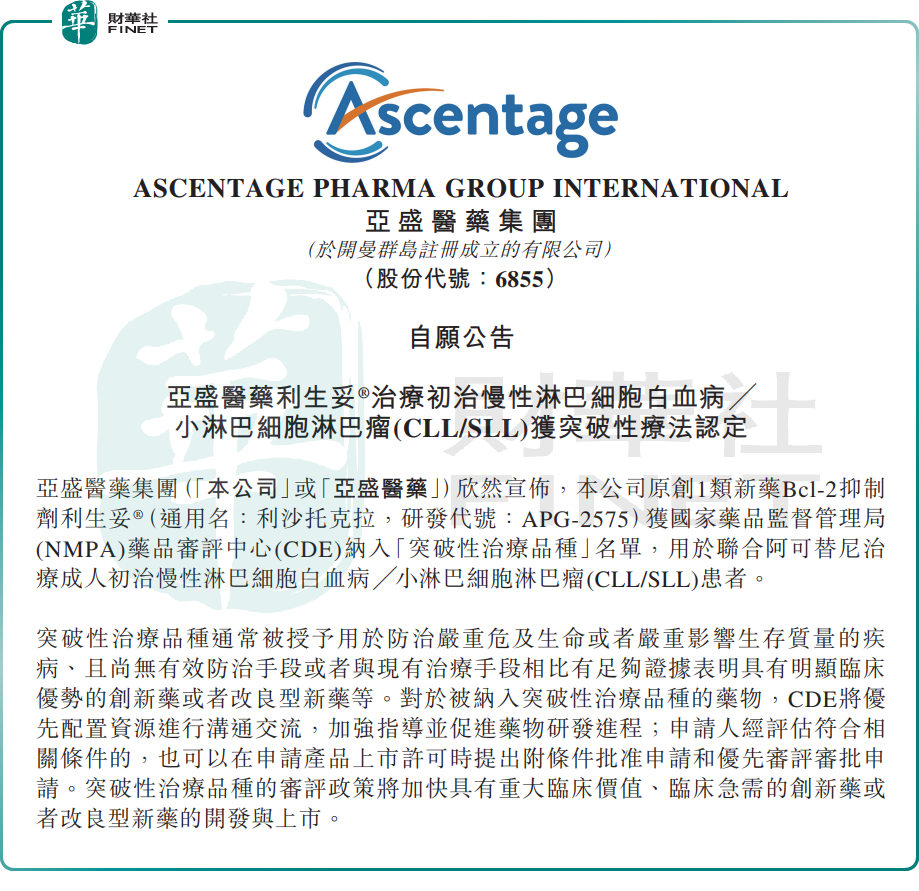
利生妥®(通用名:利沙托克拉,APG-2575)是亞盛醫藥自主研發的新型口服Bcl-2選擇性抑制劑,於2025年7月在中國附條件獲批上市,用於既往經過至少一種含BTK抑制劑在內的系統治療的成人CLL/SLL患者;為中國首個獲批上市的國產原創Bcl-2抑制劑,是亞盛醫藥第二款商業化產品。
目前,亞盛醫藥正在開展利生妥®的四項全球註冊III期臨床研究,其中GLORA-2研究旨在探索利生妥®聯合阿可替尼一線治療CLL/SLL的臨床潛力。CLL/SLL是一種成熟B淋巴細胞克隆增殖性腫瘤,多發於老年患者,全球每年新增病例超過10萬例,近年來在中國的發病率呈上升趨勢,部分患者具有發病年齡低、腫瘤侵襲性高等特點。
此次納入突破性治療品種認定,意味著該產品在臨床應用上具備顯著的臨床優勢和未滿足的醫療需求,有望加快後續的審批進程和市場準入。對於創新藥企業而言,突破性治療品種認定是產品差異化競爭力的重要體現。
亞盛醫藥專注於細胞凋亡路徑的靶向藥物研發,是國內在該領域佈局較為深入的企業之一。除利生妥外,公司還有多款處於不同臨床階段的在研產品,主要覆蓋血液腫瘤及部分實體瘤等治療領域。公司近年來持續推進全球臨床開發佈局,海外權益授權合作也取得了一定進展。
從行業層面看,近日創新藥板塊整體情緒回暖。一方面,ESMO年會召開在即,多項重要臨床數據有望公佈;另一方面,行業BD交易活躍,據國家發展改革委指出,今年前三季度創新藥對外技術授權約1300億美元,接近去年全年。平台型企業的價值得到資本市場的進一步認可。政策環境方面,醫保談判常態化、創新藥審批加速等因素也為行業發展提供了支撐。
另值得一提的是,第十三屆港股100強評選的榜單候選申報與招商工作同步開啟。亞盛醫藥作為港股創新藥領域專注細胞凋亡路徑的代表性企業,憑藉差異化的研發管線和首款產品商業化落地,具備一定的成長潛力;製約因素在於公司仍處虧損階段,商業化能力和後續管線推進節奏有待驗證,創新藥行業競爭亦日趨激烈。
港股100強評選自2012年創辦,從企業基本面、資本市場表現、公司治理、創新能力與社會價值多維度綜合評估,是香港資本市場的價值標桿。目前第十三屆港股100強評選籌備工作已全面啟動,頒獎盛典擬於2026年11月26日在香港會展中心舉辦,更多評選詳情與報名渠道,可查閱港股100強官方網站。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。



 或
 按钮分享