
承接本專欄對藥明康德(02359.HK)、藥明生物(02269.HK)、藥明合聯(02268.HK)、凱萊英(06821.HK)、康龍化成(03759.HK)、泰格醫藥(03347.HK)、昭衍新藥(06127.HK)的逐一拆解,本篇將跳出單一公司經營視角,將七家港股核心CXO龍頭置於同一維度,依託最新經營與財務數據,進行全方位橫向對比,拆解各家的核心壁壘、現存短板與成長確定性,厘清行業真實復甦格局。
站在當前節點,國內CXO行業整體已逐步走出此前的週期低谷,行業景氣度邊際改善信號持續顯現。2026年上半年,七家港股頭部企業營收全部實現正增長,藥明康德經調整淨利潤大幅攀升,凱萊英、康龍化成也上調了全年收入指引,多重數據印證行業回暖趨勢。
但此前全行業普漲、雨露均沾的週期共振行情或已難再復刻。隨著創新藥行業精細化發展、賽道競爭加劇,CXO板塊或進入結構性分化時代,細分賽道景氣度、技術壁壘、客戶結構、盈利質量的差異等,將持續拉開頭部企業的成長差距。
基於此,本文將從賽道定位、經營質地、競爭格局、潛在風險等維度,深度復盤港股CXO七雄的核心差異,甄別行業回暖下的真實成長力量與週期擾動下的賬面紅利。
七家公司的「賽道坐標」
根據專注於藥物發現和臨床前調研的機構Payal Rabde的數據,全球醫藥CRO和CDMO市場規模於2025年或達到2,546.5億美元,預計會從2026年的2,771.6億美元擴大至2035年的5,940.7億美元,2026年至2035年的年復合增幅約8.84%,可見市場空間和增長潛力都頗為可觀,這也意味著一眾港股上市的CXO公司在未來的發展很有看頭。
但「CXO」是一個過於寬泛的標簽——我們提到的七家頭部CXO實際上分佈在幾個截然不同的細分賽道上,各自的市場空間、競爭壁壘和週期敏感度差異巨大。
第一組:一體化平台型(藥明康德、康龍化成)
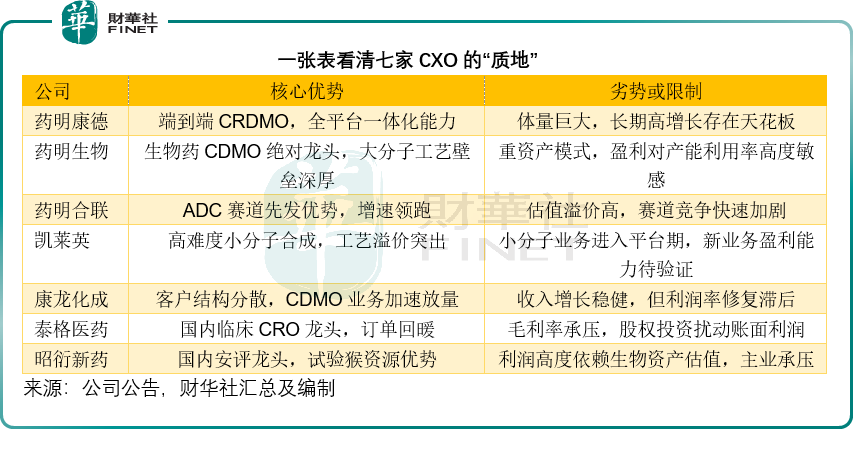
藥明康德是真正的端到端CRDMO平台,2026年上半年收入288.97億元(單位人民幣),體量是康龍化成近四倍。其小分子D&M業務持續從早期發現向後期商業化遞進,2026年上半年,其小分子D&M管線累計新增699個分子,截至期末的管線總數達3,731個。其競爭優勢不是某一環節的強,而是從靶點發現到商業化生產,藥明康德全部能接。劣勢同樣清晰:體量越大,增速越難維持。
康龍化成走的是全流程、一體化、多療法路線,2026年上半年收入75.95億元,同比增長17.92%,新簽訂單同比增長超30%,CDMO訂單增長超50%。與藥明康德的最大區別在於大客戶依賴度更低、客戶結構更分散,但代價是商業化訂單的絕對體量偏小。
第二組:生物藥CDMO雙雄(藥明生物、藥明合聯)
藥明生物是全球生物藥CDMO的絕對龍頭,2026年上半年收入117.87億元,未完成訂單總額251億美元,其中三年內訂單55億美元。上半年新增169個綜合項目,包括46個通過收購東曜藥業獲取。護城河在於生物藥工藝開發的規模效應和項目管線深度。風險在於:生物藥CDMO的產能是重資產,一旦行業需求波動,產能利用率的下降會迅速吞噬利潤率。
藥明合聯是除了藥明康德以外2026年上半年收入增速最快的標的。2026年上半年收入37.01億元,同比增長37.04%,未完成訂單總額21.56億美元,同比增長62.2%。ADC賽道的景氣度在合聯身上兌現得最充分。但值得留意的是:其估值或已反映了極高的增長預期——市銷率11.89倍,市盈率達44.91倍,在七家CXO中最高;第二,ADC賽道的競爭正在快速加劇,全球範圍內湧入的產能可能在2-3年內改變供需格局。高增速的另一面,是更高的期望值和更低的容錯空間。
第三組:細分環節龍頭(凱萊英、泰格醫藥、昭衍新藥)
這三家公司的共同特徵是:賽道高度聚焦,護城河來自某一環節的深度積累,但短板也來自同一邏輯——缺少一體化平台的緩衝。
凱萊英是小分子CDMO的全球前五,2025年小分子業務收入47.35億元,毛利率46.45%,明顯高於國內同行。高毛利的來源是高難度項目的工藝溢價——連續反應、綠色合成等技術門檻,使客戶更換供應商的成本極高。但2026年上半年小分子分部營收下降5.44%,增長或進入平台期。凱萊英的出路在於新興業務:化學大分子在手訂單增長127.59%,多肽、寡核苷酸方向的需求正在爆發。但新興業務能否復制小分子時代的盈利能力,目前還沒有答案。
泰格醫藥是國內臨床CRO絕對龍頭,2025年淨新增訂單約101.6億元,累計待執行合同182億元,2026年上半年,淨新增訂單較2025年同期加速增長,新簽訂單平均單價也重回增長,2026年上半年經調整淨利潤增長31.80%,訂單單價重回增長態勢,主業復甦的信號是真實的。但值得留意的是,毛利率從2020年的47.24%跌至2025年的27.41%,2026年上半年更由上年同期的30.09%進一步下降至27.53%,臨床CRO的人力成本剛性或導致其毛利率受壓,儘管新簽訂單價格回升,但傳導到毛利率存在滞後。
昭衍新藥是七家中業務最純粹的標的——非臨床安評收入佔比超過95%,2026年上半年新簽訂單20.2億元,同比增長98%,期末在手訂單37億元。安評賽道的市場空間清晰但有限:根據弗若斯特沙利文測算,中國藥物非臨床安全性評價實倉規模預計到2034年達21億美元。該賽道是臨床前CRO的細分環節,整體市場空間有限,成長空間或不及臨床CRO、大分子CDMO等賽道,昭衍已是國內龍頭,向上空間或有限。更關鍵的問題是利潤的真實性:2026年上半年歸母淨利潤7.48億元中,生物資產公允價值變動貢獻收益4.95億元,佔了其稅前利潤8.15億元的98%左右,若剔除這一影響,其核心業務的利潤表現或併非如此出色。猴價處於歷史高位、進口政策已經放開,當前的生物資產估值是否透支了未來,值得深思。
橫向財務與盈利質量對比(2026年上半年)
從增長維度,藥明康德和藥明合聯的收入增速領跑;昭衍新藥收入增速最弱,但訂單端修復信號較強。
盈利層面分化最為明顯:藥明康德和藥明生物維持高毛利,規模壁壘兌現;而泰格醫藥、昭衍新藥毛利率顯著偏低,昭衍雖然收入增速慢,但在手訂單大幅修復,只是存量低價訂單拖累短期收入與毛利釋放。
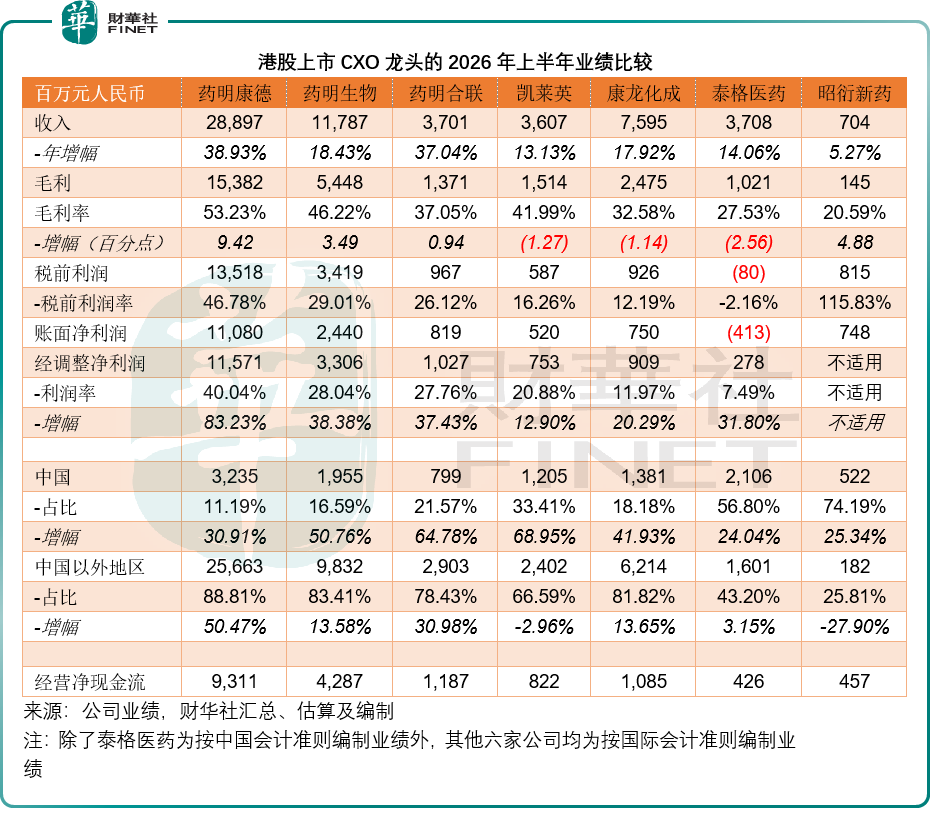
客戶結構上,藥明系、康龍、凱萊英高度依賴海外藥企,海外地緣、匯率風險是核心變量;泰格、昭衍以國內客戶為主,業績跟隨國內創新藥融資、BD授權週期波動。
資產安全維度:康龍化成流動比率、速動比率顯著低於其餘六家,短期償債指標偏弱,槓桿率偏高,財務穩健性弱;其餘企業現金流整體健康,藥明康德經營現金流規模遙遙領先。
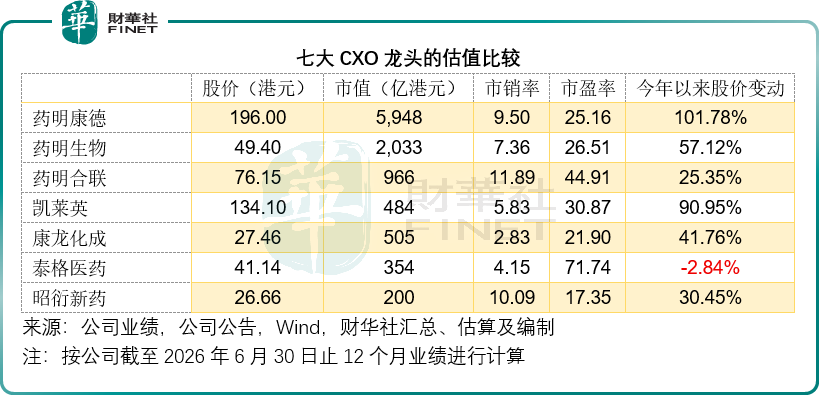
估值層面分化巨大:藥明合聯、昭衍新藥市銷率偏高,市場給予細分賽道溢價;康龍化成市銷率最低,估值承壓;泰格醫藥市盈率顯著偏高,市場對其盈利穩定性存在分歧。
行業共性風險與各家特有短板
CXO行業本質是創新藥行業的「賣水人」,需求高度綁定全球創新藥融資景氣度。一旦一級市場融資降溫、藥企管線收縮,外包訂單立刻承壓;同時,人力成本、產能資本開支持續上漲,疊加細分賽道價格戰,會持續擠壓毛利率。海外業務佔比較高的企業,還持續面臨跨境監管、出口管制、匯率波動的不確定性。
企業特有短板
藥明康德:龐大體量下,長期高增長或難以持續,地緣風險是最大黑天鵝;
藥明生物:大分子產能投入巨大,資本開支剛性意味著下行週期中產能利用率下降會蠶食利潤率;
藥明合聯:業務高度綁定ADC單一賽道,賽道熱度退潮會直接衝擊業績;不過非ADC收入增速加快,多元化在起步;
凱萊英:不涉及臨床前藥物發現業務,前端短板明確;常規小分子CDMO內卷嚴重,但高難度項目工藝溢價依然穩固;
康龍化成:多線佈局,但沒有業務形成絕對龍頭,盈利效率偏弱,短期償債指標偏弱,需留意其短期流動性風險;
泰格醫藥:純臨床賽道,缺少上下游協同,股權投資帶來利潤大幅波動,人力成本與臨床項目價格戰或持續壓制毛利;
昭衍新藥:賽道空間偏小,動物實驗成本剛性,毛利率長期處於低位,業務單一,賬面利潤受生物資產估值波動影響。
賽道對比:臨床前、臨床、CDMO賽道差異
三條賽道週期屬性、市場空間、競爭烈度各有不同:
CDMO(小分子/生物藥/ADC):市場空間最大,訂單體量高,但是資本開支巨大,重資產屬性,海外大廠訂單是核心增量。小分子CDMO中國企業綜合優勢穩固,高端產能稀缺,常規產能過剩;大分子CDMO面臨日韓歐美的激烈競爭;
臨床CRO(泰格):輕資產,人力密集型,國內市場空間可觀,但行業價格戰持續,項目交付週期長,利潤容易受壓;
臨床前安評(昭衍):研發鏈條最前端,訂單先行反映創新藥景氣,GLP資質門檻高,但賽道整體市場規模有限,成本剛性最強,毛利率上限偏低。
整體來看,CDMO賽道市場空間最大,臨床CRO次之,臨床前安評賽道空間最小;競爭激烈程度:臨床CRO>小分子CDMO>大分子CDMO>臨床前安評。安評賽道資質壁壘高,新玩家入場難度較大;臨床CRO賽道人力密集、供給分散,價格競爭也十分激烈。
結語
本輪創新藥回暖,帶動港股CXO板塊集體修復,但七家龍頭的復甦併非同頻。藥明康德依靠全產業鏈一體化優勢領跑,但地緣政治風險如影隨形;藥明生物、藥明合聯享受大分子與ADC賽道紅利;凱萊英、康龍化成在綜合外包賽道錯位競爭;泰格醫藥、昭衍新藥訂單回暖信號明確,但受制於賽道屬性、成本壓力,利潤修復或滞後於訂單。
投資層面不能只看訂單回暖,更要區分:是收入端的真實兌現,還是單純訂單前置;是主營業務盈利,還是股權投資、一次性損益(例如實驗猴的生物資產估值)帶來的賬面利潤。CXO 賽道的底層邏輯始終是創新藥管線週期,繁榮與收縮反復輪動,不同細分賽道龍頭的估值中樞,也會隨著管線景氣度持續分化。
第13屆港股100強評選的醫藥榜單與生物科技榜單,將系統梳理港股CXO及生物醫藥領域的核心標的,以財務數據、訂單能見度和技術壁壘等為標尺,篩出真正具備長期競爭力的企業,敬請留意。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。



 或
 按钮分享