
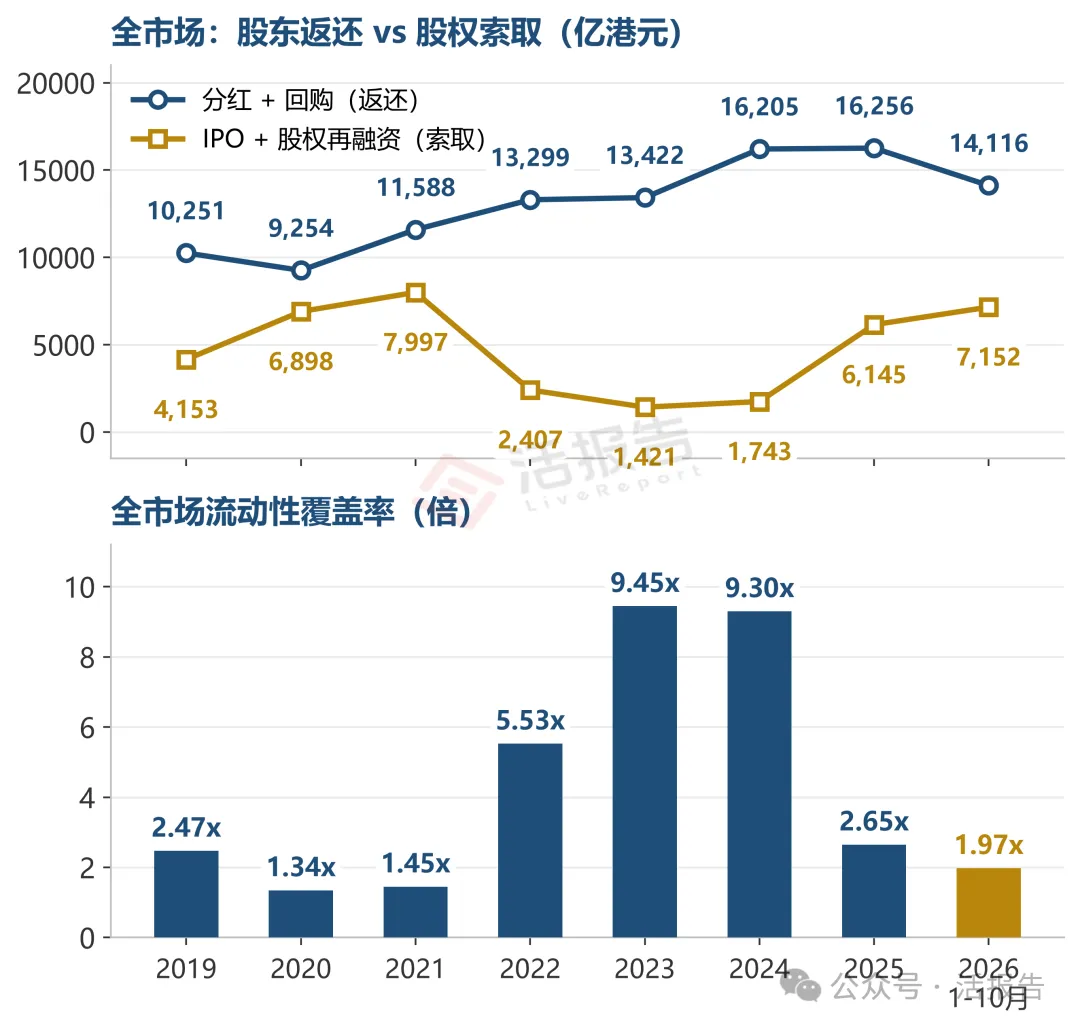
據LiveReport大數據統計,截至2026年10月12日,2019年以來港股累計通過現金分紅與股份回購向股東返還104,391億港元,同期通過IPO和股權再融資向市場索取37,917億港元,全週期流動性覆蓋比率2.75倍(流動性覆蓋比率=分紅回購金額/IPO及股權再融資金額)。拉長看,港股依然是"淨返還"而非"淨抽水"的市場。
但最新一年的讀數在快速走弱。截至2026年10月12日,全市場流動性覆蓋率降至1.97倍,創2022年以來新低。相比2024年9.30倍的峰值,兩年下降近八成;市場淨流動性(現金分紅及回購-IPO及股權再融資)同期從14,462億港元收窄至6,965億港元。
IPO-回購剪刀差兩年翻轉4,429億,已接近2021年融資洪峰
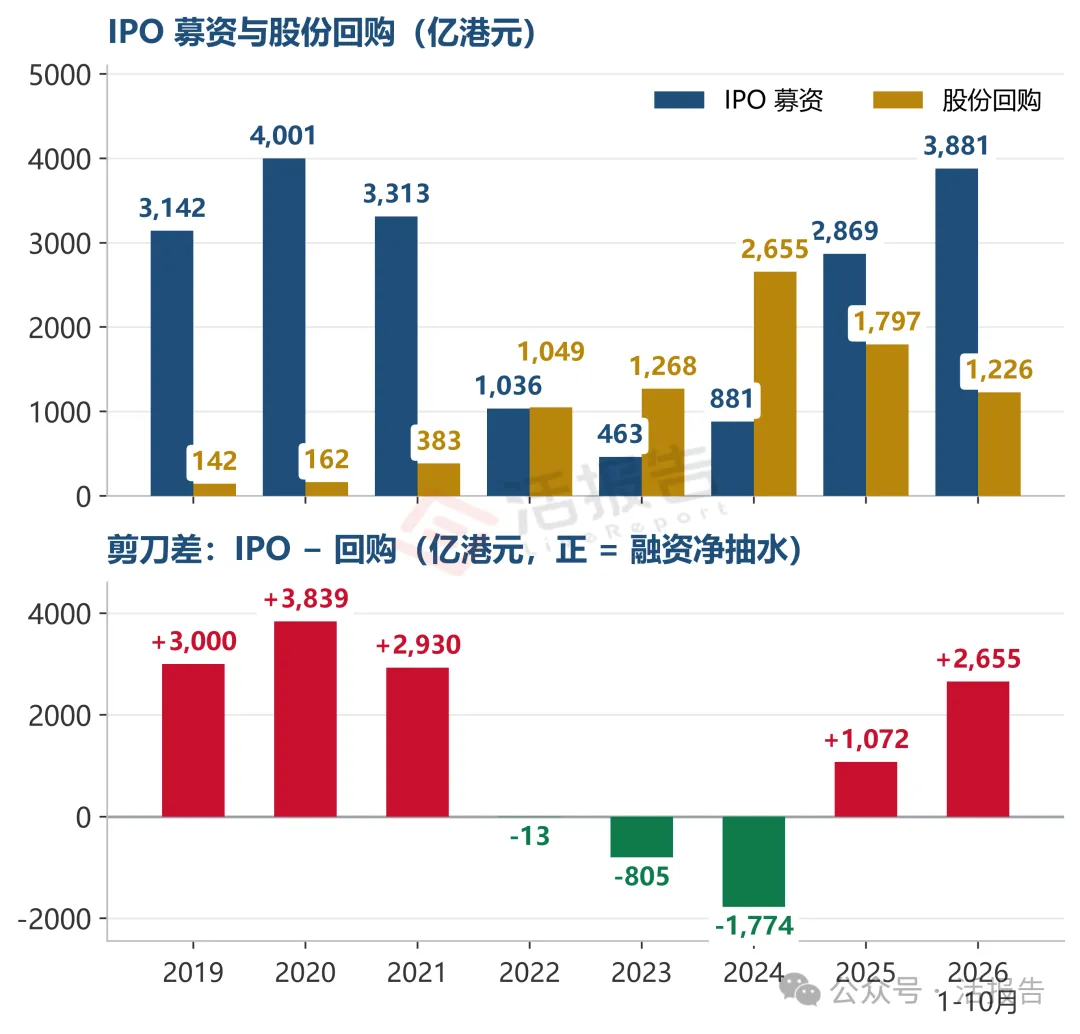
2022-2024年,港股處在"回購跑在IPO前面"的階段。2024年IPO募資僅881億港元,回購卻高達2,655億港元,剪刀差(IPO−回購)為−1,774億港元。
2025年剪刀差翻正至1,072億港元,2026年前10個月進一步擴大到2,655億港元,兩年翻轉4,429億港元。這個水平已經接近2021年融資超級週期時的2,930億港元--而2021年,正是恒生科技指數見頂的前夜。
分子退潮:回購只剩峰值的46%,且幾乎全靠非央國企
分母端確實是主要推手。截至2026年10月12日,2026年IPO募資已達約3,881億港元,且已超過2025年全年(2,869億),是2024年(881億)的4.4倍;股權再融資3,271億港元,與2025年全年的3,276億基本持平。
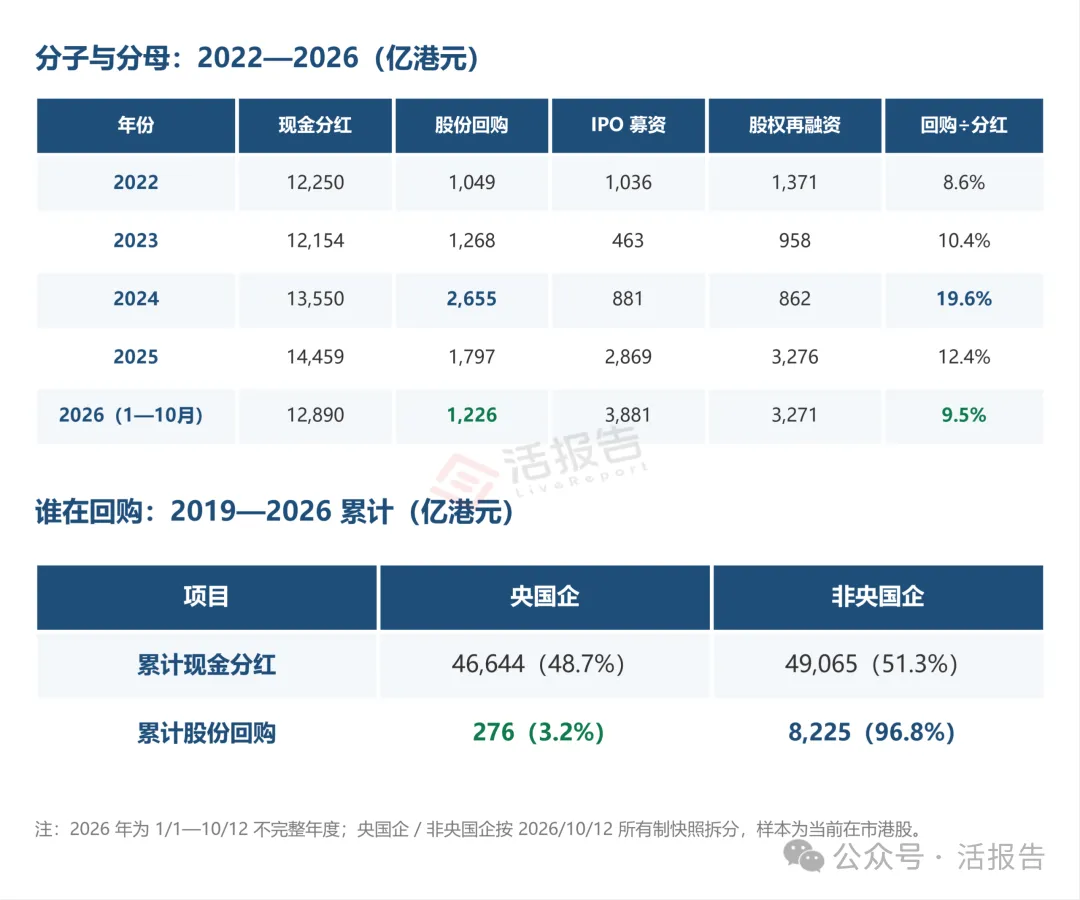
更值得注意的是誰在回購。2019年以來,央國企累計回購僅276億港元,占全市場回購的3.2%;非央國企貢獻了96.8%。多年來,央國企的角色始終是分紅,這也就意味著回購這根支柱高度集中在騰訊、友邦、滙豐、小米等少數非央國企龍頭上,一旦這批公司的回購節奏放緩,分子端幾乎沒有替代。
回購的收縮,意味著港股"回購驅動"的敘事在這一輪行情里第一次真正降溫。2024年6月回購新規允許回購股份不註銷之後,市場曾期待港股復刻美股"買出一個牛市",但兩年過去,回購金額反而腰斬。
非央國企覆蓋率的預警信號已經亮起
我們在2026年7月的文章中提示過:非央國企分紅回購對全市場融資的覆蓋率一旦逼近1倍,需要警惕。
這個信號現在已經出現。非央國企/全市場覆蓋率從2024年的5.53倍,降至2025年的1.45倍,2026年10月則已進一步降至1.16倍,逼近1倍盈虧線。
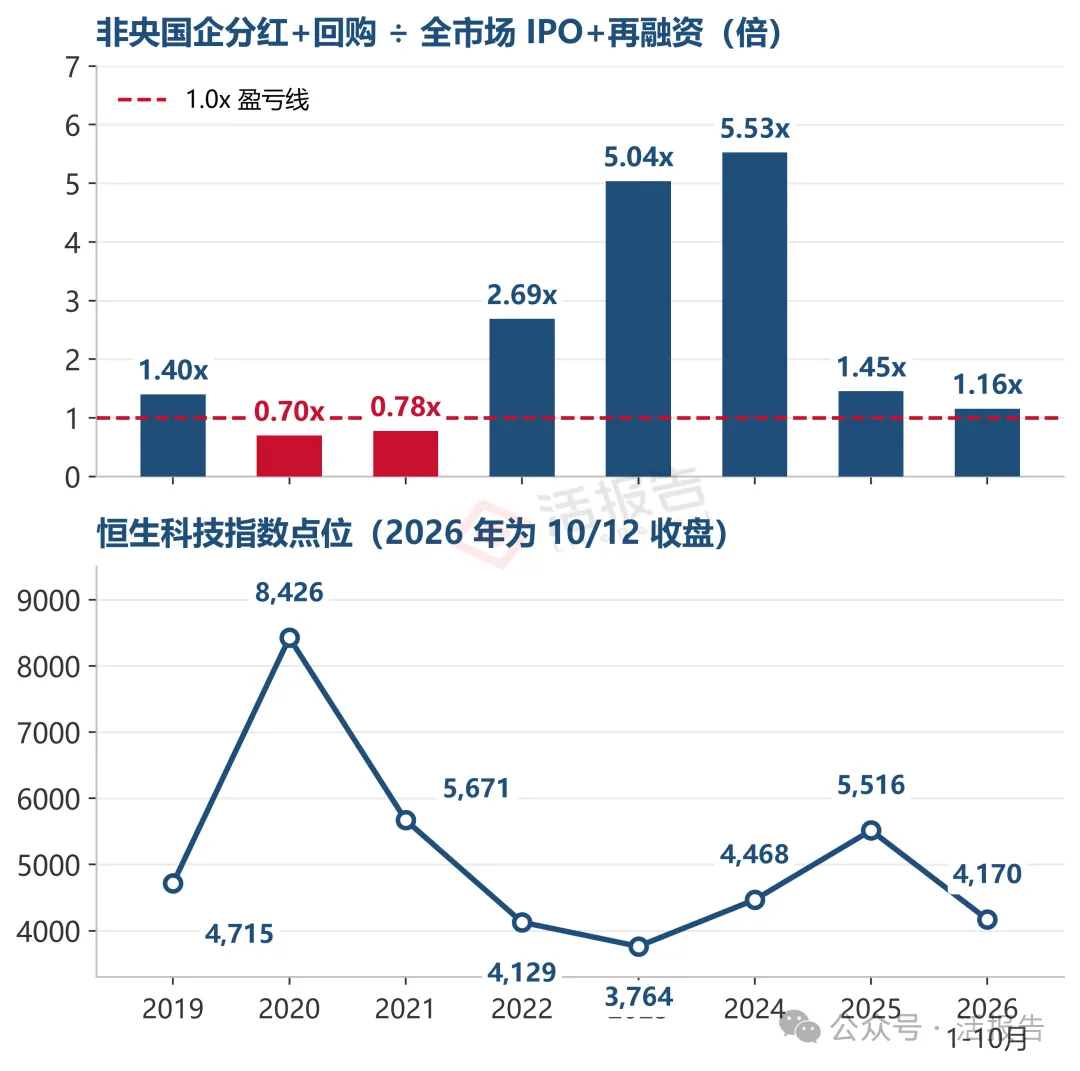
歷史參照很直接:2020年和2021年該比率分別為0.70倍和0.78倍(央國企與非央國企的分類數據略有修正),連續兩年低於1倍,隨後恆生科技指數從2021年2月的高位回撤超過60%。當前恆生科技指數報4,169.57點,年內已下跌約25%,流動性覆蓋率讀數與指數走勢再次同步走弱。
抽水3.5萬億,返還10萬億:港股是「蓄水池」,還是「提款機」?
結論
第一,全週期2.75倍的覆蓋率說明港股長期仍是淨回報市場,但年度波動極大,2026年的1.97倍已是2022年以來最低。
第二,IPO與回購的剪刀差從−1,774億翻正到2,655億,兩年走完一個完整週期。回購退潮(僅剩峰值46%)與IPO放量(4.4倍)、再融資活躍同時發生,這是本輪流動性收緊的核心,而不是單邊的融資衝擊。
第三,非央國企/全市場覆蓋率降到1.16倍,是7月預警信號的兌現。考慮到全市場回購有96.8%來自非央國企,同時如果四季度IPO與股權再融資繼續抽水,回購力度趨弱,該比率存在跌破1倍的可能。
來源:活報告公眾號

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。



 或
 按钮分享