
2026年前三季度,港股IPO总募资额约3879.51亿港元,基石投资总额约1549.55亿港元,占比39.94%,基石投资者仍是港股IPO市场的重要支撑。
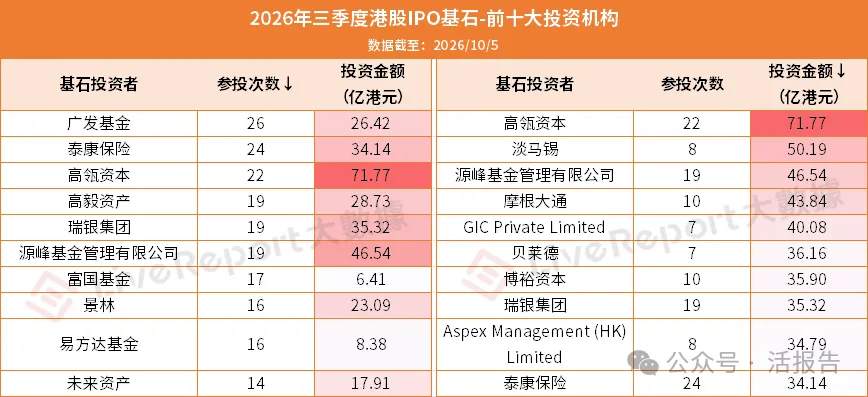
据LiveReport大数据,从前十大基石投资者来看,高瓴资本以参投22次,投资71.77亿港元名列前茅,展现出大额高频的投资策略。
从参投次数看,广发基金(26次)、泰康保险(24次)最为活跃,但单笔金额相对较小;淡马锡(8次,50.19亿港元)、GIC(7次,40.08亿港元)、贝莱德(7次,36.16亿港元)等外资主权及中长线基金则偏向重金出击,单笔投资规模较大。
机构类型呈现多元化特征:公募(广发、富国、易方达)、险资(泰康)、私募(高瓴、景林)等内资机构参与热情高涨;瑞银、摩根大通、淡马锡等外资巨头也深度入局。
整体来看,内资机构高频参与,外资机构重金压舱,共同推高了港股IPO市场的基石投资热度。
然而,随着近期港股IPO市场热度回落,基石投资者的心态正发生显著转变。从昔日对科技股趋之若鹜、争抢份额怕踏空,到如今开始对项目“挑挑拣拣”、严控出手。面对破发率上升与流动性收紧,金主们不再盲目买单,而是逐渐抬高投资门槛,更加看重企业的盈利前景、估值合理性与安全边际。
这种审慎情绪的蔓延趋势,标志着市场天平逐渐从“卖方市场”倾斜至“买方市场”。发行端面临更大压力,以往靠概念和故事风口就能轻松募资的大门正在缓慢关上。
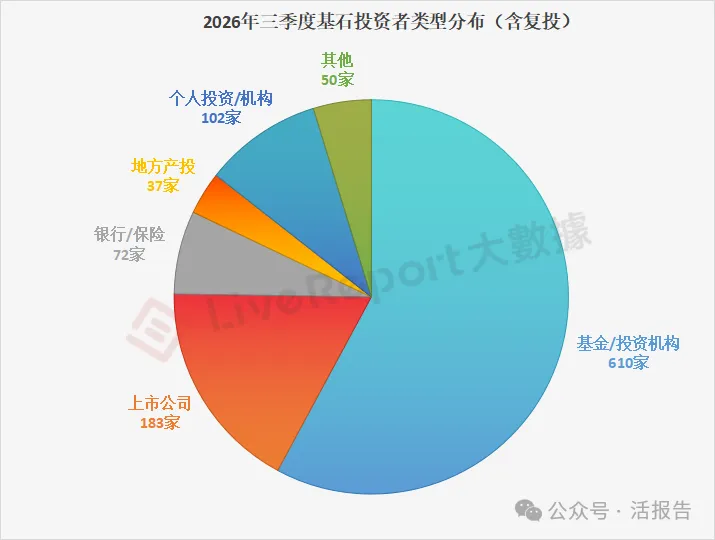
LiveReport根据基石投资者的属性划分,将基石投资者划分为六大类:1)基金/投资机构;2)上市公司;3)银行/保险;4)地方产投;5)个人投资/机构;6)其他。其中,银行/保险的分类为最新划分类型,这主要得益于近两年此类投资者类型参与的IPO项目越发增多。
当部分基石投资者存在属性重叠时,LiveReport将结合此投资者在投资市场的首要身份及认知度来进行归类。截至2026年三季度末,基石投资者类型分布如下:
一、基金/投资机构
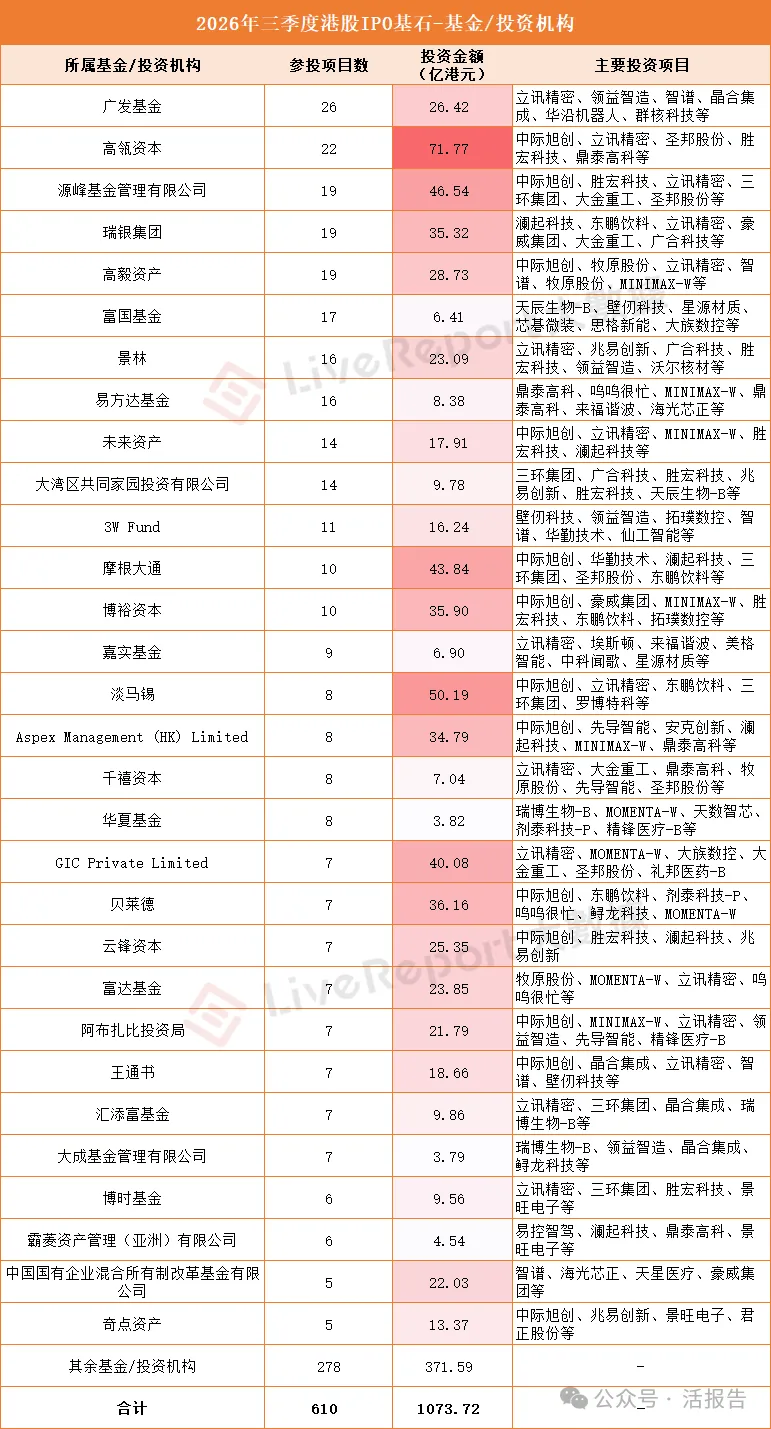
据LiveReport大数据,2026年前三季度,195家基金/投资机构(不含复投)共计出资1073.72亿港元,占基石总金额的比例约为69.29%;若按参投次数计,平均每家基金/投资机构的投资金额约为1.76亿港元。
二、上市公司
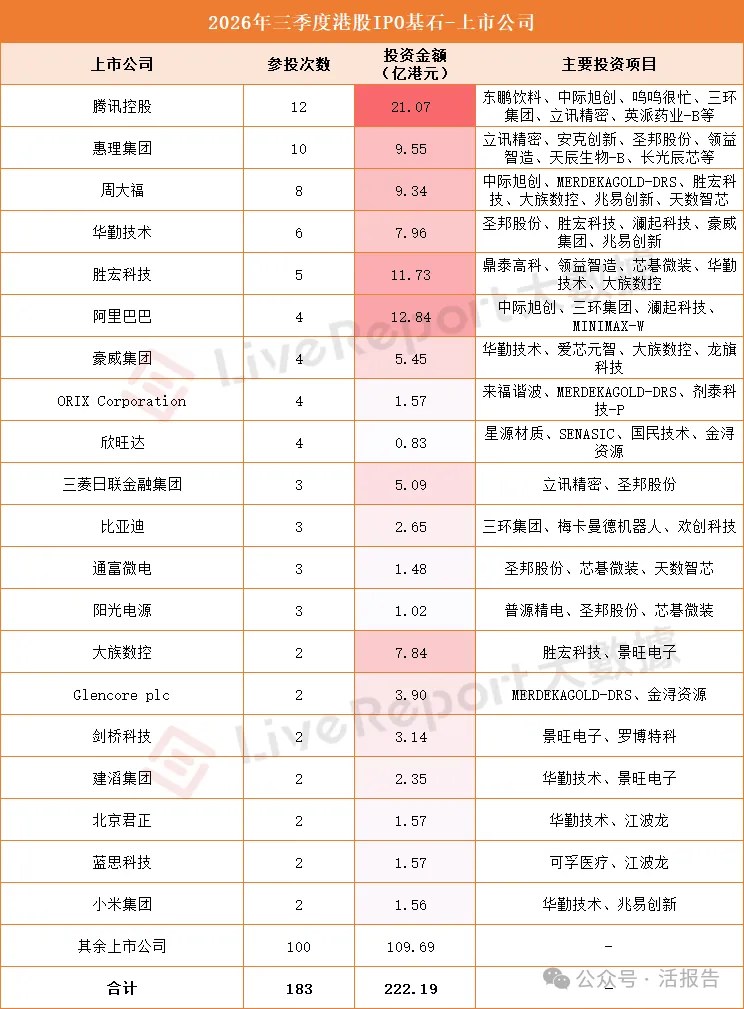
据LiveReport大数据,2026年前三季度,共有114家上市公司(不含复投)参与港股IPO基石投资,涉及74家IPO项目,累计投资金额为222.19亿港元,占基石总金额的比例约为14.34%;若按参投次数计,平均每家上市公司投1.21亿港元。
如腾讯控股(700.HK)、惠理集团(806.HK)、周大福(1929.HK)、华勤技术(3296.HK)、胜宏科技(2476.HK)、阿里巴巴(9988.HK)等投资较为活跃。
三、银行/保险
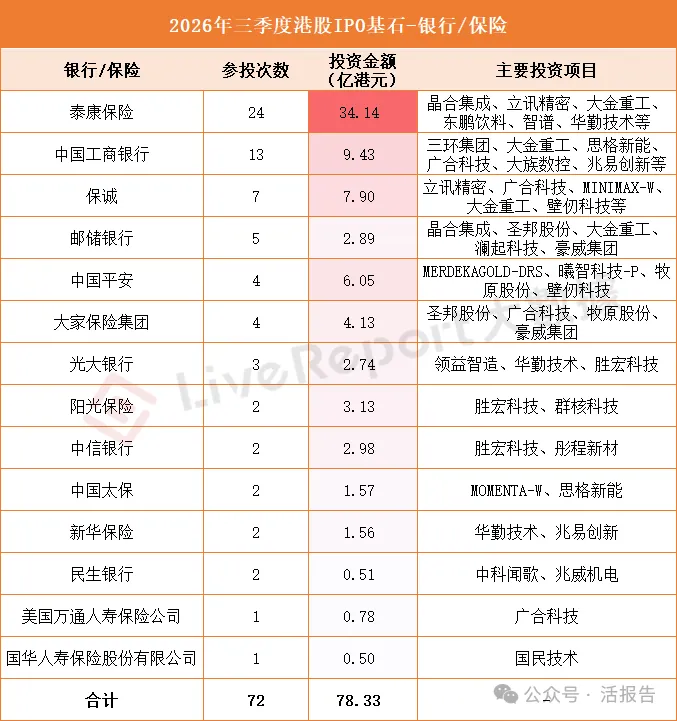
据LiveReport大数据,2026年前三季度,共有14家银行/保险(不含复投)参与港股IPO基石投资,涉及40家IPO项目,累计投资金额为78.33亿港元,占基石总金额的比例约为5.06%;若按参投次数计,平均每家银行/保险投1.09亿港元。
其中泰康保险最为活跃,参投24次,共计投资金额约34.14亿港元,占该类型投资者的43.58%。
四、地方产投
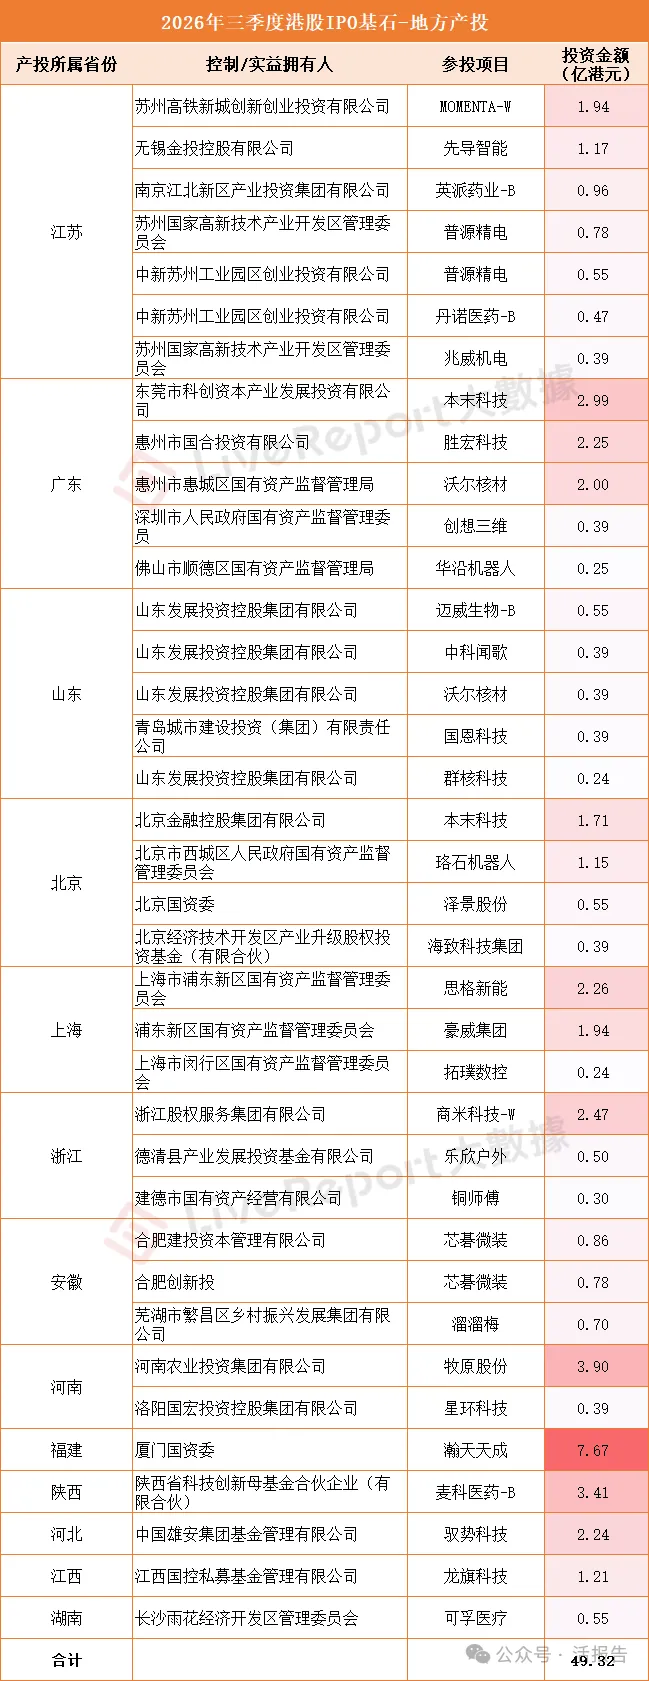
据LiveReport大数据统计,2026年前三季度,有37家地方产投(含复投)作为港股IPO的基石投资者,涉及13个省份,合计投资金额约49.32亿港元,占总基石投资金额的比例约3.18%。
从省份数据来看,来自江苏的产投有7家,广东有5家,山东有5家;单笔投资最高的是厦门国资委,投资约7.67亿港元,其次是河南农业投资集团,投资约3.9亿港元。
五、个人投资/机构
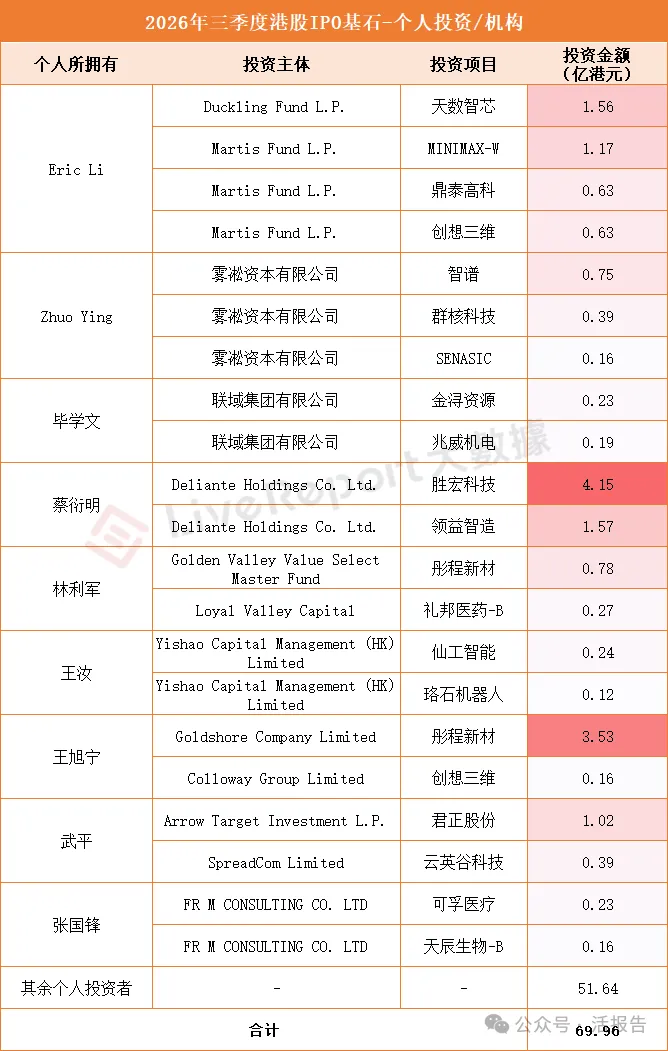
2026年前三季度,有86位实力雄厚的个人(不含复投),以其个人名义或其全资控制的个人公司名义参与了港股IPO的基石投资。个人或个人投资机构累计投资金额约69.96亿港元,占基石总金额的比例约为4.51%。
需注意的是,在个人投资者中,Eric Li近两年参与的基石项目越发频繁,去年以基石身份分别参投了古茗、奇瑞汽车、剑桥科技;今年则参投了天数智芯、MINIMAX-W、鼎泰高科、创想三维,更早前则更多作为上市前投资者参与。
六、其他
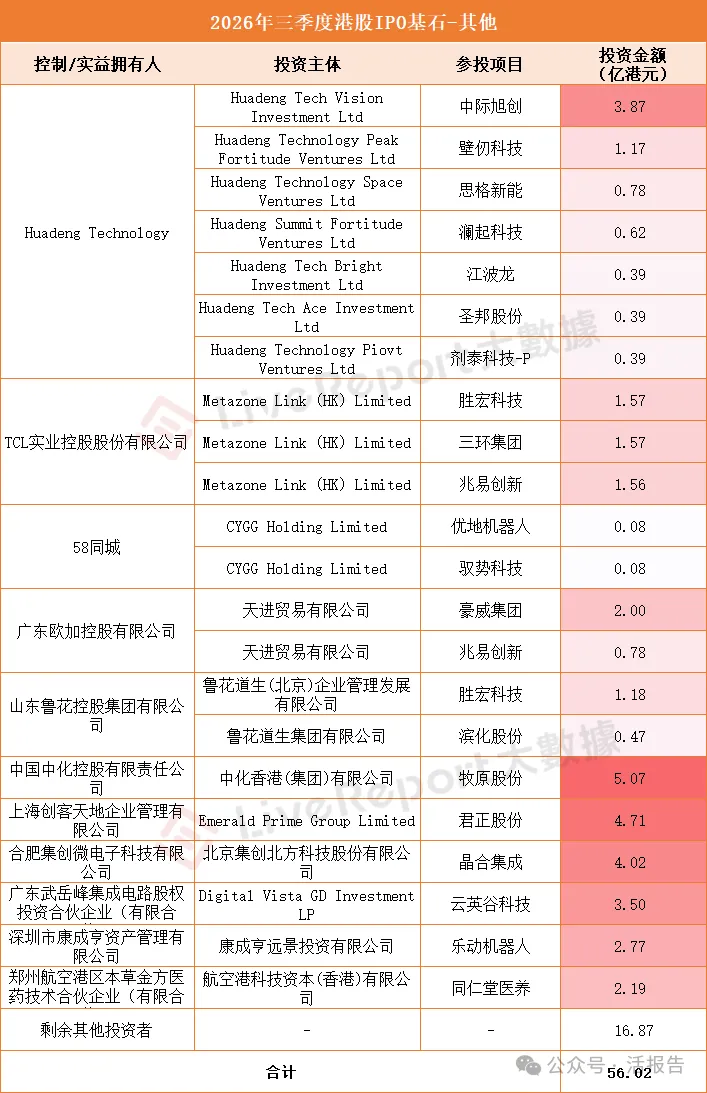
2026年前三季度,有39位基石投资者(不含复投)不归属以上五类划分,累计投资金额约56.02亿港元。具体如下所示:
来源:活报告公众号

财华网所刊载内容之知识产权为财华网及相关权利人专属所有或持有。未经许可,禁止进行转载、摘编、复制及建立镜像等任何使用。
如有意愿转载,请发邮件至 content@finet.com.hk,获得书面确认及授权后,方可转载。



 或
 按钮分享