
截至10月12日發稿,廣合科技(01989.HK)報價94.7港元,大幅下挫8.41%,總市值447.7億港元。
公司深耕服務器高速PCB賽道,在國內算力服務器PCB廠商中排名靠前,深度受益於全球AI基建資本開支浪潮。
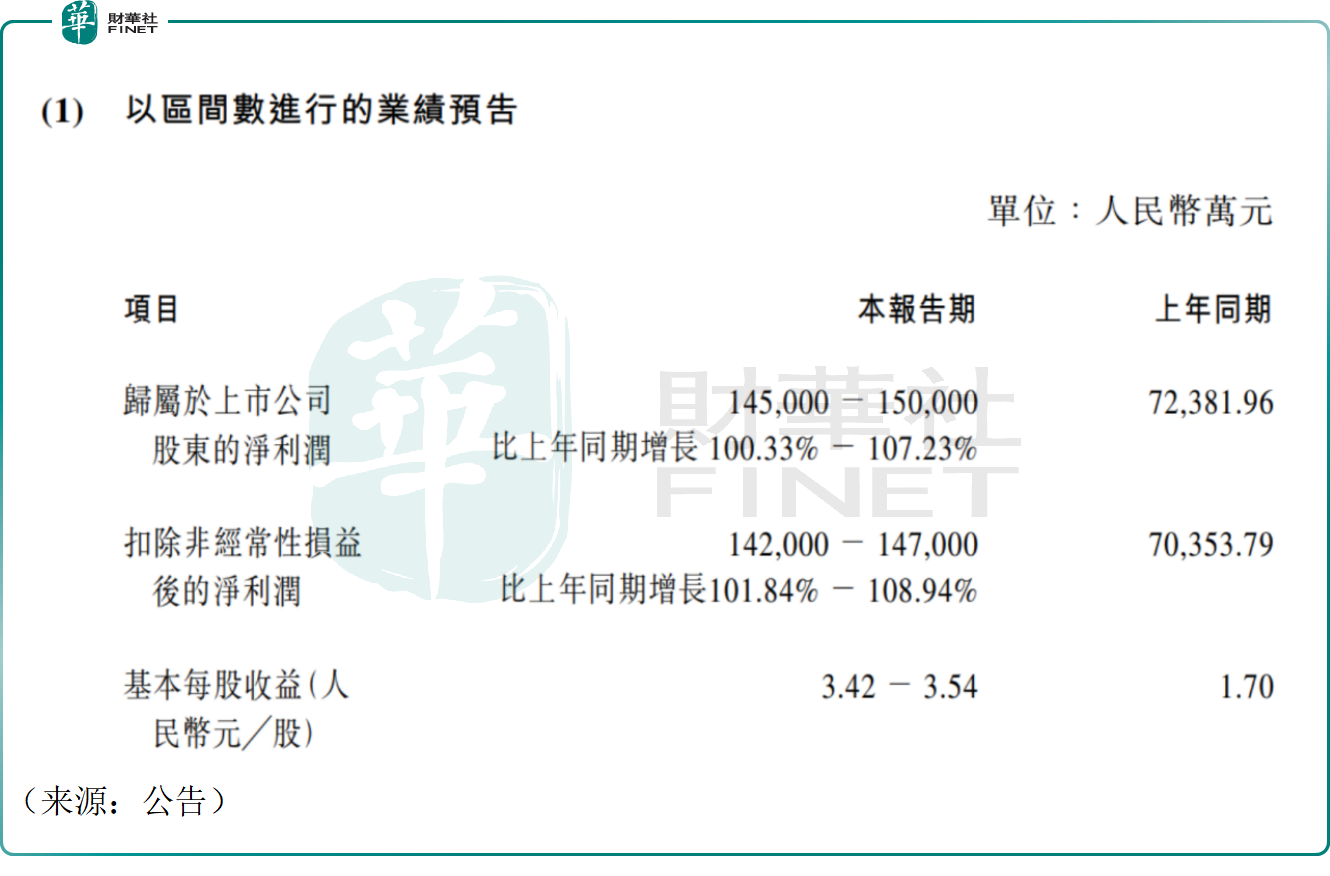
公司最新發佈前三季度盈喜公告,預計2026年前9個月歸母淨利潤14.5億元-15億元,同比大增100.33%-107.23%;扣非淨利潤14.2億元-14.7億元,同比增幅101.84%-108.94%,業績翻倍,算力需求拉動產品量價齊升是核心驅動力。
業務層面,公司服務器PCB收入占比較高,產品覆蓋通用服務器、AI服務器、交換機、加速卡等算力硬件,客戶覆蓋全球頭部伺服器廠商中的大部分。公司海外業務增長強勁,海外訂單成為增長核心引擎。
產能端,公司構建廣州、黃石、泰國三地四廠格局,泰國工廠已完成頭部客戶認證並實現盈利,海外產能逐步釋放,規避地緣供應鏈風險;港股IPO募集資金主要投向泰國基地二期、廣州產線自動化升級與高速PCB研發,佈局PCIe6.0高階PCB產品,預計小批量出貨落地,為後續增長儲備技術產能。
然而,即便業績不俗,公司股價仍下挫,資本市場的投資者用腳投票。
展望後市,有樂觀的機構認為,AI算力資本開支持續,高層數高速PCB價值量顯著高於傳統PCB,行業景氣週期延續,公司產品結構持續向高附加值產品升級,毛利率持續抬升,業績兌現能力強,公司連續財報高增長便是佐證,另外公司A+H雙平台融資渠道暢通,能夠支撐持續的資本開支。
但也有謹慎的觀點認為,PCB屬於資本密集型行業,持續擴產帶來大額資本開支,若後續AI資本開支放緩,行業將出現產能過剩,價格競爭加劇,毛利率存在下行壓力。這或許是股價疲軟因素之一。
值得一提的是,作為國內算力PCB賽道的標桿企業,廣合科技能否獲得港股100強研究中心認可,入圍本屆港股100強候選名單,同樣值得市場持續跟蹤。
港股100強評選活動自2012年舉辦以來,始終以科學的評價標準評選香港主板最具投資價值的上市公司,已成為香港資本市場價值標桿。目前,第十三屆港股100強評選活動已正式啟動,擬將於2026年11月26日在香港會展中心舉行頒獎盛典。更多評選信息及報名方式,請關注港股100強官方網站。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。



 或
 按钮分享