

2026年的全球資本市場分化明顯。
AI與算力方向持續吸走資金,算力、科技股一路高歌;另一方面,傳統消費板塊則因增速放緩、確定性下降而承受估值壓力,服飾、零售、運動品牌普遍遇冷。
在這樣的背景下,安踏(02020.HK)與耐克(NKE.US)兩家全球頭部運動品牌公司走出了不同的曲線:
今年以來,安踏的股價累跌6.67%,當前市值2,032億港元。近日,該公司以15.06億歐元的總代價,收購又一知名運動品牌PUMA的29.06%股權,成為後者的重要股東之一,品牌版圖進一步擴張,但值得留意的是,收購完成後,PUMA將成為安踏的聯營公司,併不併表,與亞瑪芬體育(AS.US)一樣。
耐克今年的股價幾乎腰斬,今年以來累跌44.03%,市值515億美元,約合4,042億港元,併被調出標普100指數。該公司在大中華區市場承壓,最近亦進行了一些渠道改革,以扭轉劣勢。
耐克的大中華區重構:從規模擴張到精耕細作
在大中華區市場,安踏與耐克面對同一批消費者、同一批商場、同一個線上流量池。年輕人買平價跑鞋,會同時看安踏與耐克基礎款;買高端穿搭,會比較迪桑特、FILA與耐克高端線;玩戶外,始祖鳥、薩洛蒙也在搶佔高端心智。
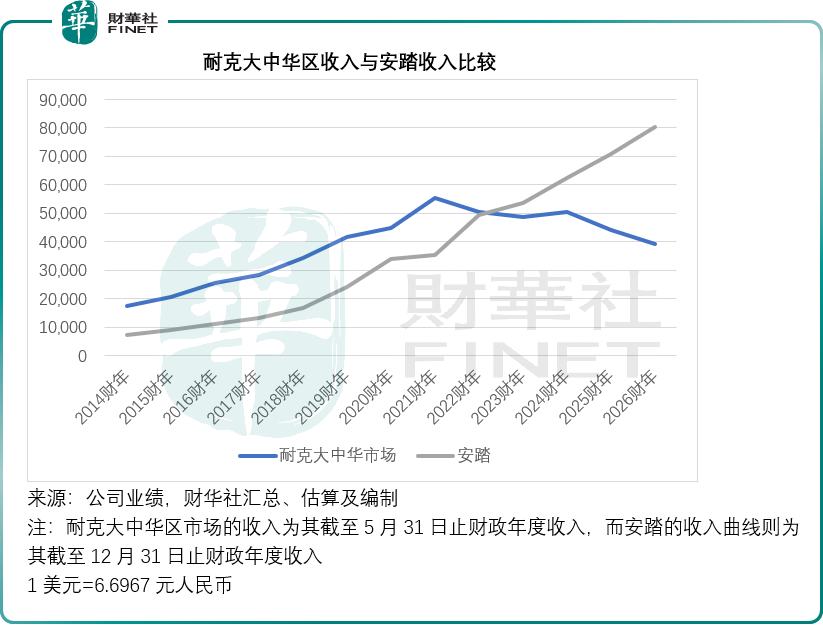
今年以來,耐克的股價下挫如此嚴重,除了因為AI令消費股失寵外,最主要的原因還是耐克在最主要的地區市場大中華區增長連連失速。截至2026年5月末止的2026財年,耐克的大中華區分部貢獻收入58.47億美元,同比下降11.22%,是降幅最大的區域市場。截至2026年8月末止的2027財年第1財季,耐克的大中華區分部收入更按年下滑21.96%。
有意思的是,耐克在大中華區的收入規模已被以大中華區域貢獻為主的安踏迎頭趕上,見下圖。
面對持續承壓的市場表現,耐克正在實施一系列深刻的戰略調整。
首先是渠道端的「做減法」:2026年7月,耐克宣佈自2027年1月1日起收回滔搏(06110.HK)和寶勝國際(03813.HK)在中國內地的線上平台銷售授權,此後線上集中於品牌官網、應用及天貓、京東(09618.HK)、抖音官方旗艦店,逐步清退第三方經銷商運營的線上店鋪,減少渠道碎片化、終端亂價問題,把線上銷售權收回品牌直營體系,重新劃分線上利潤的歸屬。
線下端,耐克持續清理低線城市低效門店,削減部分批發經銷商合作,資源向一、二線城市核心商圈的直營旗艦店、概念店傾斜,通過精簡渠道、強化DTC直營,優先維護品牌溢價,而非單純追求市場規模。這套改革本質是用短期市場份額的收縮,修復多年積累的渠道亂象,代價是下沉市場覆蓋面持續萎縮。
第三是組織架構層面的重塑。耐克取消首席技術官和首席商務官職位,新設首席運營官職位,併將四個主要區域的負責人提升至直接向CEO匯報。從2028財年開始,耐克將現有四大區域壓縮為三個:北美和拉丁美洲合併為Americas,歐洲、中東和非洲(EMEA)保持不變,大中華區則與亞太合併為APGC(亞太大中華區),區域領導團隊設在新加坡。這意味著獨立存在多年的「大中華區」在組織架構層面迎來調整。不過耐克表示,在APGC框架下,大中華區仍是一個獨立的市場單元,圍繞中國消費者和本地市場的經營方式不變。
安踏的業務變革:DTC轉型與多品牌崛起
與耐克的收縮調整形成鮮明對比的是,安踏正在經歷一場深刻的內部變革,核心主線是DTC(直面消費者)轉型與多品牌矩陣的崛起。
DTC轉型深入推進,線上權重持續提升。過去很長一段時間,安踏集團高度依賴傳統批發分銷模式,由經銷商承擔開店、庫存、終端銷售工作;2026年上半年,安踏主品牌DTC佔比已提升至36.91%,線上權重也持續提升,佔到其主品牌總營收的39.10%,而傳統的批發和其他貢獻進一步收縮。渠道結構變化的深層意義在於,安踏得以直接觸達終端消費者,掌握用戶數據、商品定價權與庫存節奏,擺脫過往批發模式下庫存積壓、終端價格失控的痛點,從賺取渠道差價,轉向賺取品牌溢價與精細化零售運營收益。
但最為引人注目的變化,是多品牌矩陣對安踏主品牌的「超越」。
自2009年收購FILA起,安踏已不局限於其安踏主品牌,利用其供應鏈與營銷渠道優勢,拓展多品牌業務。2015年至2017年,陸續收購和合資運營多個國際知名品牌,包括SPRANDI、DESCENTE、KOLON、KINGKOW等。
2019年更將這套併購技巧發揮到極致,聯合Lululemon創辦人與騰訊(00700.HK)收購芬蘭高端運動品牌運營商亞瑪芬,取得始祖鳥、薩洛蒙(Salomon)、Wilson、Atomic、Peak Performance 等品牌。
2023年和2025年,分別收購專為亞洲女性設計的運動服飾品牌MAIA ACTIVE及戶外品牌Jack Wolfskin(狼爪)。今年又完成對運動品牌PUMA局部權益的收購。
其財報的數據已反映出多品牌業務策略對安踏的影響,見下圖,在鞏固安踏主品牌基本盤的同時,FILA和其他品牌的貢獻持續攀升,已成為安踏的主要增長動力,佔安踏集團總收入的比重已由2018年的40.55%擴大至2026年上半年的59.15%。
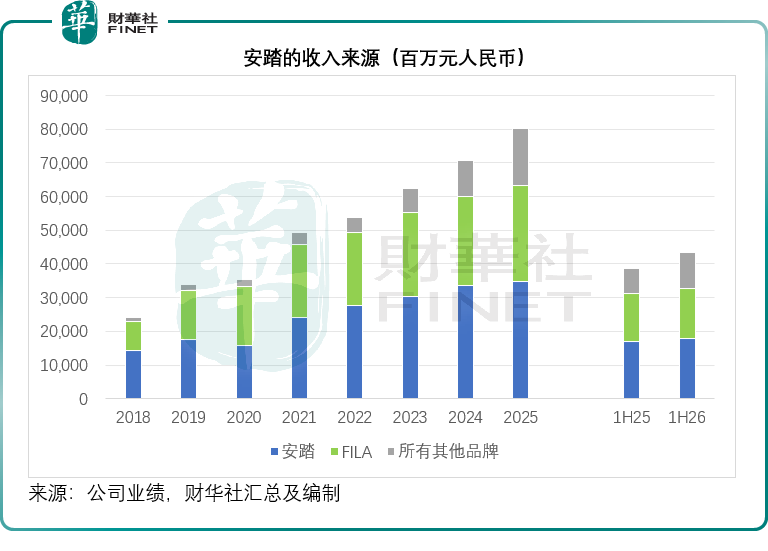
2026年上半年,安踏主品牌收入為177.71億元(單位人民幣,下同),佔其總收入的40.85%,同比增長4.84%;而FILA以及所有其他品牌的收入貢獻分別達到150.45億元和106.91億元,佔集團總收入的34.58%和24.57%,同比增幅分別達到6.09%和44.24%,均高於安踏主品牌,拉動其上半年整體收入增幅達12.88%。
值得留意的是,其他品牌的利潤率也遠高於安踏主品牌,帶動了集團整體利潤率的提升。2026年上半年,安踏主品牌的毛利率為55.05%,經營利潤率為22.46%,而FILA的毛利率和經營利潤率分別達到67.76%和28.68%,其他品牌的毛利率及經營利潤率分別達到73.10%和33.09%,遠高於安踏主品牌的利潤率,從而帶動安踏整體毛利率與經營利潤率分別提升至63.88%和27.23%。
這種利潤結構的逆轉意味著,安踏集團的增長引擎和利潤引擎正在從單一主品牌向多品牌矩陣轉移,而後者不僅增速更快,盈利能力也更強。
估值對比:安踏被低估了嗎?
當前,安踏的市值約2,032億港元,大約相當於其截至2026年6月末止12個月經調整淨利潤的13.32倍,而耐克的市值515億美元,約合4,042億港元,相當於其截至2026年8月末止12個月淨利潤的16.65倍,市值是安踏的一倍。
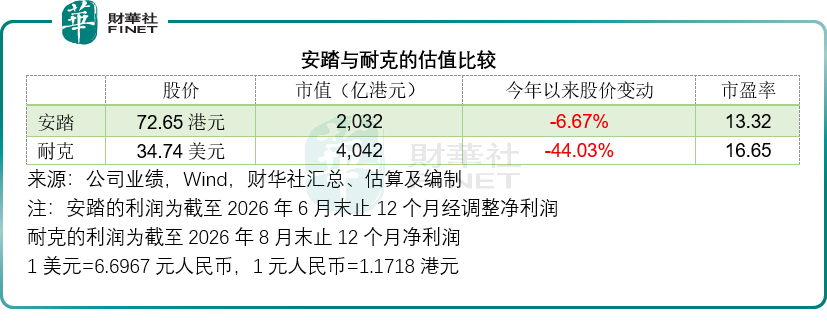
儘管耐克今年以來的股價跌幅遠高於安踏,但其市盈率估值仍高於安踏。
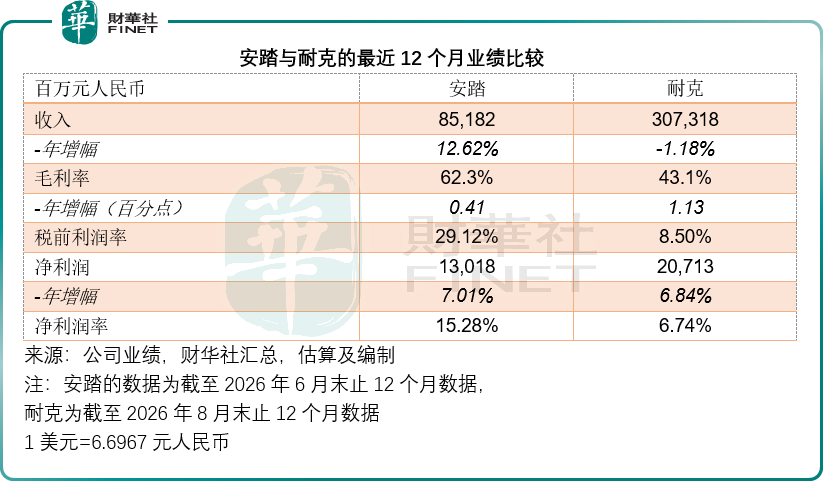
有意思的是,安踏無論收入表現還是盈利能力,都優勝於耐克。比較兩家公司最近12個月的財務數據,安踏截至2026年6月末止的總收入為851.82億元,同比增長12.62%,而耐克截至2026年8月末止12個月收入按年下降1.18%;安踏的整體毛利率按年提升0.41個百分點,至62.3%,較耐克的毛利率幾乎高出20個百分點;稅前利潤率達29.12%,也遠高於耐克;經調整淨利潤同比增長7.01%,至130.18億元,經調整淨利潤率約15.28%,是耐克截至2026年8月末止12個月淨利潤率的兩倍以上。
這一估值偏差,或反映資本市場對中國消費板塊的整體悲觀預期。
安踏的增長潛力與潛在風險
安踏仍有多個叙事支撐。
多品牌戰略是最核心的增長引擎。正如前文所述,自引入FILA和拓展多品牌後,安踏的整體增長已不再局限於主品牌安踏,而是在多品牌的聯動下大幅提升,而且這些高端品牌的利潤率也比主品牌優勝,充分顯示出多品牌矩陣的韌性。
國際化是另一重要增長叙事。安踏品牌的海外業務增長或有望成為另一個看點,其北美首家安踏旗艦店已於2026年初開業,穩步推進國際化進程。與此同時,隨著完成對PUMA的收購,PUMA在全球的廣泛影響力也將為安踏的全球化戰略提供重要助力。
但風險同樣不容忽視。
首先,安踏主品牌的增長明顯放緩。2026年上半年,安踏主品牌收入同比增長4.84%,增速低於集團整體增速12.88%;主品牌經營利潤率按年下降0.82個百分點,至22.46%,低於整體經營利潤率27.23%。
其次,FILA品牌增速也已從過去的高兩位數降至個位數,2026年上半年FILA的收入增幅僅6.09%,品牌老化風險需要警惕。
從經營層面來看,安踏的增長可持續性也存在隱憂:
首先是多品牌管理難度持續擡升,隨著PUMA入股、亞瑪芬旗下品牌持續擴張,集團同時管理大眾、輕奢、專業戶外等多個定位迥異的品牌,跨文化團隊管理、品牌邊界管控、資源分配一旦失衡,容易出現品牌互相分流、利潤率被稀釋。
其次是全球化整合存在不確定性,PUMA僅為聯營資產,安踏無法深度介入經營,短期難以貢獻正向利潤;亞瑪芬旗下高端品牌在歐美市場競爭激烈,海外市場拓展仍需要持續投入,回報週期較長。
第三,國內消費復甦力度偏弱,大眾運動賽道內卷加劇,折扣常態化,會持續壓制安踏主品牌的增長空間。與此同時,耐克大中華區渠道改革落地後,有望修復高端市場競爭力,疊加李寧等本土對手持續發力高端戶外與專業運動賽道,高端市場競爭會進一步白熱化。
安踏是否具備估值修復空間?
若對標耐克,儘管其大中華區持續承壓、股價大幅回撤,但依託全球穩固的市場基本盤、頂級體育IP壁壘、成熟的全球化DTC運營體系,耐克依然維持著高於安踏的估值中樞。這也反向印證:運動龍頭的合理估值,不止取決於單一區域業績,更取決於盈利質量、商業模式叠代能力與長期成長確定性。反觀安踏,當前市盈率估值低於耐克,但其毛利率、淨利率、經營利潤率等核心盈利指標全面領先,多品牌高毛利增長曲線清晰、渠道結構持續優化,基本面質量應可支撐估值上修。
但估值修復能否落地、修復空間能走多遠,併非單純由基本面決定,仍面臨三重核心制約。其一,國內消費市場持續偏弱,可選消費需求疲軟、終端折扣常態化,持續壓制大眾運動賽道增長上限,影響市場對消費龍頭的增速預期;其二,安踏自身存在多品牌管理復雜度擡升、PUMA與海外資產整合不及預期、高端賽道競爭白熱化等經營風險,成長確定性仍有待持續驗證;其三,當前全球資金偏好極致傾斜科技賽道,傳統消費板塊整體估值承壓、資金配置意願低迷,即便基本面優質,也難以獨立走出系統性估值行情,最終取決於主流資金是否認可其多品牌集團化的長期成長邏輯。
第十三屆港股100強評選即將正式啟幕,活動持續挖掘港股市場具備長期成長潛力的優質企業,也將為市場審視安踏這類消費龍頭的投資價值提供重要參考視角。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。



 或
 按钮分享