

10月9日,港股激光雷達龍頭速騰聚創(02498.HK)盤中震盪上行,截至發稿報16.22港元,上漲5.32%,總市值78.58億港元。
消息面,公司公佈2026年第三季度出貨數據,激光雷達總銷量59.56萬台,同比大增220.9%,創下單季歷史新高,車載ADAS與機器人業務同步高增,點燃市場對物理AI感知硬件的預期。
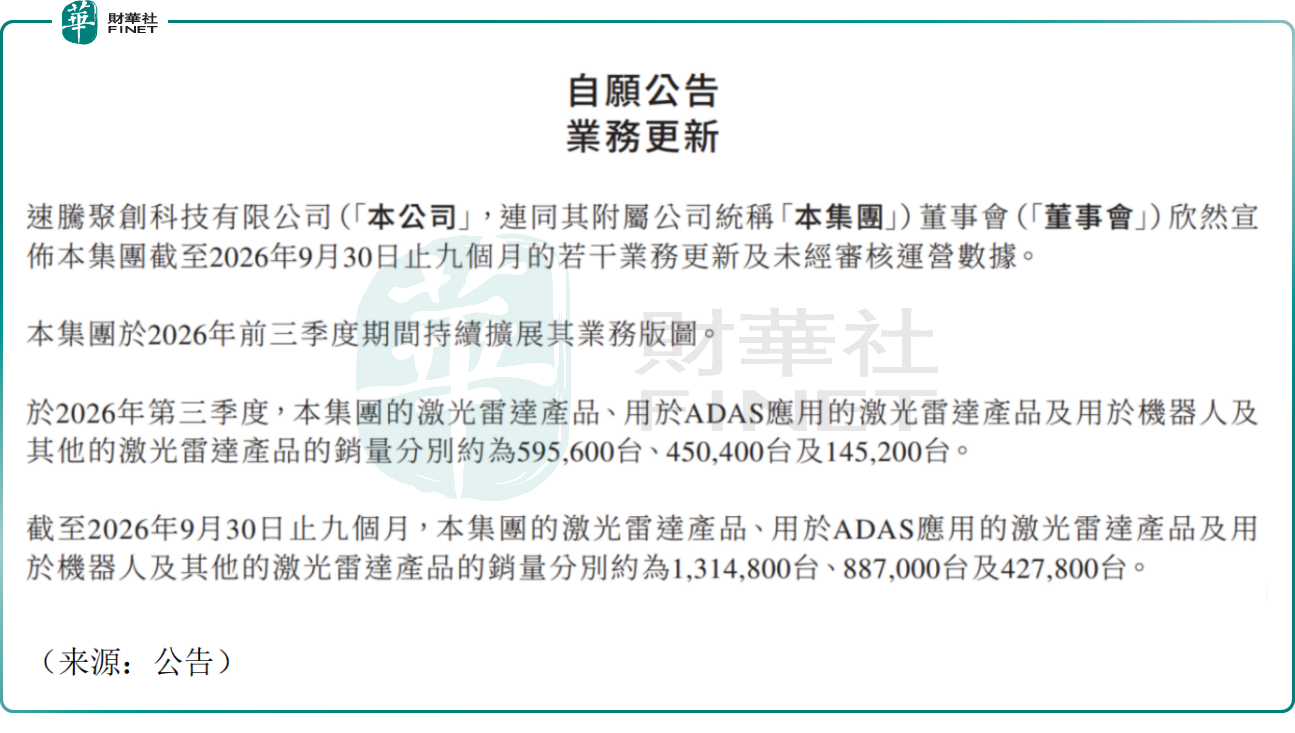
分業務來看,Q3的ADAS領域激光雷達銷量45.04萬台,同比增長200.1%;機器人領域激光雷達銷量14.52萬台,同比增幅309.0%,機器人業務繼續保持高速擴張。公司已經形成車載ADAS+機器人雙輪增長格局,機器人業務已經從第二增長曲線升級為核心收入支柱,公司深度綁定全球絕大多數頭部割草機器人廠商,同時覆蓋無人配送、商業清潔、人形機器人等場景。
值得一提的是,截至2026年8月,速騰聚創已與比亞迪、吉利、大眾、上汽、一汽、小米、長城、豐田等36家整車廠及一級供應商建立量產合作,累計獲得194款車型定點,81款車型已實現量產交付,產品涵蓋EMX高線數主激光雷達和E平台全固態產品。
展望後市,有樂觀的機構認為,公司出貨數據持續超預期,Q3總銷量再創新高,機器人業務維持三位數增長,機器人賽道毛利率相對更高,持續優化整體產品結構,平滑車載業務週期波動。長期來看,公司投資價值值得關注。
但也有謹慎的觀點認為,目前公司仍處於虧損狀態,2026上半年公司擁有人應占虧損1.61億元,ADAS業務受行業價格戰影響承壓,壓製整體毛利率,盈利兌現時間存在不確定性。整體來看,激光雷達行業競爭激烈,國內外廠商持續價格競爭,禾賽等競爭對手已經實現連續季度盈利,行業內捲或持續壓縮利潤空間。公司反彈或難以為繼。
值得一提的是,作為港股硬科技感知硬件平台,速騰聚創能否獲得港股100強研究中心認可,入圍第十三屆港股100強候選名單,同樣值得市場持續跟蹤。
港股100強評選活動自2012年舉辦以來,始終以科學的評價標準評選香港主板最具投資價值的上市公司,已成為香港資本市場價值標桿。目前,第十三屆港股100強評選活動籌備工作已正式啟動,擬將於2026年11月26日在香港會展中心舉行頒獎盛典。更多評選信息及報名方式,請關注港股100強官方網站。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。



 或
 按钮分享