

10月9日,賽力斯AH股集體跳水,市場情緒低迷。截至發稿,港股賽力斯(09927.HK)下挫3.82%,報33.2港元/股;A股賽力斯(601127.SH)同步承壓,跌幅達8.21%,報44.04元/股。
行情走弱的直接誘因,是賽力斯集團2026年9月成績不及預期。
10月8日晚間,賽力斯集團發佈2026年9月產銷快報,各項核心產銷數據均出現明顯下滑。數據顯示,公司9月新能源汽車銷量29271輛,同比下跌34.48%。其中,核心品牌賽力斯汽車銷量25370輛,同比大跌38.50%。此外,其他車型銷量2947輛,同比下跌18.32%。9月,集團整體合計銷量32218輛,同比下滑33.28%。
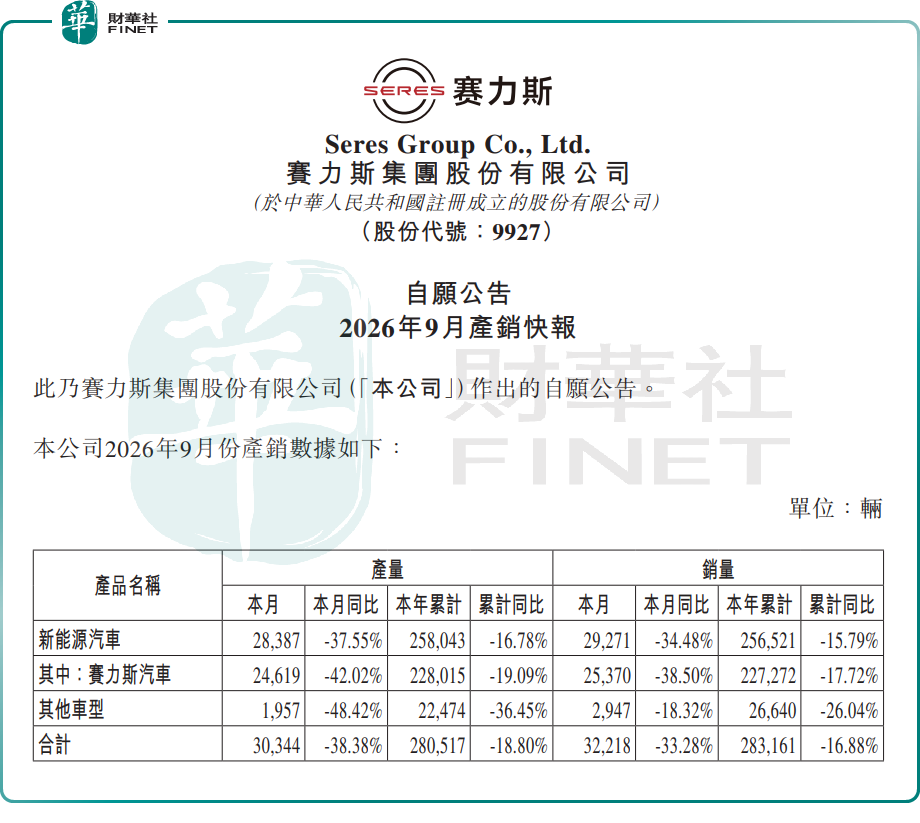
累計來看,今年1-9月,集團新能源汽車銷量256521輛,同比下跌15.79%;賽力斯汽車累計銷量227272輛,同比下跌17.72%;其他車型累計銷量26640輛,同比下跌26.04%;集團合計累計銷量283161輛,同比下跌16.88%。
無論是單月還是累計銷量,均出現雙位數下滑,顯示集團增長動能明顯減弱。
對於本次銷量大幅滑坡,市場總結多重核心誘因。首先,行業競爭進入白熱化階段,國內新能源汽車價格戰持續發酵,30萬-50萬元高端乘用車賽道內卷加劇。理想、蔚來、小鵬等主流新勢力持續迭代新車、讓利走量,極氪、智己等自主品牌加速高端化突圍,持續分流高端市場客源,問界系列面臨的外部競爭壓力大幅提升。
其次,公司自身處於產品迭代空窗期,車型週期階段性承壓。目前問界M7、M9等主力爆款車型上市已久,市場新鮮感消退,大量消費者觀望新款改款車型,持幣觀望情緒濃厚。而全新迭代車型尚未實現大規模交付放量,行業新舊產品銜接斷層,直接導致銷量階段性低迷。
再者,去年同期基數偏高放大同比壓力。2025年9月問界系列依託新車上市熱度實現銷量高增,形成較高業績基數,使得今年同期同比增長難度大幅增加,數據自然出現明顯回落。
除此之外,華為鴻蒙智行多品牌戰略全面落地後,品牌與渠道資源持續分流,問界系列獨有的技術、渠道稀缺性逐步弱化。公司不僅需要應對全行業的價格戰內捲,還面臨鴻蒙智行體系內其他合作品牌帶來的客源分流,進一步壓製銷量修復節奏。
基本面疲軟帶動股價持續走弱,賽力斯AH股長期弱勢格局凸顯。港股賽力斯自2025年11月上市以來持續震盪下行,目前較131.5港元的發行價大幅回撤近75%,深陷破發態勢,二級市場投資者普遍深度套牢。
A股賽力斯同樣跌跌不休,自2025年9月創下173.55元/股的歷史高點後持續陰跌,迄今累計跌幅也超7成,估值持續回落。
業內分析表示,當前賽力斯正處於產品迭代與業績修復的關鍵瓶頸期,股價持續承壓的核心癥結在於銷量增長失速。後續新車型能否順利落地、快速放量,填補當前銷量缺口,將重資產研發與產能投入轉化為實打實的經營業績,是公司業績回暖、股價止跌企穩的核心關鍵。
作為國內智能新能源汽車賽道的核心整車標的,賽力斯憑藉差異化的鴻蒙智駕體系與高端車型佈局,一直是港股100強評選重點關注的硬科技企業。其後續產品迭代成效、銷量修復節奏與經營基本面變化,將直接影響其榜單參評競爭力。
據悉,港股100強評選活動自2012年舉辦以來,始終以科學的評價標準評選香港主板最具投資價值的上市公司,已成為香港資本市場價值標桿。目前,第十三屆港股100強評選活動籌備工作已正式啟動,擬將於2026年11月26日在香港會展中心舉行頒獎盛典。更多評選信息及報名方式,請關注港股100強官方網站。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。



 或
 按钮分享