
2026年第3季,尤其9月份,全球資產市場正經歷一場不同於今年上半年的變化。歐美央行在抗通脹與穩增長之間選擇了偏緊立場,市場對進一步加息的定價明顯升溫。
宏觀背景:加息風暴席卷全球
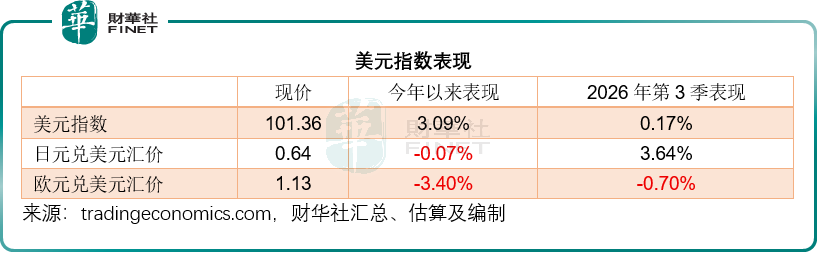
市場正在迅速定價美聯儲未來一年合計75個基點左右的加息,而部分交易在對衝進一步加息至近100個基點的尾部風險;同時,中期選舉前一個月美聯儲按兵不動的歷史規律,也使這一定價存在回擺風險。美元指數從年初的98.32一路攀升至當前的101.36點,年內累計漲幅達3.09%,但第3季僅微漲0.17%,發達經濟體的同步加息與巨額赤字所引發的憂慮,似乎併沒有如預期那樣推動美元走強。
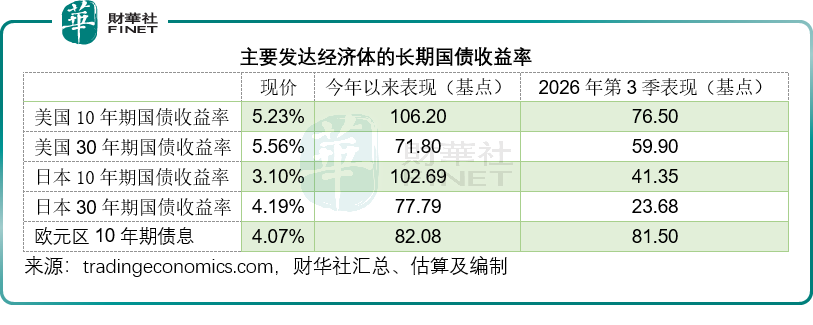
與美元走強相伴的,是發達經濟體長期國債收益率的快速上行,這標誌著全球無風險利率中樞的實質性擡升。美國10年期國債收益率從年初的4.17%飙升至5.23%,大幅上行106.20個基點,其中第3季上升了76.50個基點;30年期收益率也從年初的4.85%升至當前的5.56%。與此同時,日本10年期國債收益率從年初2.07%升至當前的3.10%(+102.69基點),歐元區10年期收益率從年初3.25%升至4.07%(+82.08基點)。長端利率的大幅上行,不僅增加了全球融資成本,也對各類風險資產的估值構成了系統性壓制。
在這一金融緊縮週期中,地緣政治的緊張局勢成為加劇市場波動的催化劑。中東衝突的持續發酵,特別是霍爾木茲海峽航運中斷風險的上升,為全球能源供應鏈蒙上了厚重的陰影;而俄烏衝突進入長期消耗階段,則進一步固化了全球地緣政治的割裂格局。
儘管全球經濟在勞動力市場軟化和通脹粘性超預期的背景下,依然展現出一定的韌性,但增速放緩已是不爭的事實。面對長端收益率快速上行,市場曾討論「縮長發短」的政策思路,即通過增加短期國債發行、減少長期國債供給來抑制長端收益率上行。貝森特主導的美國財政部選擇以長債回購操作試圖緩和債市壓力,但在加息週期中顯得杯水車薪,反而凸顯了財政與貨幣政策之間的深刻矛盾。
資金流向大遷徙:哪類資產笑到最後?
在加息與地緣危機的雙重夾擊下,2026年第3季的全球資金流向呈現分化。
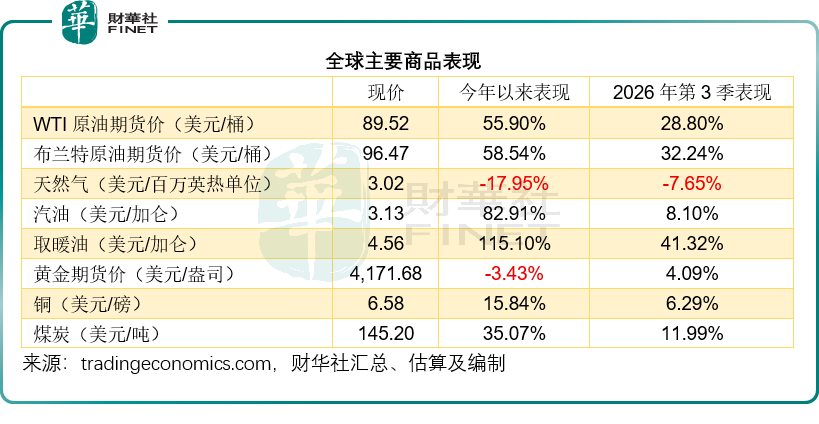
能源板塊在第3季成為最耀眼的明星。受中東衝突和霍爾木茲海峽中斷風險推動,供應風險溢價飙升。WTI原油期貨價從年初的每桶57.42美元飙升至89.52美元,年內漲幅高達55.90%,其中第3季單季漲幅達28.80%;佈倫特原油同樣表現強勁,從60.85美元/桶升至96.47美元/桶,年內漲幅58.54%,第3季漲32.24%。
儘管美國宣佈通過「出借」方式向市場提供最多4000萬桶戰略原油儲備,試圖平抑油價,但SPR庫存已降至1982年10月以來最低,實際平抑能力明顯未見效果。在供應中斷擔憂面前,油價依然維持強勢震盪。
成品油市場則呈分化。汽油價格從年初的1.71美元/加侖升至3.13美元/加侖(+82.91%),第3季僅漲8.10%;而取暖油則上演狂飙行情,從年初的2.12美元/加侖飙升至4.56美元/加侖,年內漲幅高達115.10%,第3季單季已大漲41.32%。取暖油的暴漲或是冬季備貨需求、中東供應中斷擔憂以及煉油產能緊張多重因素疊加的結果。相比之下,天然氣價格則從年初的3.69美元/百萬英熱單位跌至3.02美元(-17.95%),第3季下跌7.65%,顯示出能源品種間的結構性分化。
煤炭價格則從年初的107.50美元/噸升至145.20美元/噸(+35.07%),能源安全焦慮或為推動其上漲的核心邏輯。
金價今年表現不佳,但第3季反彈:作為傳統的避險資產,黃金在2026年的表現卻略顯黯淡,黃金期貨價格從年初的4,319.80美元/盎司回落至當前的4,171.68美元/盎司,年內下跌3.43%,這主要是因為加息預期強烈,且長期債息持續攀升,高企的實際收益率極大地壓制了無息資產的吸引力。然而在第3季,隨著油價上漲推動通脹預期升溫,以及地緣避險需求的回升,金價迎來了4.09%的反彈。世界黃金協會預計,下半年金價大概率將在4,100美元附近維持高位波動。
除了能源,部分工業品也展現出結構性機會。銅價從年初的5.68美元/磅升至6.58美元/磅(+15.84%),這主要得益於AI數據中心建設及新能源轉型帶來的強勁需求支撐。
全球股市:AI鏈降溫,港股A股持續承壓
全球股市在第3季的表現,比上半年更加分化。
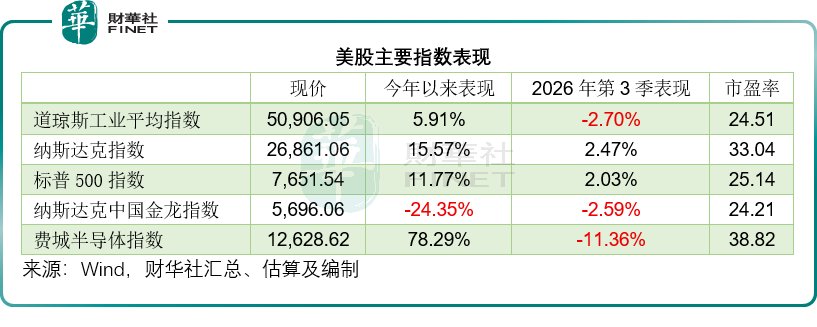
美股內部出現明顯輪動。AI產業鏈主要上市企業權重較高的兩大指數表現大致一致,納斯達克指數年內上漲15.57%,第3季上漲2.47%;標普500指數年內上漲11.77%,第3季上漲2.03%;契合AI產業鏈在第3季波動加劇的行情,因市場開始擔心AI安全性以及巨額資本開支的回報問題。費城半導體指數年內上漲78.29%,但第3季跌11.36%,反映AI硬件、半導體設備、存儲等前期漲幅較大的板塊在第3季遭遇獲利回吐。
以傳統藍籌股為主的道瓊斯工業平均指數仍繼續跑輸大市,年內僅累漲5.91%,第3季則下跌2.70%。
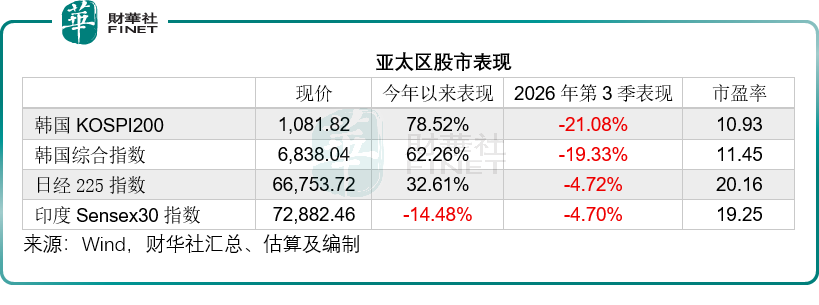
與此同時,日韓股市今年以來仍保持極大的漲幅,韓國KOSPI200和韓國綜合指數今年以來累計漲幅分別達到78.52%和62.26%,而日經225指數則累漲32.61%,但兩地股市在第3季均出現較大幅度的回落,韓國兩大指數第3季的跌幅約20%,而日經則跌4.72%,與費城半導體指數的走勢相似,主要因為日韓的大盤股中不少AI產業上游供應商,與費城半導體指數的波動邏輯一致。
中資股依然是全球表現最差的市場,反映中概股表現的納斯達克中國金龍指數第3季的跌勢雖不如日韓股市,但今年以來的累計跌幅仍達到24.35%,顯著跑輸美股大盤表現。
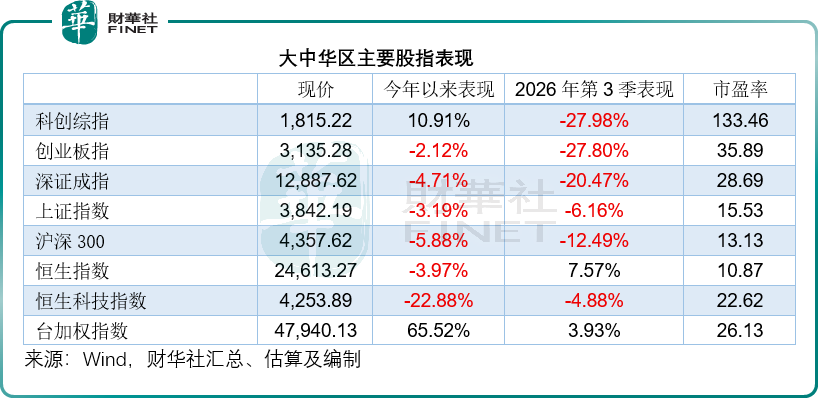
A股和港股同樣偏弱,而且有不少AI產業鏈上游公司的A股第3季跌勢更甚。
科創綜指年內上漲10.91%,但第3季下跌27.98%;創業板指年內下跌2.12%,第3季下跌27.80%;深證成指年內下跌4.71%,第3季下跌20.47%;上證指數年內下跌3.19%,第3季下跌6.16%;滬深300年內下跌5.88%,第3季下跌12.49%。成長股和高估值板塊在第3季承壓更明顯,顯示在外部利率高企、內部盈利修復節奏尚待驗證的環境下,資金對長久期資產仍較謹慎。
港股方面,恒生指數年內下跌3.97%,但第3季上漲7.57%;恒生科技指數年內下跌22.88%,第3季下跌4.88%。港股整體併非全面上漲,科技股仍受估值和流動性約束,但部分低估值、高分紅和資產重估型板塊表現突出。
今年以來,港股中沉寂較久的綜合企業板塊表現較強,太古系、長和(00001.HK)、中信股份(00267.HK)、週大福創建(00659.HK)等公司獲得資金關注。其中,太古A(00019.HK)年內累計漲幅達到71.16%,長和年內上漲約34.11%,週大福創建年內上漲約19.64%,復星國際(00656.HK)和中信股份年內漲幅也在10%以上。這類公司通常擁有多元資產、穩定現金流或潛在估值修復空間,在高利率環境中更容易被看重。
金融板塊同樣表現不俗。徽商銀行(03698.HK)和東亞銀行(00023.HK)今年以來累計漲幅在50%以上,東亞銀行最近60個交易日的累計漲幅更達到51.21%。國泰君安國際(01788.HK)近三個月的累計漲幅或也接近50%。此外,富衛集團(01828.HK)、中信銀行(00998.HK)、大新金融(00440.HK)及國有四大行等也有20%以上的累計漲幅。
醫療保健板塊中,金斯瑞生物科技(01548.HK)最近表現突出,近60個交易日的累計漲幅高達238.06%,藥明系在港股的表現也相對較強,或反映創新藥、CXO賽道訂單與基本面邊際改善,帶動板塊估值修復。
資金似乎不願鎖定長端風險
復盤第3季行情,最耐人尋味的不是哪類資產漲得最多,而是資金似乎不再輕易下注。
長端債息仍持續走高,或說明大資金尚未在被視為無風險的長久期主權債形成穩定買盤。若全球聰明資金集體湧入長債避險,長端收益率應會回落。當前市場持續擡升期限溢價,本質或是補償通脹不確定性、財政供給壓力和海外買盤不足等風險。
AI產業鏈龍頭持續出現調整,或意味著資金對遠期成長故事的容忍度在下降。AI產業長期發展邏輯未被颠覆,但高利率環境下,資金不再為純粹的賽道預期買單,轉而聚焦實打實的訂單落地、現金流兌現與盈利能力。無業績支撐、依靠估值擴張的高估值標的,更容易受到高利率環境衝擊。
大類資產的分化,或反映市場無統一避險主線。原油受地緣支撐但波動劇烈,黃金有避險屬性但受利率壓制,工業金屬局部走強但無需求支撐,各類資產均存在明顯多空制約。在此背景下,全球資金或傾向於選擇分散配置:依託貨幣基金、短債鎖定無風險高息,依託高股息股票獲取穩健收益,依託黃金、能源對衝尾部風險,以輕量化、分散化的倉位應對市場高波動。
後市展望:高利率仍是地心引力,但市場或在尋找新平衡
展望2026年第4季及中短期市場,長端利率走勢仍是全球資產定價的核心錨點。當前美國30年期國債收益率維持在5.5%附近,10年期國債收益率維持在5.2%以上,將持續壓制全球權益估值、企業融資成本、房地產定價與信用利差。高利率或暫時不會引發系統性經濟崩塌,但會持續壓縮長久期、高估值、弱現金流資產的溢價空間,令市場結構性分化格局進一步加劇。
權益市場方面,資金可能繼續從AI、半導體等成長賽道中輪動,併開始轉向低估值、高股息、資產質量相對優質的防禦性板塊,港股中的綜合企業、金融和部分醫療保健板塊之所以表現較強,正是因為它們在一定程度上滿足了這種偏好,若後續國內經濟盈利修復持續落地,低估值價值賽道有望迎來進一步估值修復。
債市方面,需要觀察長端買盤何時重新出現。如果通脹預期回落、財政供給壓力緩解,或者養老金、保險資金、海外官方資金重新開始配置長債,長端利率有望逐步見頂。但在此之前,長債息率高企仍是需要時刻關注的風險。
匯率方面,美元指數仍受美利差支撐,但日元、歐元的走勢將更依賴各自央行政策變化。日本國債收益率上行可能繼續影響全球套利交易和資金流向。
地緣風險仍是不可忽視的變量。中東局勢、能源供給、航運通道和貿易限制都可能突然改變資產價格路徑。油價若繼續受地緣推動,可能再次擡升通脹預期,從而延緩全球央行寬松節奏;若地緣緩和,風險資產則可能獲得階段性修復。
美國中期選舉也是未來需要關注的事件。選舉前後,財政政策、貿易政策、監管環境和市場風險偏好都可能出現變化。歷史經驗顯示,選舉年併不必然導致市場下跌,但政策不確定性上升往往會加大資產波動。
綜合來看,未來很大可能抱持當前高波動的特徵。資金不會輕易放棄高息現金和短債,也不會完全離開股市,但會更挑剔地選擇盈利確定性和估值安全邊際。對AI產業鏈的買盤不會消失,但會從主題炒作轉向業績驗證;港股不會全面反轉,但低估值和高分紅板塊在理論上仍可獲得一定的支持;長端債市未必會立刻逆轉,但一旦買盤重新出現,收益率上行壓力有望邊際緩解。
結語
2026年第3季的全球資產市場,沒有提供簡單的答案。油價上漲併不等於商品牛市,債息上行併不一定必然推動資金湧入債市,AI股回調也不等於科技週期終結。市場真正發生的變化,是資金從單一叙事中抽身,重新在現金流、估值、股息、久期和地緣風險等維度中做選擇。
展望未來,AI革命、能源轉型、地緣重構是不可逆轉的結構性趨勢,將在中長期持續塑造全球資產的收益風險特徵。而短期的劇烈波動,恰恰為那些具備戰略眼光和紀律性的長期資金,提供在低位佈局優質資產的難得窗口。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。


 或
 按钮分享