
9月30日,在AI製藥、創新藥板塊普漲行情下,英矽智能(03696.HK)股價強勢拉升,截至收盤,該股漲8.48%,報60.1港元/股。
從K線走勢觀察,該股上市初期受資金追捧,股價於今年2月最高衝至80.9港元;衝高之後經歷了一輪深度回調,於6月中旬股價下探至30.82港元後持續反彈,當前距離歷史高點仍有不小空間。
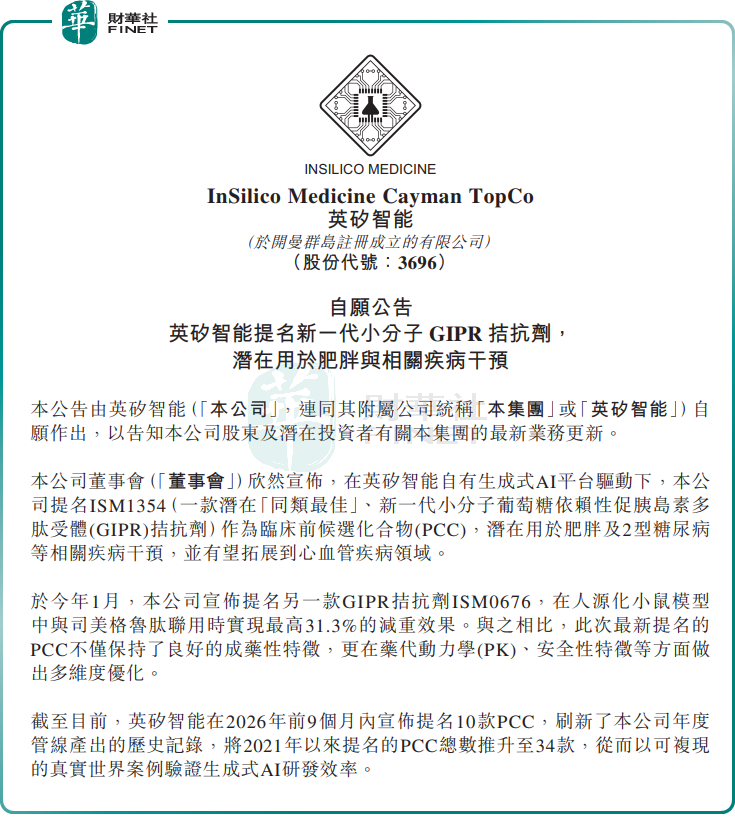
消息面上,英矽智能9月30日午間發佈公告稱,在自有生成式AI平臺驅動下,其提名ISM1354作為臨床前候選化合物。
資料顯示,ISM1354是一款潛在「同類最佳」的新一代小分子GIPR拮抗劑,潛在用於肥胖、2型糖尿病等代謝疾病乾預,並有望進一步拓展至心血管疾病領域。
本次提名背後,是公司AI研發效率的持續驗證。英矽智能2026年前9個月已宣佈提名10款PCC,刷新年度管線產出歷史記錄,將2021年以來累計PCC總數推升至34款。
與今年1月提名的另一款GIPR拮抗劑ISM0676相比,ISM1354在保持良好成藥性特徵的同時,於藥代動力學、安全性特徵等方面實現多維度優化。值得一提的是,ISM0676在人源化小鼠模型中與司美格魯肽聯用時實現了最高31.3%的減重效果。此次提名進一步驗證了公司生成式AI平台的可復現性,並為代謝疾病治療領域帶來新的潛在選擇。
回到公司基本面,英矽智能是港股代表性AI製藥企業,2025年底登陸港交所主板。作為全球生成式AI製藥的先行者,公司核心壁壘在於自主研發的Pharma.AI平台,實現了靶點發現、分子生成及臨床預測的全流程縱向整合,覆蓋纖維化、腫瘤學、免疫學、疼痛、肥胖與代謝紊亂等多個疾病領域。
2026年上半年,英矽智能實現總營收1.06億美元,同比增長287.2%;期內利潤3554萬美元,為登陸港交所之後發佈的首次半年度盈利,經營現金流轉正;期末現金及投資組合合計5.85億美元,財務儲備充足。公司收入主要來自禮來、施維雅、武田等跨國藥企BD合作首付款與里程碑,軟件解決方案業務作為第二曲線穩步推進。
英矽智能AI平台持續產出PCC,管線迭代速度遠超傳統藥企,BD合作不斷落地驗證平台價值,公司已實現半年度盈利,商業化路徑逐漸清晰。
但也有謹慎觀點認為,GIPR拮抗劑等管線尚處於臨床前階段,後續臨床推進存在失敗風險;BD收入具有一次性特徵,持續性有待觀察;AI製藥行業競爭加劇,技術路線迭代較快。
另值得關注的是,第十三屆港股100強評選活動相關榜單候選申報與招商工作已同步啟動。英矽智能作為港股AI製藥賽道代表性企業,Pharma.AI平台壁壘突出,管線產出效率領先,且已實現首次半年度盈利,具備較強參評實力;但創新藥研發風險高、管線仍以早期為主,業績兌現存在不確定性,或將對綜合評分形成一定製約。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。


 或
 按钮分享