
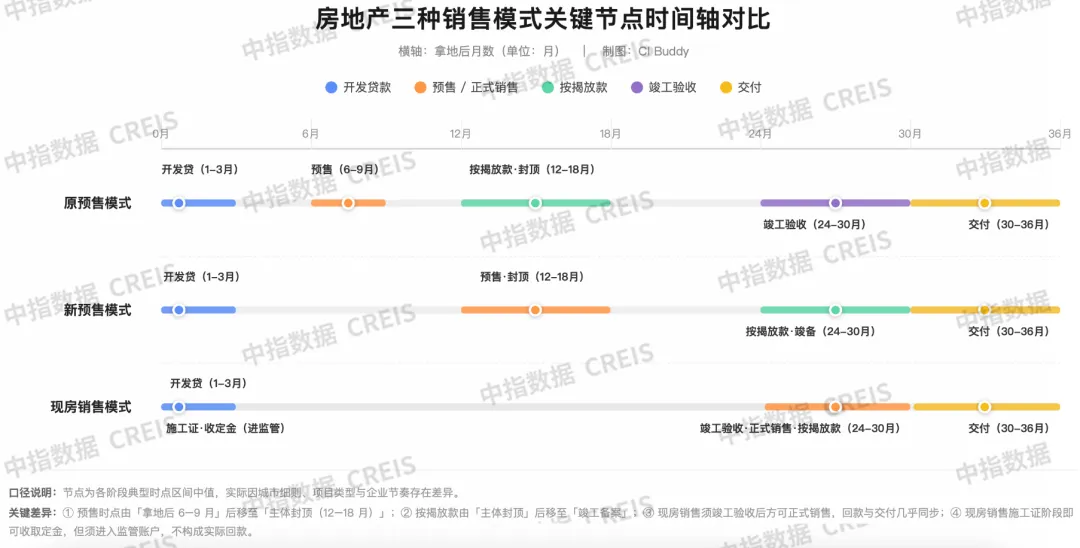
8月28日,商品住房銷售制度改革正式落地,預售門檻提升至主體結構封頂,個人按揭貸款發放節點延後至竣工備案,併進一步推進現房銷售。新政實施滿一個月,從9月市場表現看,銷售量價總體延續此前運行態勢,政策對短期交易市場的直接影響尚不明顯。相比之下,供給端和土地市場已經出現一些值得關注的變化,個別核心城市加快項目預售證取證節奏,房企在土地市場的投資決策則趨於審慎。
銷售端:新政短期影響有限,9月市場延續原有築底態勢
8·28新政對存量項目設置了過渡安排,已取得預售證的項目按揭發放可按原規定執行,新政前已取得工規證的項目也仍可按照原預售條件推進。當前在售和可售房源大多形成於新政之前,銷售市場短期受到的直接影響相對有限。
從9月成交情況看,重點城市新建商品住宅成交面積延續此前走勢。根據中指數據,9月1-27日,重點30城新建商品住宅成交面積同比下降5.5%,一線城市同比增長9%;北京、上海在8月需求端政策優化帶動下,成交同比分別增長18%和16%。重點20城二手住宅成交10.4萬套,同比增長4.2%,上海二手房成交量已連續7個月同比增長。當前核心城市成交改善更多受到此前需求端政策和「金九」傳統銷售旺季的帶動,多數城市新房市場仍處於築底階段,市場修復主要集中在核心城市的優質板塊和項目。
價格方面,部分城市新房項目近期出現價格調整,但主要表現為收回優惠、調整不同樓棟之間的價格差異,真正直接上調銷售價格的項目仍較少。當前市場尚未形成普遍性的漲價趨勢,項目價格調整更多是企業根據銷售情況、產品差異和市場預期作出的局部策略變化。
總體來看,8·28新政落地滿月,政策對新房成交量價的直接影響較為有限,9月市場表現基本延續此前築底和結構性修復的運行態勢。隨著現房銷售及新的預售制度逐步落地,其對購房者預期、項目供應和市場交易的影響仍需在後續市場運行中進一步觀察。
供給端:當前供應延續縮量,預計新政影響將逐步顯現
9月新房上市供應延續縮量。根據中指數據,9月1-27日,20城新建商品住宅批準上市面積同比下降近三成,延續今年以來的供應縮量趨勢。但這一變化主要仍是此前土地成交和新開工持續下降的累積結果,8·28新政落地僅一個月,對當前新房上市規模的直接影響仍較小。
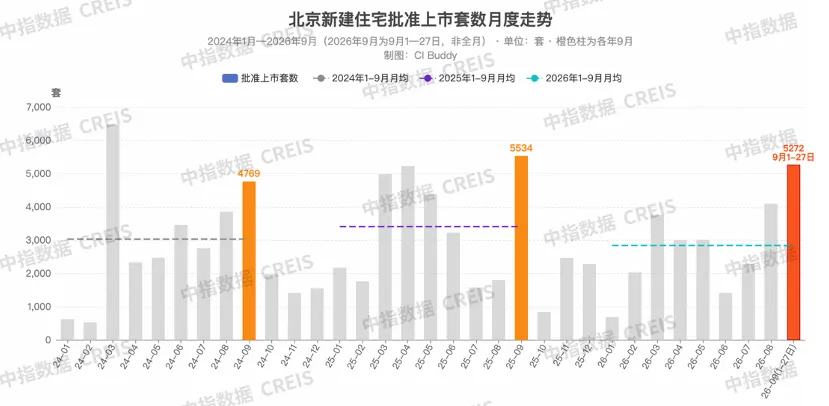
值得關注的是,部分核心城市近期獲取預售證節奏有所加快。以北京為例,9月1-27日,北京新房上市套數達5272套,已超過今年各月全月規模。部分房企也在加快施工進度和取證節奏,對於新政前已達到或接近預售條件的項目,部分企業傾向於加快推進取證併進入銷售階段,以縮短資金佔用週期。這也意味著,短期供應端仍將以存量項目為主,新政尚未形成明顯的供應斷檔。
從中期看,新政對供應節奏的影響將逐步體現。原有預售模式下,房企拿地後通常約6-9個月可以進入預售;新預售模式將預售節點提高至主體結構封頂,部分項目從拿地到最早預售的時間可能延長至12-18個月。由此,新項目從拿地到形成市場供應的週期將整體拉長,影響不會立即反映在今年的供應數據中,而會隨著新政後取得土地的項目進入開發階段逐步體現。按照目前的開發週期判斷,2027年起新政對新增供應的影響將逐步增強,二季度前後可作為重點觀察階段,但具體傳導節奏仍取決於地方細則及在途項目的過渡安排。
從城市來看,制度調整對供應和市場的影響存在一定差異。預售佔比較高、庫存相對較低且需求基礎較好的核心一二線城市,新增供應節奏變化對市場成交的影響可能更為明顯;部分庫存較高、需求偏弱的三四線城市,近年來新拿地規模已經較少,不少項目本身開發銷售週期較長,實際已接近準現房或現房狀態,制度調整帶來的市場影響相對有限。
新增供應節奏放緩短期有助於改善供求關系,為存量項目去化提供一定空間,但若供給收縮持續,也可能對後續新房銷售規模恢復形成一定制約。
地方細則:北京明確在途項目過渡安排,按揭放款仍較嚴格
9月24日,北京率先出台8·28新政地方實施意見,對預售管理、現房銷售、資金監管及住房信貸等作出具體安排。新老項目劃分上,對於8·28(含)前已取得(含部分取得)工規證但尚未取得預售證的項目,仍可按原有預售條件執行(與全國性政策一致);8·28(含)前已拿地(含正在出讓)但尚未取得工規證的項目,原則上按新項目執行預售管理,僅當各區政府確保能夠按時建成交付、報市級部門備案後,在2027年底前仍可按原有預售條件申請預售,這一規定使在途項目的供應節奏獲得緩衝,但緩衝僅限於預售門檻,資金監管及按揭放款仍較嚴格。
對於新項目,北京明確預售須單體建築主體結構封頂,併取得五方簽章的驗收記錄,預售資金實行全額、全過程監管,項目聯合驗收後方可解除監管。按揭發放方面,8月28日後取得預售許可證的項目,個人住房按揭貸款(含公積金貸款)須待竣工備案後方可發放,貸款資金通過受託支付進入預售資金監管賬戶。
現房銷售方面,8月28日起新發佈土地出讓公告的商品住房項目優先選擇現房銷售,且所售房屋及建設用地使用權須無抵押、無查封;開發企業在取得施工許可證後即可與購房人簽訂定金合同,定金一般不超過總房價款的1%。土地款方面,8月28日後發佈出讓公告的商品住宅用地出讓價款可分期繳納,合同簽訂之日起30日內首付不低於50%,餘款兩年內繳清且不計利息,為新項目資金安排提供一定緩衝。
總體來看,北京此次細則併未改變8·28新政提高預售門檻、延後按揭發放和推動現房銷售的基本方向,重點是通過在途項目過渡、土地款免息分期等安排,平滑存量供應節奏和新增項目的資金壓力,同時以資金全額封閉監管為底線,維護購房者權益。
北京房地產政策歷來具有較強的風向標意義,其具體落地方式也為其他核心城市細則提供了重要參考。
土地市場:房企出價趨於審慎,投資邏輯開始調整,年末供地高峰是重要觀察窗口
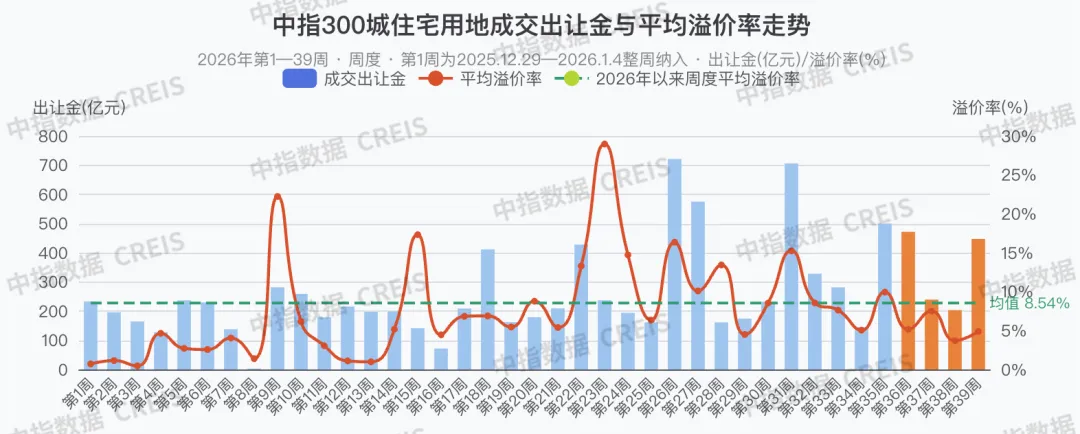
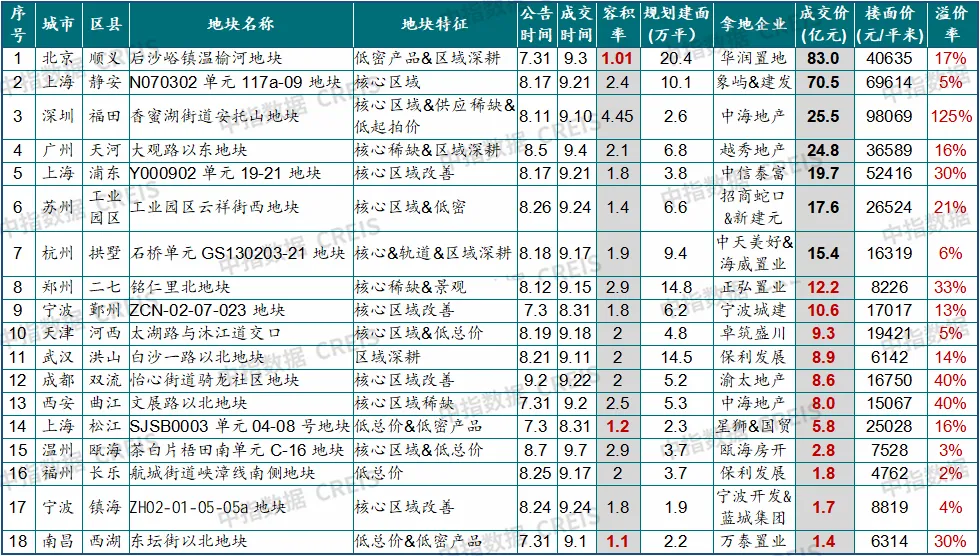
相比交易市場,8·28新政對土地市場的影響已經出現一定迹象。8月31日以來,300城住宅用地成交溢價率整體低於前期水平。根據中指數據,新政後四週(8月31日-9月27日),300城住宅用地出讓金分別為472億元、239億元、203億元和447億元;平均溢價率分別為5.2%、7.5%、3.7%和4.9%,其中第二週溢價率主要受深圳單宗優質地塊拉動,剔除後僅1.1%。9月以來(1-27日),300城合計成交規劃建築面積2982萬平方米,土地出讓金1155億元,平均溢價率6.0%,較8月有所回落,多數城市以底價、低溢價成交為主。
需要注意的是,9月成交土地多數在8·28新政前已公告,企業拿地決策也主要形成於政策落地前,因此當前土地市場表現更多反映企業對新政影響的初步評估。
從近期成交地塊來看,房企對項目確定性的關注有所提升。核心城市優質、稀缺地塊仍具有一定吸引力,部分低容積率改善型地塊因開發節奏相對可控、產品溢價空間較大,仍能獲得企業關注;與此同時,地塊總價較低、區域深耕以及聯合拿地等方式也有所增加。
整體來看,企業對未來銷售速度和價格的測算更加謹慎,同時更加關注開發週期、資金佔用和項目去化確定性。在這一背景下,企業出價策略趨於審慎,部分項目的土地溢價空間受到一定約束。
表:8.28新政後(8.31-9.27)核心一二線城市宅地溢價地塊情況
數據來源:中指數據CREIS
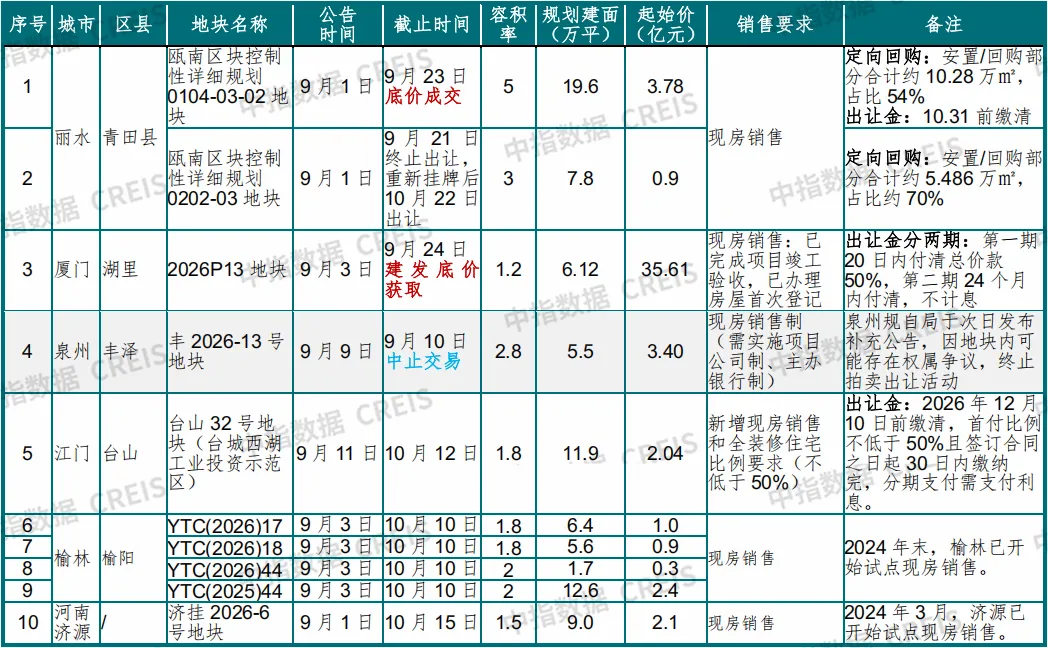
從供地端來看,地方政府也在通過調整土地出讓條件,為新模式下的項目開發提供一定資金緩衝。根據中指監測,8月31日至9月27日,廈門、麗水、江門等城市已推出現房銷售地塊,部分地塊同時配套土地款分期繳納等安排。9月24日,廈門首宗8·28新政後現房銷售住宅地塊成交,建發以底價獲取。與此同時,北京9月已有3宗住宅用地取消出讓,西安、成都、福州等城市也出現個別地塊終止出讓的情況,土地市場對新銷售制度的適應正在逐步展開。
表:8.28新政後(8.31-9.27)部分現房銷售地塊情況
數據來源:中指數據CREIS
此外,值得關注的是,年末通常是全年住宅用地供應的集中期。根據中指數據,2023、2024、2025年的11-12月,300城住宅用地出讓金佔全年比重分別為34.8%、44.3%和34.7%,年末土地市場的成交情況具有較強的觀察意義。
各地新政細則要求年內出台,最小交付單元、土地款分期繳納、過渡期安排等政策將直接決定房企未來策略及拿地能力,進而影響2027年及之後的新增供給。
房企:經營模式加快調整,更加重視現金流和項目確定性
8·28新政改變了商品住房從開發建設到銷售回款的資金週轉節奏。傳統預售模式下,房企可以通過較早銷售和按揭回款回收部分開發資金,併進一步投入後續建設和拿地;隨著預售節點和按揭放款進一步後移,項目資金佔用週期相應拉長,房企需要重新安排項目建設、銷售與資金使用節奏。
對於存量項目而言,在新老項目過渡政策安排下,部分項目仍可延續原有預售條件,政策對項目開發節奏的直接影響相對有限,但按揭放款節點變化仍會對資金回籠節奏產生影響,企業需要做好項目資金安排。對於新拿地項目而言,則需要按照新的銷售制度重新進行投資測算,更加關注開發週期、資金佔用、銷售回款節奏以及項目去化確定性,拿地時對區域市場基礎、地塊區位、產品競爭力和項目總投資規模的考量也會更加充分。與此同時,現房銷售下,項目最終呈現的產品品質與銷售表現聯系更加緊密,企業需要在項目定位和開發階段更加重視產品設計與交付品質。
總體來看,8·28新政推動房企經營邏輯進一步從依賴預售和快速週轉,向更加重視項目全週期管理、現金流安全和開發確定性轉變。
小結
綜合來看,8·28新政落地一個月,市場交易端的直接影響相對有限,9月新房成交量價表現總體延續此前的築底態勢。供應端仍處於縮量過程中,但當前變化主要是此前土地和開工收縮的累積結果,新政影響尚未充分體現。相比之下,土地市場已出現一些更直接的變化,房企拿地更加關注項目確定性、開發週期和資金佔用,地方政府也開始通過現房銷售、土地款分期等方式調整供地條件。
四季度需重點關注地方細則落地及新老項目銜接、按揭放款節點和最小交付單元等配套安排,以及年末土地供應和房企拿地情況。前者將影響政策在不同城市的實際傳導程度,後者則是觀察2027年新增供應變化的重要窗口。
來源:中指研究院公眾號

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。


 或
 按钮分享