
截至9月23日發稿時,思格新能(06656.HK)近5個交易日股價累計反彈幅度已超10%,但當前股價仍與前期高點存在較大差距,同時10月的解禁或將成為阻礙公司股價持續反彈的重要因素。
回顧上市以來股價表現,公司於2026年4月16日登陸港交所主板,發行價324.2港元。上市首日市場情緒火爆,盤中最高觸及666.302港元,收盤大漲104.29%。但熱潮快速消退,估值回歸疊加新能源板塊資金流出,股價開啟持續回調通道,近期最低下探至255.6港元,一度跌破發行價;目前股價較高點已然「腰斬」。
更令投資者關注的是,思格新能即將迎來上市滿半年的基石股份解禁窗口,這也給股價後續走勢埋下不確定性。
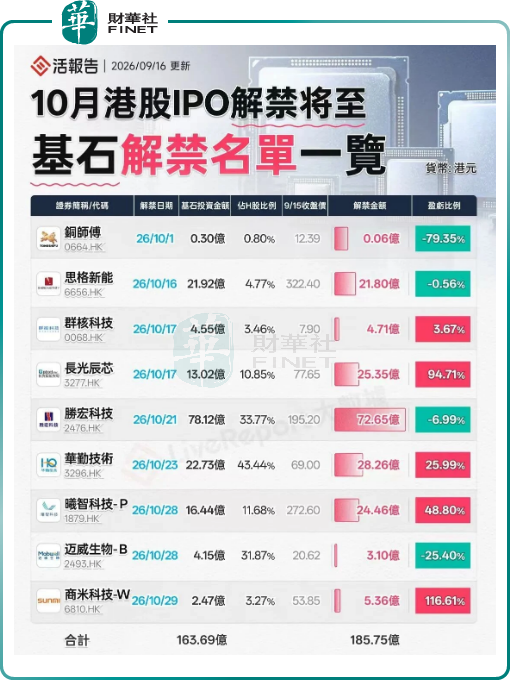
根據此前公告,思格新能基石投資者建投國際所持的限售股份禁售期至2026年10月15日屆滿,相關股份將於10月16日起正式解禁流通。據活報告9月16日統計的數據,思格新能基石投資者解禁規模為21.92億元,占H股比例達4.77%。
雖然解禁股份占整體股本比例有限,但作為上市後首批大規模流通籌碼,在股價偏弱、板塊整體承壓的環境下,解禁拋壓或擾動短期股價走勢。
資料顯示,思格新能由華為系高管團隊創立,深耕分佈式光儲一體化設備賽道,涉及戶用、工商業等使用場景,核心五合一光儲充一體機全球市佔率領先。
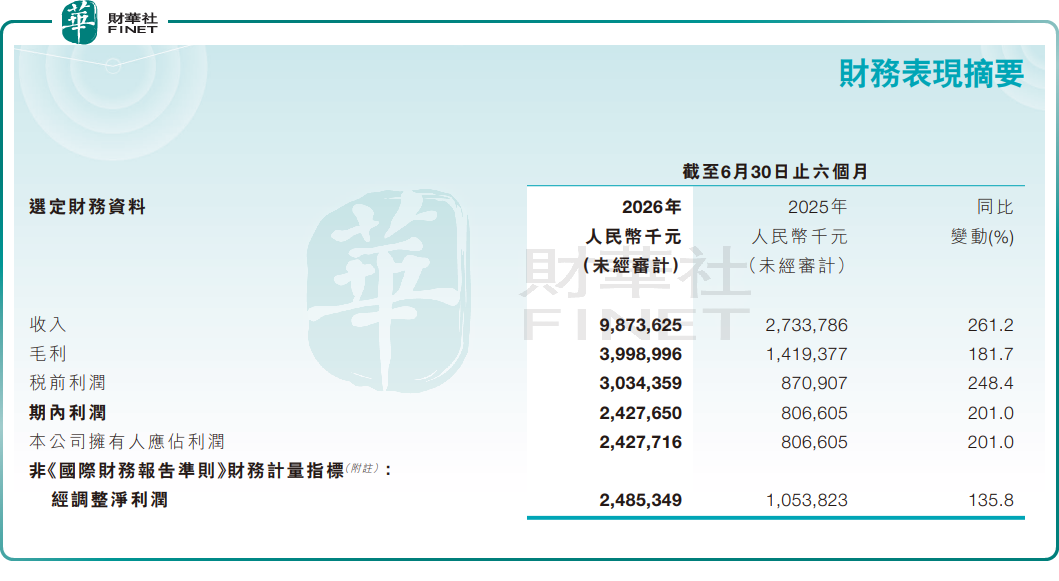
今年上半年,思格新能交出了靚麗成績單,公司實現營收98.7億元,同比大增261.2%;毛利率由51.9%降至40.5%;歸母淨利潤24.3億元,同比增長201.0%;經調整淨利潤24.9億元,同比上漲135.8%。
光儲系列產品是增長核心,期內實現收入92.96億元,占總營收比重達94.2%,同比增長267.1%。公司表示,業績高增主要來自海外戶儲市場規模擴容,疊加自身市場份額提升,產品銷量大幅放量帶動營收、利潤同步上行。
雖然業績實現爆發式增長,但經營層面風險點依舊客觀存在:第一,產品、市場雙集中,絕大部分收入來源於歐洲戶儲一體機,海外地緣、關稅、補貼政策變動將直接衝擊出貨;第二,毛利率出現階段性下行,受上遊成本上漲、渠道激勵加大影響,盈利水平存在波動風險;第三,與華為的專利糾紛尚未完全落地,或對海外市場拓展形成潛在阻礙。
市場分析指出,此前股價持續走弱存在多重誘因:上市初期市場情緒過熱,估值被透支;業務高度依賴SigenStor戶儲一體機爆款產品,收入集中於歐洲單一海外市場,面臨海外政策、關稅變動衝擊風險;同時與華為存在核心專利糾紛,市場對長期技術壁壘存疑;此外AI主線持續虹吸市場流動性,儲能板塊資金流出,進一步壓製股價表現。
下一階段重點跟蹤:10月解禁前後籌碼變動情況;歐洲、澳洲等核心區域的戶儲出貨數據;毛利率變化趨勢;專利糾紛進展;新品在新興市場的拓展成效。
另值得一提的是,第十三屆港股100強評選籌備工作正穩步推進。思格新能作為港股稀缺的光儲一體化龍頭,中期業績爆發式增長,賽道成長空間廣闊;但次新股股價波動劇烈,即將迎來基石解禁,業務集中度較高等短板,或將對綜合榜單排名形成制約。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。



 或
 按钮分享