
9月21日,怡俊集團控股(02442.HK)再度大跌43.28%,報64.15港元,市值261.7億港元。近期公司股價持續走弱,連續多日大幅下挫,尤其是9月17日以來,近三個交易日累計跌幅超過55%,股價迅速腰斬。
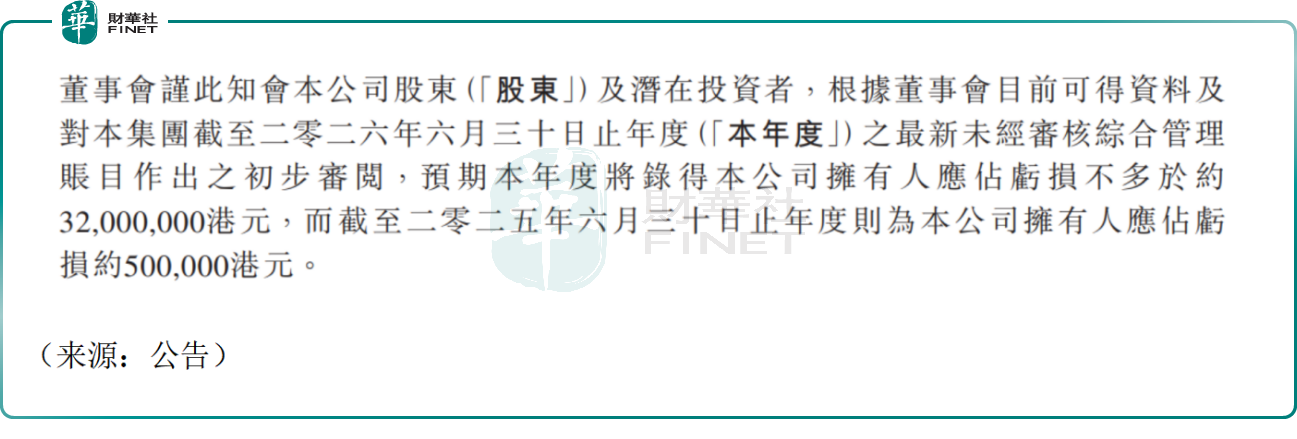
消息面,9月17日,公司披露盈警公告,預期截至2026年6月30日止財年,公司擁有人應佔虧損將不多於3200萬港元;對比上一財年虧損僅50萬港元,虧損規模大幅擴大。
虧損擴大兩大核心原因:其一,此前在手大型公營項目已竣工或接近竣工,導致收益及毛利減少;其二,顧客注重價格及市場競爭激烈導致本年度集團新投標項目的利潤率有所減少所致。
業務層面,怡俊集團是一家專門從事被動消防工程的分包商,收入高度依賴公營工程項目,項目交付具有明顯階段性特徵,項目斷檔容易造成營收大幅波動。今年8月公司迎來重要資本變動,控股股東向光特元智轉讓25%股權,後者成為第二大股東,市場一度將其視作AI資產借殼預期,股價短期大幅衝高,估值顯著擡升。
但本次股權交易僅為換股入股,不涉及控制權變更,上市公司本身原有建築業務併未發生實質資產置換,AI業務注入沒有明確時間表與方案,短期市場預期逐步回歸理性,引發了部分資金套現離場。
另一項公告同樣引發資金博弈:9月14日公司公告,自2026年10月6日起,每手買賣單位由2000股下調至100股。客觀而言,此舉直接降低了入場門檻、有助於提升股份流動性;但在港股市場中,部分投資者也會將其解讀為籌碼供給可能增加、原有股東減持空間打開,進而對短期股價形成壓力。市場情緒疊加盈警衝擊,放大了公司股價的波動。
展望後市,公司股價能否企穩,抑或是繼續下挫,資本市場多空觀點激辯。
樂觀人士指出,光特元智作為AI智算中間層企業成為重要股東,中長期存在業務協同與資產整合想象空間;公司資產負債表整體壓力不大,負債水平較低,短期不存在重大償債風險;香港公營基建項目持續投放,後續若中標大額工程項目,有望修復業績水平。
而悲觀人士則指出,公司盈警落地,原有建築主業收入、毛利雙降,業績由微虧轉為大額虧損,基本面惡化;公司前期股價上漲主要依靠炒作,包括AI入股的預期等,併無實質資產落地,估值存在泡沫,預期退潮後估值回歸;此外,公司下調每手買賣單位,降低交易門檻,增加籌碼流通量,放大股價波動壓力。
值得一提的是,怡俊集團控股能否獲得港股100強研究中心認可,入圍第十三屆港股100強候選名單,同樣值得市場持續跟蹤。公司當前主業盈利惡化,估值高企,同時股價穩定性不足,或都成為影響其參評的重要負面變量。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。



 或
 按钮分享