
中式快餐門店規模之王,要登陸港股市場了!
11月19日,袁記食品集團股份有限公司(以下簡稱「袁記食品」)刊發聆訊後資料集,港交所上市申請由此通過聆訊,華泰國際和廣發證券擔任聯席保薦人。
這並非首輪申請:港交所記錄顯示,袁記食品今年1月12日首次遞表,7月30日重新遞交更新後的申請版本,至11月19日過聆訊。截至發稿,發售結構與發售價區間尚未披露。
招股書資料顯示,袁記食品以袁記雲餃品牌經營手工現包餃子、雲吞,另以袁記味享銷售預包裝食品;餡料和面皮由自有工廠統一生產後賣給加盟商,門店只完成包製與烹煮,公司更接近面向加盟商的食材供應商。
截至2026年5月31日,門店總數由2023年初的1,990家增至4,773家,其中加盟店4,750家,海外41家門店分佈在新加坡、泰國、馬來西亞和英國。
規模換來的行業位次,還要看統計的分母。灼識諮詢資料顯示,按2025年12月31日門店數計,袁記食品是中國最大的中式快餐企業;但按2025年GMV(門店商品交易總額)計,公司在中國整體快餐行業排名第八、中式快餐行業排名第三,市場份額分別只有0.5%和0.7%。行業規模方面,中式快餐市場2025年規模8,679億元(人民幣,下同),預計2030年達13,296億元,年均複合增速8.9%;袁記食品門店數第一與份額均不足1%,賽道仍分散。
經營業績方面,袁記食品的收入穩增,利潤率也改善明顯。
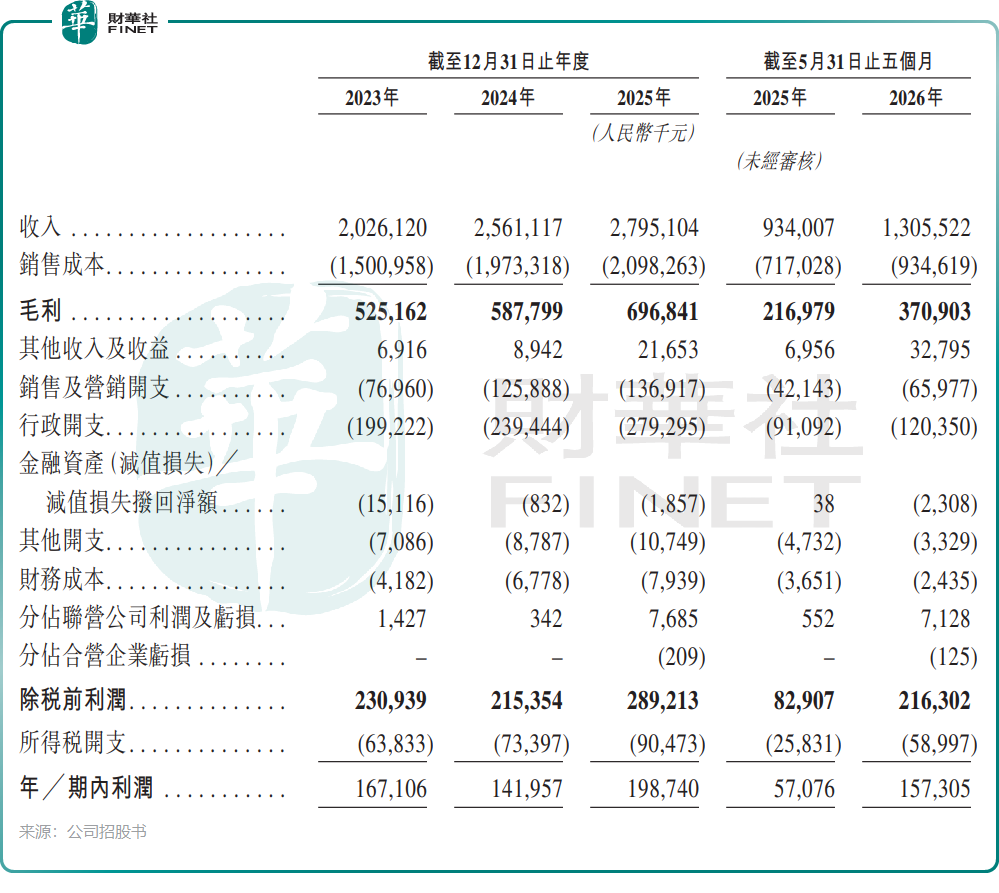
招股書顯示,公司的收入由2023年的20.26億元增至2024年的25.61億元,2025年進一步增至27.95億元,增速有所回落;同期年內利潤從1.67億元降至1.42億元,再回升至1.99億元,毛利率依次為25.9%、23.0%和24.9%。2026年前五個月收入13.06億元,較上年同期的9.34億元增長39.8%,期內利潤1.57億元,經調整淨利潤(非國際財務報告準則計量)1.85億元,同比均實現大幅飆升,毛利率則升至28.40%,同比提升5.2個百分點。
利潤彈性來自供應鏈密度。截至2026年5月31日,公司運營六座自有工廠和24個倉庫,82.0%以上門店位於其中一個倉庫或前置倉的200公里範圍內,核心原料以「兩天一配」送達近七成門店;2025年存貨週轉天數13.7天,低於多數餐飲企業。門店總GMV在2025年全年為66.62億元,2026年前五個月為29.49億元,較上年同期的23.17億元增長27.3%;中國大陸以外門店GMV上年同期由0.876億元升至2026年前五個月的1.73億元。
袁記食品的增長敘事主要有兩條線:一是下沉市場擴張,三線及以下城市門店占比從2023年的19.8%提升至2026年5月的29.4%,已成為公司重要的增長驅動力;二是海外試探,公司海外門店於2026年11月17日提升至77家,以新加坡為主(53家),海外門店GMV於2026年前五月為1.73億元,同比增長約97%,基數雖小,但未來增長潛力較大。
募資用途方面,公司計劃用於數字化與智能化建設、海外供應鏈建設與市場拓展、品牌建設與產品研發、供應鏈升級和補充營運資金及一般企業用途,分配比例尚未披露。過聆訊之後,基石安排與最終定價才會落地。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。



 或
 按钮分享