
近日,創維集團(00751.HK)發佈公告稱,已就分派及創維光伏上市取得股東必要批准;創維光伏擬於2026年11月底前,根據上市規則就上市向聯交所以保密形式提交申請。中國證監會備案通知、聯交所原則上批准等仍待取得。同時,公司將透過股份回購計劃撤銷上市地位。
一邊推進母公司私有化退市,一邊把光伏業務分拆、以介紹方式推向獨立上市,這套「實物分派+介紹上市+母公司私有化」的組合拳,意圖其實並不複雜:將長期被家電敘事拖累的光伏資產單獨推到台前,為它重新校準一個獨立的定價錨點。
這與東風集團分拆嵐圖汽車(07489.HK)的資本邏輯有相似之處--都是在母公司整體估值失靈時,試圖讓新資產不再被舊敘事淹沒。但創維的案例有其特殊性:被分拆的光伏業務已經盈利,且介紹上市不即時募資,訴求更偏向估值修復,而非為虧損業務尋找輸血通道。
焦慮的根源:好資產被壞敘事拖累
創維的困境是港股「價值窪地」的典型樣本。
年營收超700億元(人民幣,下同)的公司,市值卻長期趴在100億港元以下;歸母淨利潤從2021年的16.34億元暴跌至2025年的3.56億元,2025年銷售淨利率低至1.19%。傳統智能家電業務增長乏力,而光伏業務收入在2025年達到236.85億元,成為公司增長引擎,卻依然被裹挾在一個按「家電股」定價的混合估值體系裡。
公司管理層直言,當前估值「未能充分反映資產內在價值,尤其是考慮到新能源板塊的高增長潛力」。
當母公司的「舊敘事」已經無法支撐估值,而「新敘事」又在體內被系統性折價時,將新資產剝離出來獨立定價,就成了少數可用的資本解法。這套邏輯本身是成立的,關鍵在於被拆出去的資產成色如何。
交易方案裡的定價意圖
這筆交易的細節本身就在回答一個問題:創維認為光伏值多少錢。
根據公告,每股創維集團股份可獲分派約0.37股創維光伏股份,同時股東可選擇每股收取4.03港元現金,或換取1股私有化後的新股份。按估值師對創維光伏每股12.90元至17.26元人民幣的估值區間計算,分派部分的理論價值約6.13港元,連同現金選擇,每股計劃股份理論總額約10.16港元,較停牌前5.18港元溢價高達96.15%。
對應地,創維光伏的整體估值落在90億至121億元人民幣之間,中位數約105.55億元。
這個定價的參照系很明確:不是家電股的市盈率,而是新能源資產的估值邏輯。復牌後創維集團股價盤中大漲超40%,一定程度上反映市場對該交易結構作出正面反應。但認可交易結構,不等於認可資產本身能撐起這個價格。
創維光伏的特殊性:帶著利潤去「重新定價」
與許多分拆案例中「戰略虧損資產尋找彈藥」不同,創維光伏已經是一個有可觀利潤的成熟業務。
2026年上半年,創維集團以光伏為主的新能源業務實現營業收入139.35億元,分部業績7.48億元,累計建成併網運營的光伏電站裝機容量超過34.6吉瓦,位居行業前列。它不需要外部融資來「活下去」或「燒出規模」,介紹上市--這種不發行新股、不即時募資的上市路徑,恰好匹配它現階段的需求。它的核心訴求,是藉由分拆獨立上市實現資產單獨估值,拿到更貼近新能源行業平均水平的估值倍數,而非從資本市場輸血。
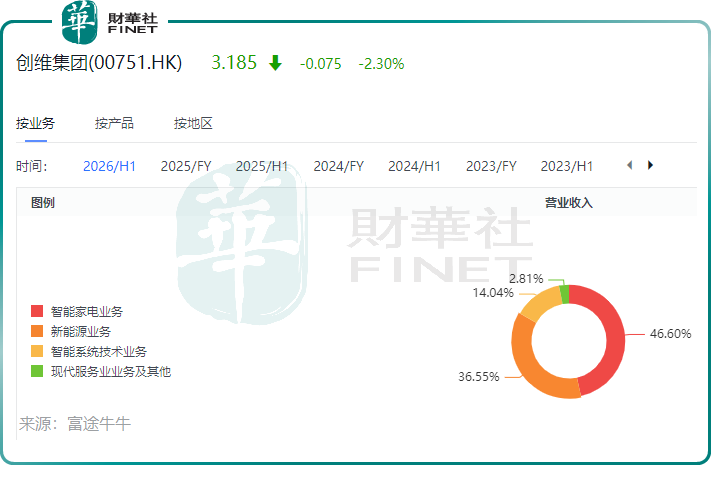
但「有利潤」與「利潤質量足夠好」之間,存在需要細看的距離。創維光伏的毛利率較低(低於傳統家電業務),淨利率亦有待提升。問題出在渠道成本上:創維光伏延續家電下沉打法,依託大量鄉鎮合作經銷商拓展戶用光伏市場,渠道激勵力度較高,獲客成本往往偏高,是其商業模式的顯著特點。
這套打法在規模擴張上極其有效,六年時間把光伏做到集團營收的三分之一以上,但它同時也意味著,創維光伏的利潤是在一個高成本結構下「擠」出來的,而非在技術或品牌壁壘上「長」出來的。
業務模式進一步放大了這種特徵。創維光伏本質上沒有自建大規模組件製造工廠,並不自主生產電池片,組件主要採取定製代工與外部採購模式,充當渠道與系統集成角色,通過與金融租賃公司合作,由金融公司出資購買電站並出租給農戶,農戶以發電收益分期支付租金。這帶動了電站銷售和長期運維收入,但也把公司嵌入了一條包含金融租賃、經銷商、農戶的長鏈條之中。鏈條越長,獨立上市後被審視的維度就越多:關聯交易、合規邊界、現金流質量,都會在更透明的環境下被重新打量。
真正的考驗在「上位」之後
私有化完成後的安排也值得注意:創維集團並非消失,而是變成一個非上市控股平台,繼續持有家電、智能系統等剩餘資產,黃氏家族仍掌控著創維光伏。
這更像一次資本結構上的「重新裝修」:把原來混在一起的資產「切開」,光伏單獨上市獲得新能源估值,剩餘資產回到更靈活的私有架構中。它解決的是「好資產不再被壞敘事拖累」的問題,而不是徹底退出。
介紹上市本身並不會主動創造估值溢價,也不能直接完成定價權切換;真正實現從「混合折價」走向「單一資產定價」的,是業務分拆、主體獨立這一資本動作。至於最終估值水平高低,依舊由市場說了算。創維光伏獨立後,將直接與純光伏上市公司在估值、盈利能力和增長質量上被對標,再也無法用「集團新能源板塊」的模糊身份獲得庇護。
港股光伏板塊的估值本身也高度分化:龍頭信義光能(00968.HK)的歷史市盈率平均值在29倍上下,而協鑫科技(03800.HK)等資產在行業下行週期中處於虧損狀態。獨立上市意味著獲得一個新能源的「身份」,但不自動意味著獲得一個新能源的「價格」。
更具體的挑戰來自治理層面。創維光伏與集團體系之間的關聯交易占比偏高,涉及組件採購、電站運營等環節,獨立後需要以更嚴格的獨立定價和披露規範來滿足上市規則的要求。黃氏家族同時控制非上市的創維集團和上市的創維光伏,關聯交易的公允性、資源分配的邊界,都會被放在放大鏡下。
此外,創維光伏截至2025年上半年的資產負債率達到86.50%,重資產模式疊加金融租賃鏈條,對現金流管理和風險隔離提出了不低的要求。
結語
創維這筆交易,本質上是一次遲到的估值修復嘗試:把一張已經兌現的利潤表從舊估值體系裡解放出來,交給新能源賽道重新定價。
它的合理性在於,光伏業務確實已經長到了不該被家電估值淹沒的體量;它的風險在於,獨立之後,市場對這塊資產的審視會比在集團體內時更直接、更苛刻--不僅要看它賺了多少錢,還要看它的錢是怎麼賺的、成本結構能不能優化、關聯依賴能不能真正切割。
交易結構能解決「被誰定價」的問題,但不能自動解決「值多少錢」的問題。創維光伏「上位」之後,真正的答卷才剛剛開始。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。



 或
 按钮分享