
美国SEC陆续披露2026年第三季度13F持仓报告,全球大型投资机构的最新美股持仓也随之浮出水面。
LiveReport大数据本次选取柏基投资(Baillie Gifford)、淡马锡(Temasek)、瑞银(UBS)、富达管理与研究(FMR)、德意志银行(Deutsche Bank)、花旗(Citigroup)和富达国际(FIL)七家已披露数据的明星投资机构,对其二季度和三季度持仓进行横向比较。
从整体来看,七家机构三季度末正股持仓市值合计约3.78万亿美元,较二季度基本持平。但Q3这七家的买入金额合计3,307亿美元,卖出3,215亿美元,双边流水超6,500亿,可见这些机构资金已经在行业和个股之间发生了很大的切换。
Q3七家机构仓位及变化:谁在买,谁在卖?
1、柏基投资:英伟达仍是第一大重仓,依然重仓成长股
柏基投资三季度末美股正股持仓1,059亿美元,较二季度下降3.9%,前十大持仓占比45.0%。
主要持仓个股仍是英伟达、亚马逊、SpaceX、MercadoLibre和Cloudflare,五只合计占比29%,成长股特征鲜明。
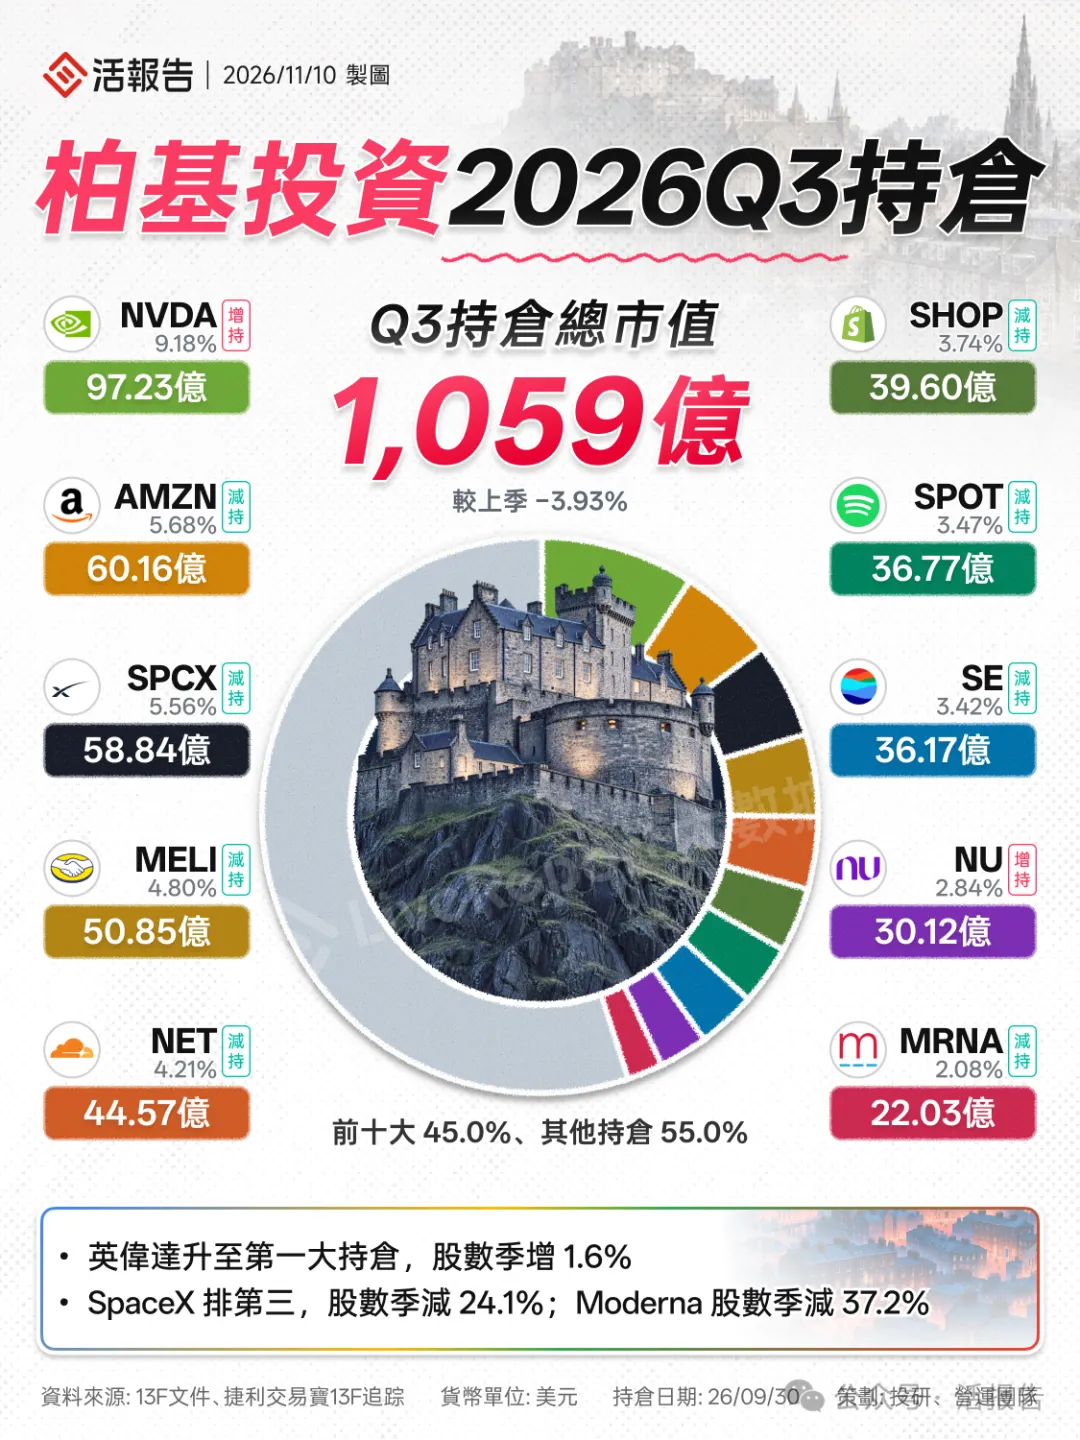
Q3增持:
Q3减持:
解读:两头都是成长股,换的是赛道位置。从互联网平台和mRNA转向半导体设备与创新药。柏基没有降低成长仓位,只是把赌注从"应用端谁能赢"挪到了"算力扩张谁供货"。
2、淡马锡:建仓英特尔,敞口从芯片移向制造与电力
淡马锡三季度末申报367亿美元,其中正股364亿美元,较二季度下降1.5%,前十大占比54.5%。
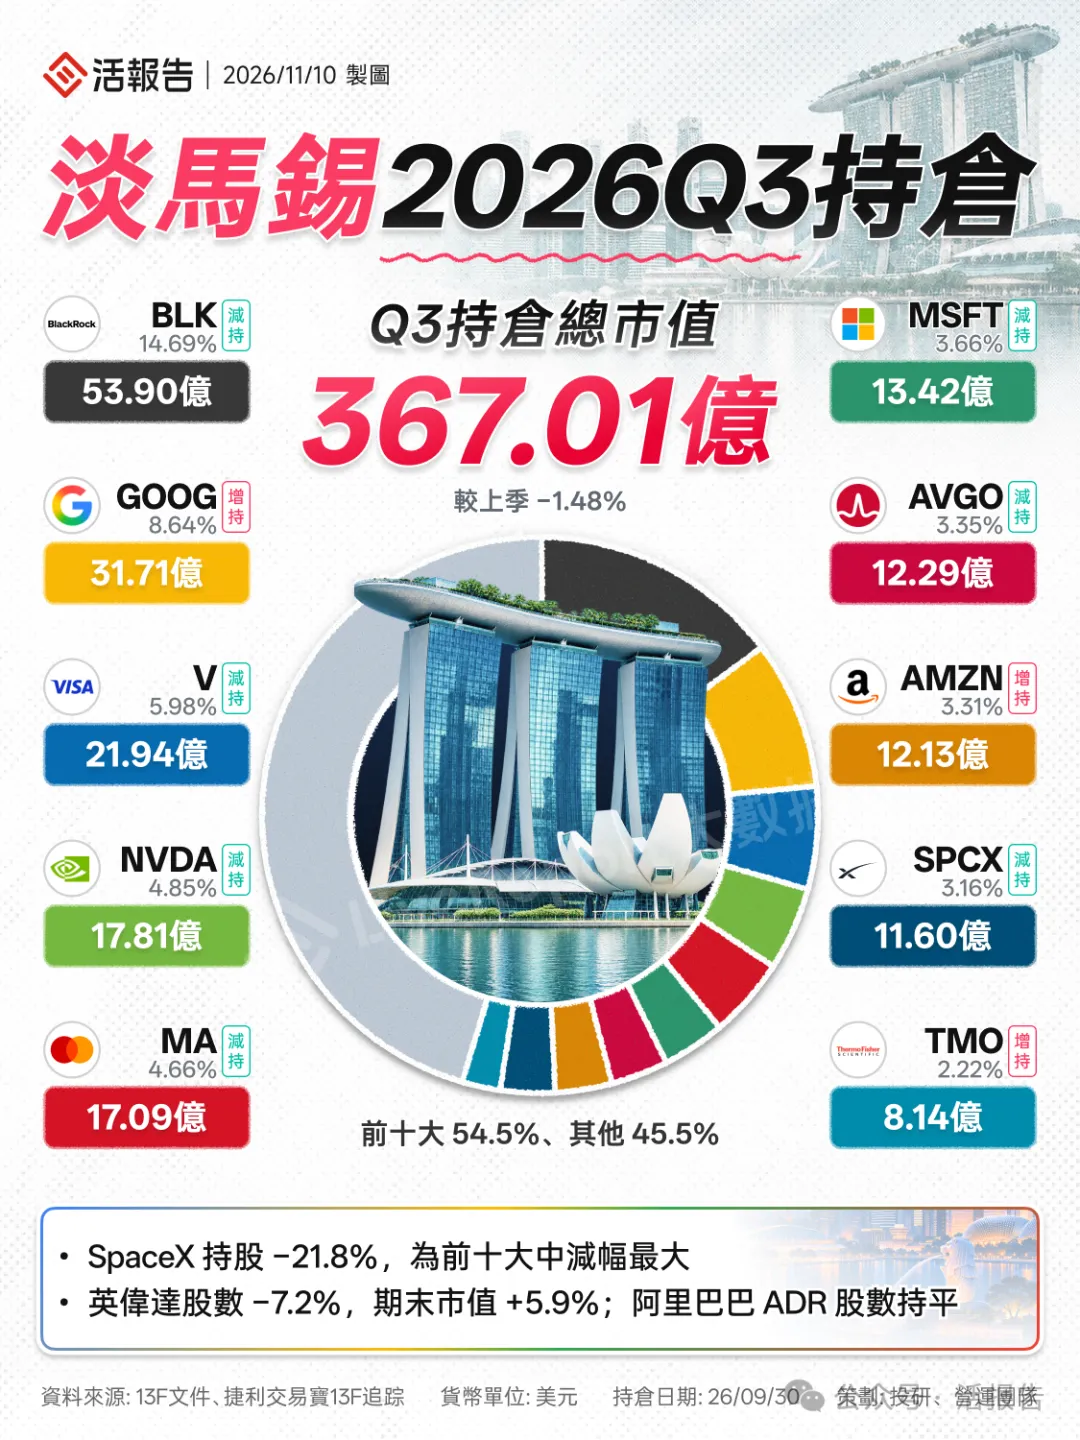
主要持仓是贝莱德、谷歌、Visa、英伟达和万事达,其中贝莱德53.9亿美元、占14.8%,单一标的高度集中是其组合的常态。
Q3增持:
此外还首次建仓SK海力士、Pasqal、Netskope、伊顿、安费诺和英国国家电网,单笔金额都在1亿美元上下。
Q3减持:
解读:单笔都不大,但方向高度一致:从芯片设计与生物科技退,往晶圆制造、电力配套、指数与消费走。它对英伟达已连续两季减持(一季度890万股、二季度840万、三季度780万)。
3、德意志银行:卖存储与设备,买应用与软件
德意志银行三季度末正股持仓3,624亿美元,较二季度增长5.2%,前十大占比29.5%。
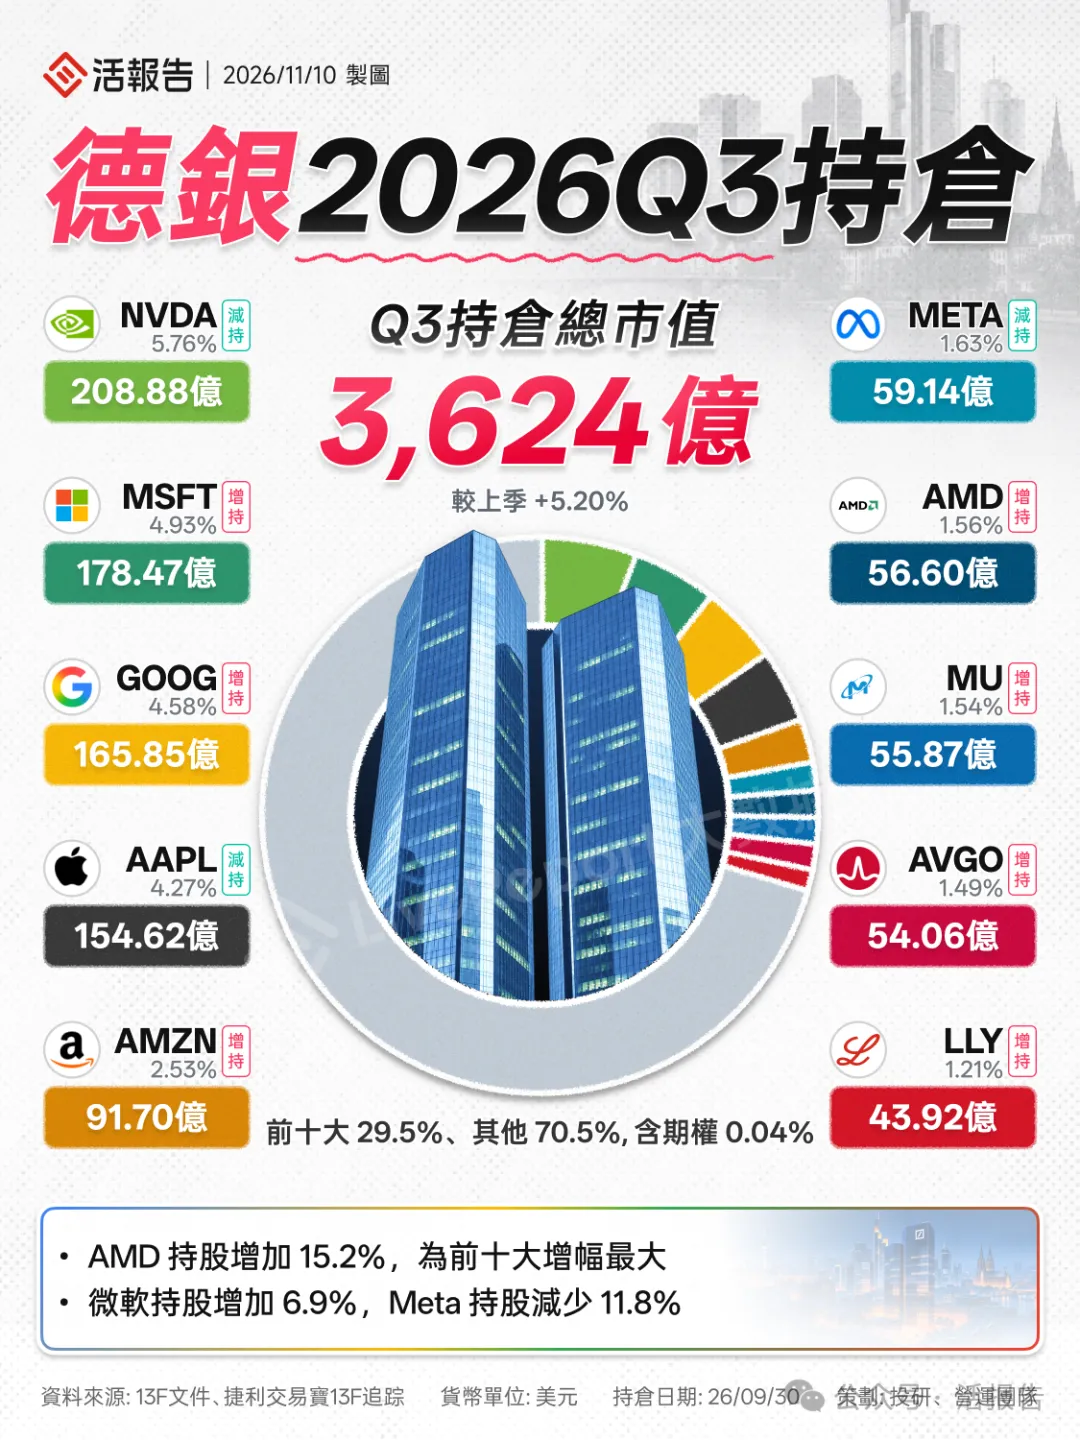
主要持仓是英伟达、微软、谷歌、苹果和亚马逊,第一大英伟达占5.76%。
Q3增持:
Q3减持:
解读:与柏基在设备端方向相反:柏基新建泛林,德银减应用材料、希捷、英特尔;柏基加英伟达,德银减英伟达并转向微软与赛富时。
4、花旗:ETF与黄金打底,真正的信息在期权
花旗三季度末全部持仓余额3083亿美元,正股持仓2,086亿美元,正股较二季度下降2.9%,前十大占正股持仓比24.9%。
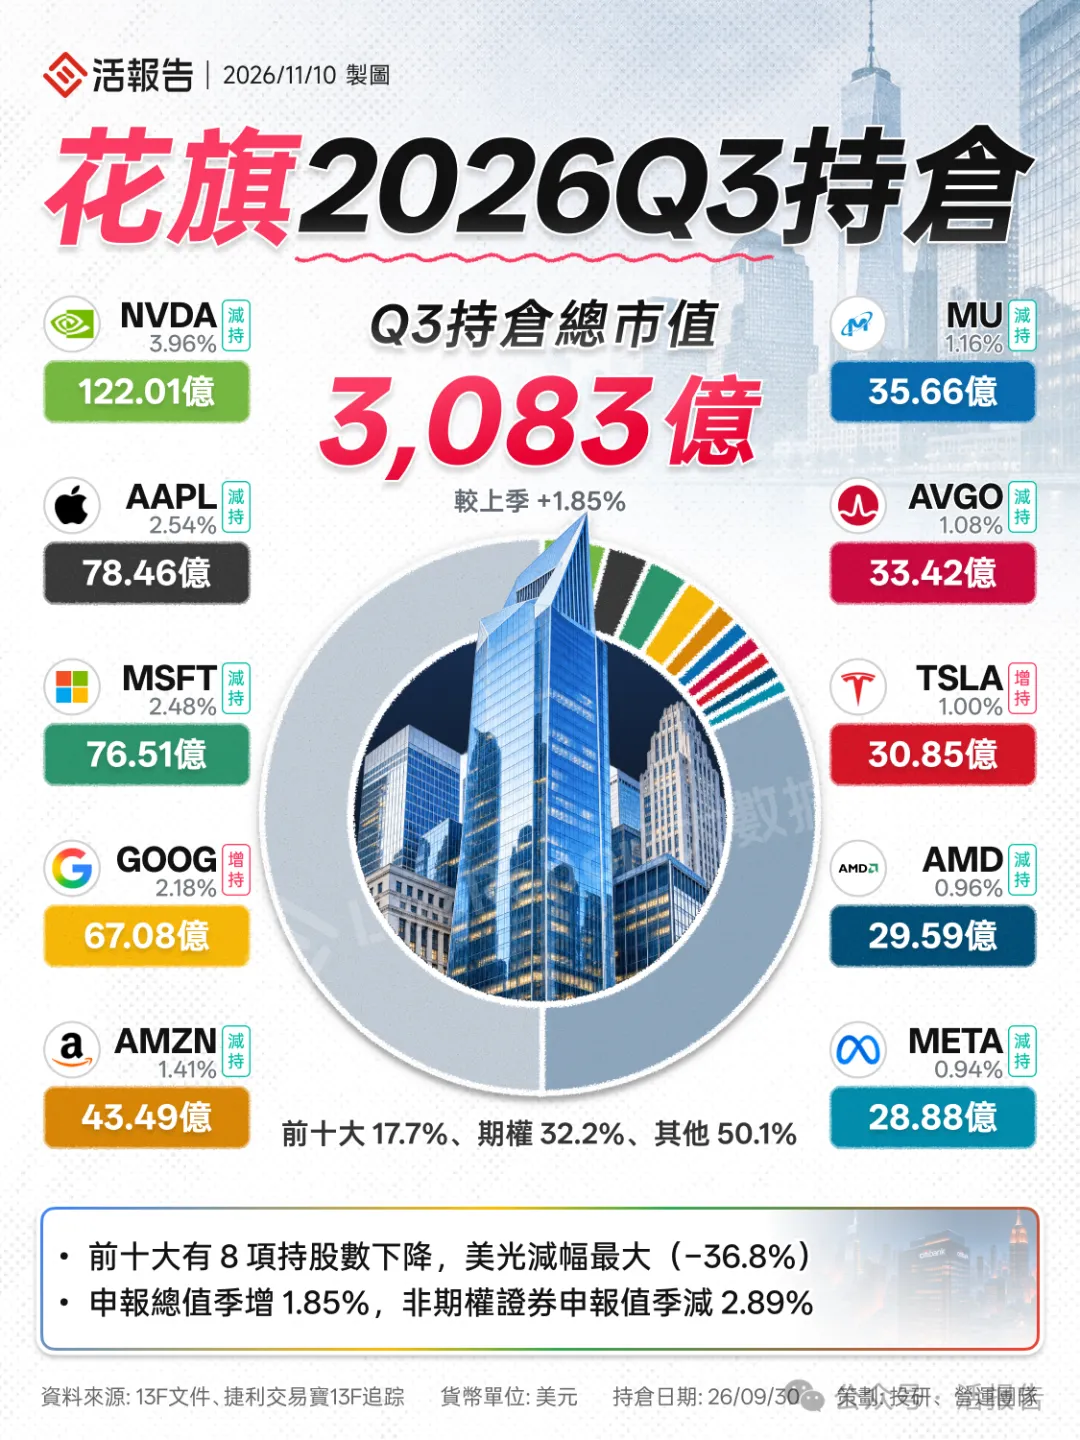
主要持仓是英伟达、苹果、微软、亚马逊和谷歌。
Q3增持:
Q3减持:
解读:指数与黄金同时加、科技股减,是降低单一风险敞口的典型动作。但更有信息量的是期权:看跌名义值702亿美元、看涨290亿,净空412亿,其中罗素2000ETF看跌期权增加52.3%至81.2亿、QQQ看跌71.5亿、英伟达自身看跌41.7亿。
5、瑞银:加仓SpaceX,减仓苹果、微软
瑞银三季度末正股持仓6,078亿美元,较二季度下降3.3%,前十大占比仅16.9%,宽基ETF是主要载体。
主要持仓是英伟达、苹果、微软、博通和亚马逊,单只权重都在3.5%以下,个股集中度很低。
Q3增持:
Q3减持:
解读:减法集中在超大盘科技,加法落在中型科技与能源,是典型的组合内部再平衡,而不是降低科技配置。
6、富达管理与研究:加AMD和美光,减英伟达
富达管研三季度末正股持仓市值2.31万亿美元较二季度增长0.57%,前十大占比36.2%。
主要持仓个股是英伟达、谷歌、苹果、微软和亚马逊,第一大英伟达仍占9.21%,权重远高于其他标的。
Q3增持:
Q3减持:
解读:这是本季规模最大的一组调仓,但性质接近组合再平衡。英伟达减完之后仍有2,130亿美元、权重9.2%,而它在二季度刚加过3,220万股,本季才跌破年初水平。考虑到组合体量,1%的仓位变动就对应231亿美元,单笔数据本身不构成方向上的参考。
7、富达国际:加仓银行、医药与黄金股,砍仓软件股
富达国际三季度末正股持仓1,442亿美元,较二季度增长3.6%,前十大占比24.3%。
主要持仓是微软、谷歌、多伦多道明银行、苹果和加拿大皇家银行,加拿大金融资产在其组合中占比明显高于其他六家。
Q3增持:
Q3减持:
解读:银行板块内部是结构调整——加丰业、道明,减皇家、帝国;软件则是整体性撤退,三只股票各砍掉五到七成。黄金板块由52.9亿增至64.9亿、增长22.7%。
机构共识与分歧:哪些股票被共同增持,哪些集中减持?
观察七家机构的持仓变化,比单独分析一家机构更有价值的地方,在于可以发现不同机构之间的配置共识和分歧。
1、共同增持:CrowdStrike、AMD及部分科技硬件公司
CrowdStrike是本季度较有代表性的共同增持标的。FMR、德意志银行、瑞银等机构均增加了相关持仓,反映出网络安全领域受到多家机构关注。
AMD同样获得FMR、德意志银行等机构增持,但花旗则出现减持,说明机构之间仍存在不同判断。
Amphenol则获得七家机构全部增持,是本季度较为明显的共同增持标的。
这些变化说明,AI投资逻辑正在从核心芯片向网络安全、数据连接及其他基础设施环节延伸。
2、共同减持:英伟达、亚马逊及博通出现调整
英伟达仍然是七家机构的重要共同持仓,但本季度多家机构减少了持股数量。
FMR减持约9.1%,淡马锡减持约7.2%,花旗减持约12.9%。
亚马逊和博通也出现部分机构减持。
不过,减持不代表机构已经看空这些公司。对于原本持仓规模较大的机构而言,适度降低仓位也可能是组合再平衡和风险管理的结果。
3、分歧:同样是AI产业链,不同机构的配置方向不一致
FMR增持AMD和美光,却减持英伟达、博通;花旗则减持AMD、美光和英伟达。
柏基增持LamResearch、Arm和KLA,却减持部分互联网平台公司。
瑞银减持微软、苹果和台积电,同时增持SK海力士、Marvell及CrowdStrike。
这说明当前机构对AI产业链的投资并不是简单的看多或看空,而是开始更加关注不同环节的成长空间、竞争格局和估值差异。
后续跟踪:哪些方向值得投资者继续关注?
综合七家机构三季度的持仓变化,后续可以重点跟踪四个方向:
第一,AI产业链内部的资金轮动。
英伟达等核心龙头出现部分机构减持,但AMD、美光、半导体设备、网络连接及存储等领域仍有机构增持。需要继续观察这些配置变化能否得到产业需求和盈利增长的验证。
第二,网络安全与企业软件。
CrowdStrike获得多家机构增持,反映出AI商业化背景下,网络安全和企业级软件仍然具有较高的关注度。
第三,医疗健康及创新药。
医疗健康成为本季度七家机构净主动增持规模最大的行业,阿斯利康、Alnylam等公司获得增持,后续可以结合创新药研发进展、商业化能力和估值进行跟踪。
第四,机构对市场风险的管理。
花旗增持宽基指数ETF和黄金ETF,瑞银调整大型科技股及指数ETF持仓。后续需要结合ETF资金流向、市场估值和机构持仓集中度,观察全球资金的风险偏好变化。
来源:活报告公众号

财华网所刊载内容之知识产权为财华网及相关权利人专属所有或持有。未经许可,禁止进行转载、摘编、复制及建立镜像等任何使用。
如有意愿转载,请发邮件至 content@finet.com.hk,获得书面确认及授权后,方可转载。



 或
 按钮分享