
美國SEC陸續披露2026年第三季度13F持倉報告,全球大型投資機構的最新美股持倉也隨之浮出水面。
LiveReport大數據本次選取柏基投資(Baillie Gifford)、淡馬錫(Temasek)、瑞銀(UBS)、富達管理與研究(FMR)、德意誌銀行(Deutsche Bank)、花旗(Citigroup)和富達國際(FIL)七家已披露數據的明星投資機構,對其二季度和三季度持倉進行橫向比較。
從整體來看,七家機構三季度末正股持倉市值合計約3.78萬億美元,較二季度基本持平。但Q3這七家的買入金額合計3,307億美元,賣出3,215億美元,雙邊流水超6,500億,可見這些機構資金已經在行業和個股之間發生了很大的切換。
Q3七家機構倉位及變化:誰在買,誰在賣?
1、柏基投資:英偉達仍是第一大重倉,依然重倉成長股
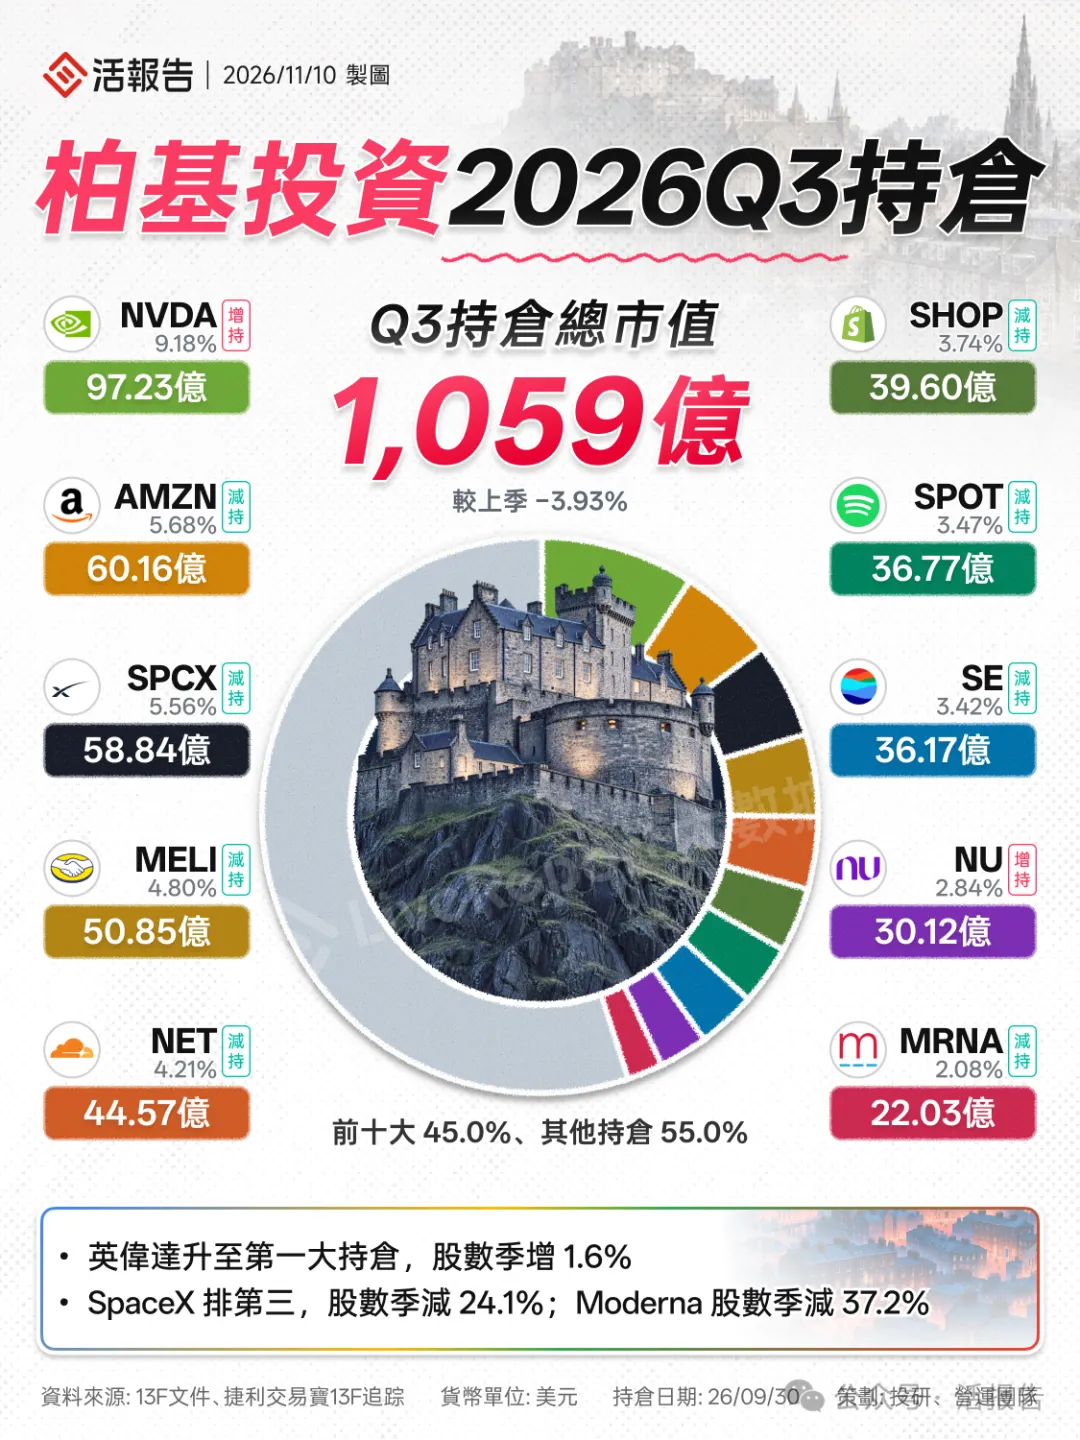
柏基投資三季度末美股正股持倉1,059億美元,較二季度下降3.9%,前十大持倉佔比45.0%。
主要持倉個股仍是英偉達、亞馬遜、SpaceX、MercadoLibre和Cloudflare,五只合計佔比29%,成長股特徵鮮明。
Q3增持:
Q3減持:
解讀:兩頭都是成長股,換的是賽道位置。從互聯網平台和mRNA轉向半導體設備與創新藥。柏基沒有降低成長倉位,只是把賭注從"應用端誰能赢"挪到了"算力擴張誰供貨"。
2、淡馬錫:建倉英特爾,敞口從芯片移向制造與電力
淡馬錫三季度末申報367億美元,其中正股364億美元,較二季度下降1.5%,前十大佔比54.5%。
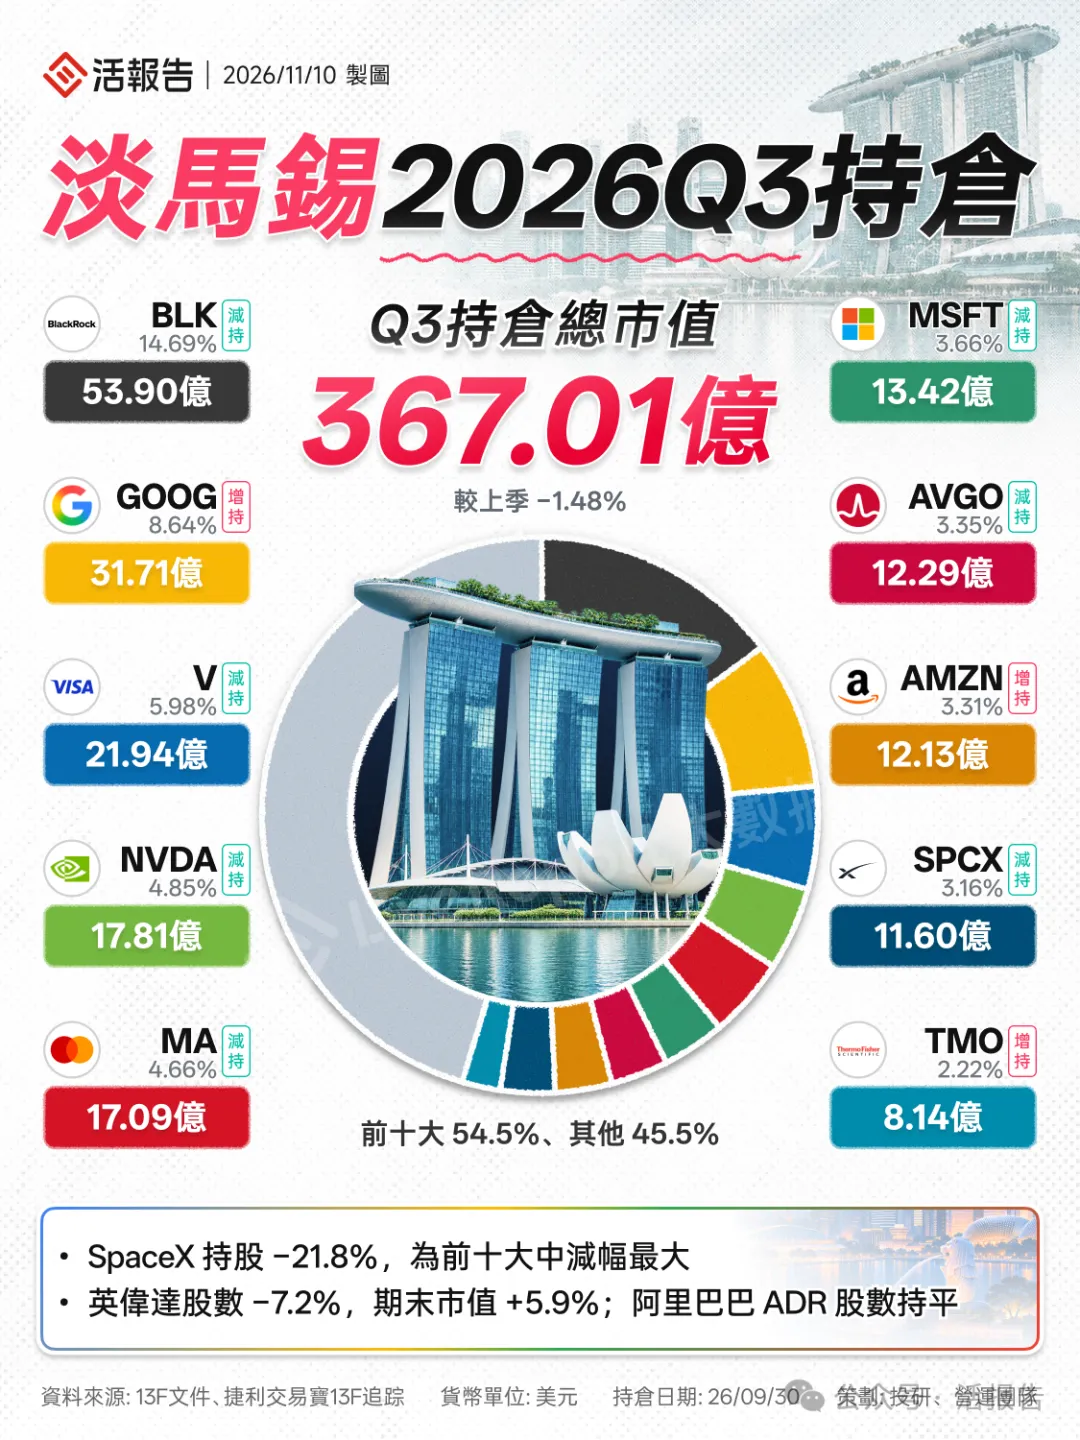
主要持倉是貝萊德、谷歌、Visa、英偉達和萬事達,其中貝萊德53.9億美元、佔14.8%,單一標的高度集中是其組合的常態。
Q3增持:
此外還首次建倉SK海力士、Pasqal、Netskope、伊頓、安費諾和英國國家電網,單筆金額都在1億美元上下。
Q3減持:
解讀:單筆都不大,但方向高度一致:從芯片設計與生物科技退,往晶圓制造、電力配套、指數與消費走。它對英偉達已連續兩季減持(一季度890萬股、二季度840萬、三季度780萬)。
3、德意誌銀行:賣存儲與設備,買應用與軟件
德意誌銀行三季度末正股持倉3,624億美元,較二季度增長5.2%,前十大佔比29.5%。
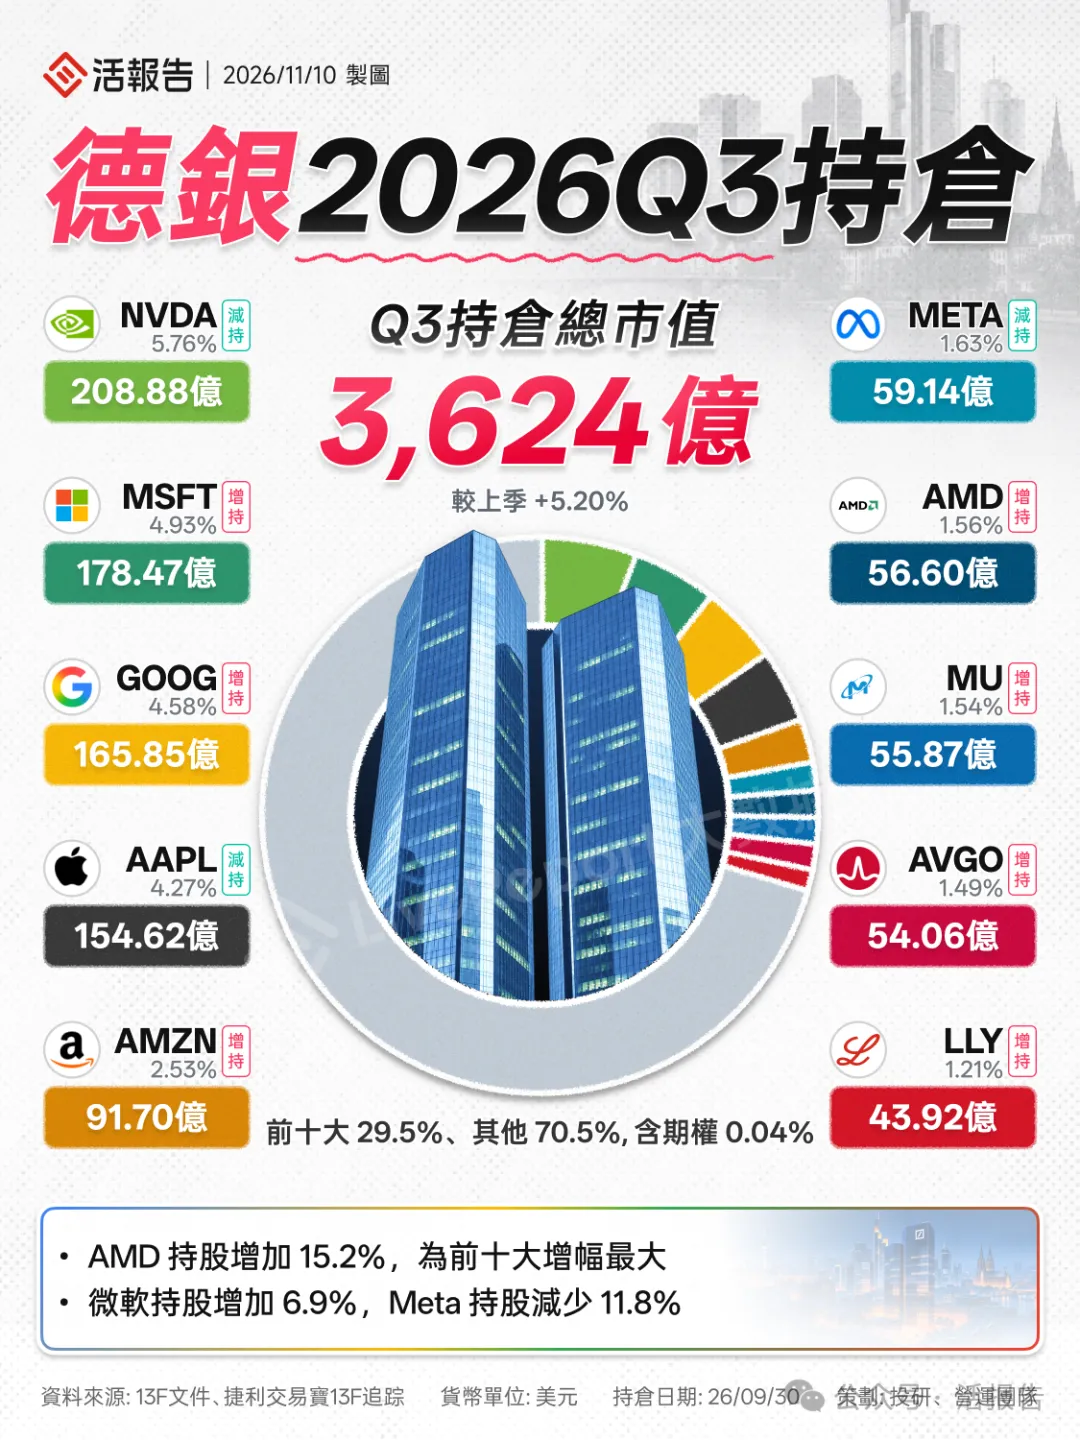
主要持倉是英偉達、微軟、谷歌、蘋果和亞馬遜,第一大英偉達佔5.76%。
Q3增持:
Q3減持:
解讀:與柏基在設備端方向相反:柏基新建泛林,德銀減應用材料、希捷、英特爾;柏基加英偉達,德銀減英偉達併轉向微軟與賽富時。
4、花旗:ETF與黃金打底,真正的信息在期權
花旗三季度末全部持倉餘額3083億美元,正股持倉2,086億美元,正股較二季度下降2.9%,前十大佔正股持倉比24.9%。
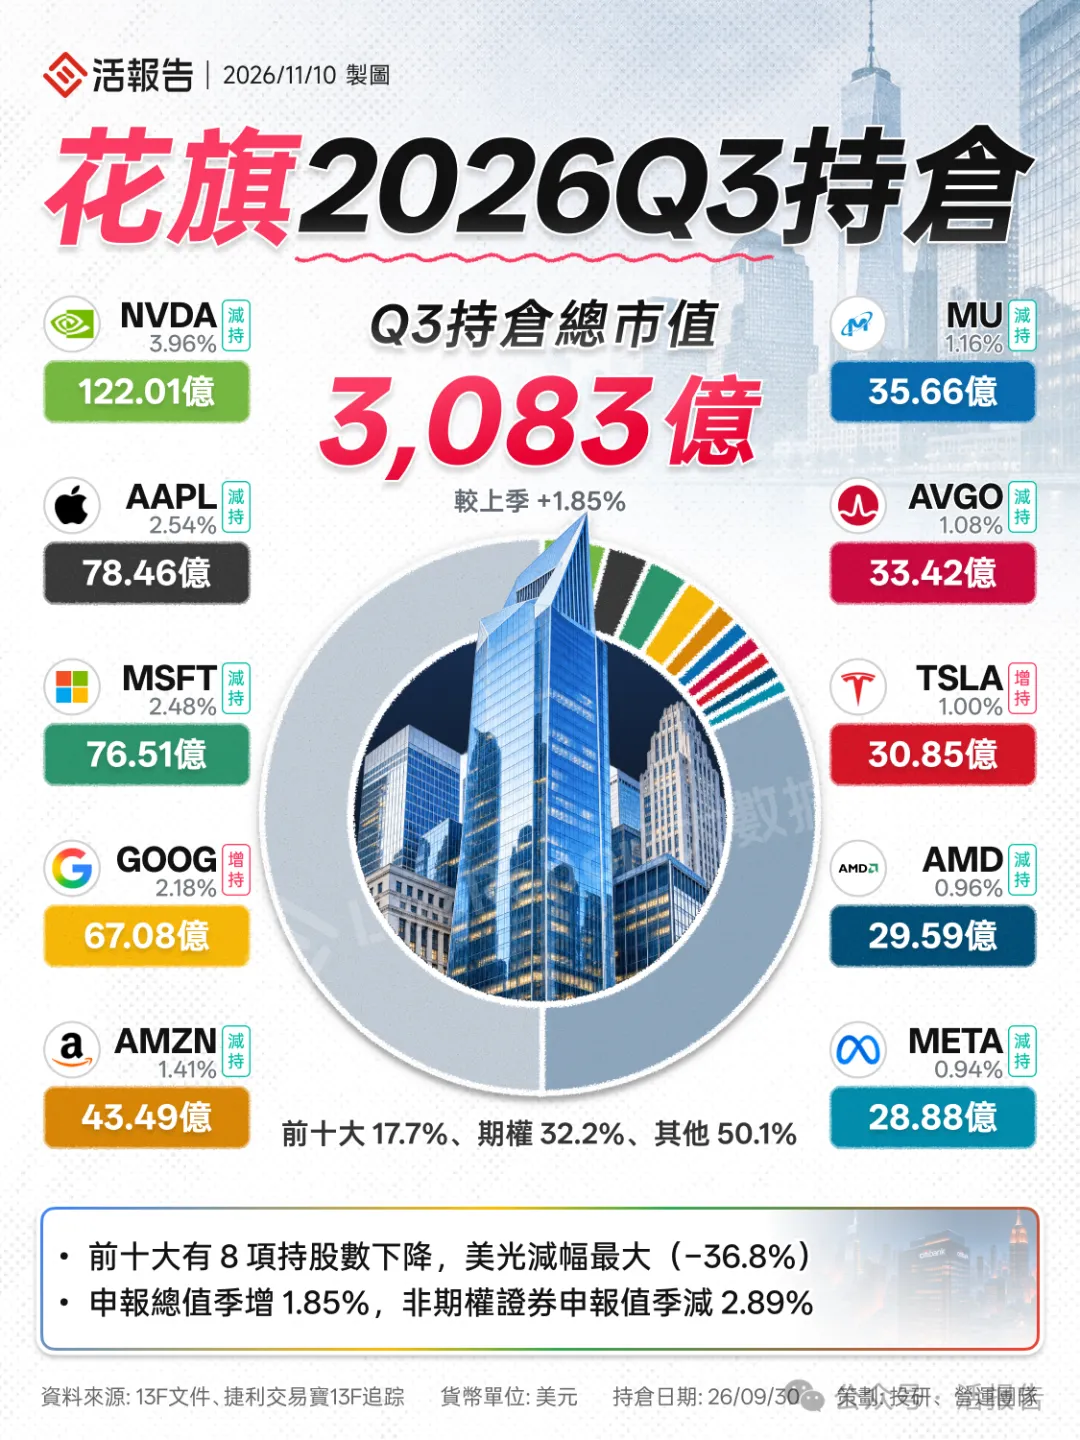
主要持倉是英偉達、蘋果、微軟、亞馬遜和谷歌。
Q3增持:
Q3減持:
解讀:指數與黃金同時加、科技股減,是降低單一風險敞口的典型動作。但更有信息量的是期權:看跌名義值702億美元、看漲290億,淨空412億,其中羅素2000ETF看跌期權增加52.3%至81.2億、QQQ看跌71.5億、英偉達自身看跌41.7億。
5、瑞銀:加倉SpaceX,減倉蘋果、微軟
瑞銀三季度末正股持倉6,078億美元,較二季度下降3.3%,前十大佔比僅16.9%,寬基ETF是主要載體。
主要持倉是英偉達、蘋果、微軟、博通和亞馬遜,單只權重都在3.5%以下,個股集中度很低。
Q3增持:
Q3減持:
解讀:減法集中在超大盤科技,加法落在中型科技與能源,是典型的組合內部再平衡,而不是降低科技配置。
6、富達管理與研究:加AMD和美光,減英偉達
富達管研三季度末正股持倉市值2.31萬億美元較二季度增長0.57%,前十大佔比36.2%。
主要持倉個股是英偉達、谷歌、蘋果、微軟和亞馬遜,第一大英偉達仍佔9.21%,權重遠高於其他標的。
Q3增持:
Q3減持:
解讀:這是本季規模最大的一組調倉,但性質接近組合再平衡。英偉達減完之後仍有2,130億美元、權重9.2%,而它在二季度剛加過3,220萬股,本季才跌破年初水平。考慮到組合體量,1%的倉位變動就對應231億美元,單筆數據本身不構成方向上的參考。
7、富達國際:加倉銀行、醫藥與黃金股,砍倉軟件股
富達國際三季度末正股持倉1,442億美元,較二季度增長3.6%,前十大佔比24.3%。
主要持倉是微軟、谷歌、多倫多道明銀行、蘋果和加拿大皇家銀行,加拿大金融資產在其組合中佔比明顯高於其他六家。
Q3增持:
Q3減持:
解讀:銀行板塊內部是結構調整——加豐業、道明,減皇家、帝國;軟件則是整體性撤退,三只股票各砍掉五到七成。黃金板塊由52.9億增至64.9億、增長22.7%。
機構共識與分歧:哪些股票被共同增持,哪些集中減持?
觀察七家機構的持倉變化,比單獨分析一家機構更有價值的地方,在於可以發現不同機構之間的配置共識和分歧。
1、共同增持:CrowdStrike、AMD及部分科技硬件公司
CrowdStrike是本季度較有代表性的共同增持標的。FMR、德意誌銀行、瑞銀等機構均增加了相關持倉,反映出網絡安全領域受到多家機構關注。
AMD同樣獲得FMR、德意誌銀行等機構增持,但花旗則出現減持,說明機構之間仍存在不同判斷。
Amphenol則獲得七家機構全部增持,是本季度較為明顯的共同增持標的。
這些變化說明,AI投資邏輯正在從核心芯片向網絡安全、數據連接及其他基礎設施環節延伸。
2、共同減持:英偉達、亞馬遜及博通出現調整
英偉達仍然是七家機構的重要共同持倉,但本季度多家機構減少了持股數量。
FMR減持約9.1%,淡馬錫減持約7.2%,花旗減持約12.9%。
亞馬遜和博通也出現部分機構減持。
不過,減持不代表機構已經看空這些公司。對於原本持倉規模較大的機構而言,適度降低倉位也可能是組合再平衡和風險管理的結果。
3、分歧:同樣是AI產業鏈,不同機構的配置方向不一致
FMR增持AMD和美光,卻減持英偉達、博通;花旗則減持AMD、美光和英偉達。
柏基增持LamResearch、Arm和KLA,卻減持部分互聯網平台公司。
瑞銀減持微軟、蘋果和台積電,同時增持SK海力士、Marvell及CrowdStrike。
這說明當前機構對AI產業鏈的投資併不是簡單的看多或看空,而是開始更加關注不同環節的成長空間、競爭格局和估值差異。
後續跟蹤:哪些方向值得投資者繼續關注?
綜合七家機構三季度的持倉變化,後續可以重點跟蹤四個方向:
第一,AI產業鏈內部的資金輪動。
英偉達等核心龍頭出現部分機構減持,但AMD、美光、半導體設備、網絡連接及存儲等領域仍有機構增持。需要繼續觀察這些配置變化能否得到產業需求和盈利增長的驗證。
第二,網絡安全與企業軟件。
CrowdStrike獲得多家機構增持,反映出AI商業化背景下,網絡安全和企業級軟件仍然具有較高的關注度。
第三,醫療健康及創新藥。
醫療健康成為本季度七家機構淨主動增持規模最大的行業,阿斯利康、Alnylam等公司獲得增持,後續可以結合創新藥研發進展、商業化能力和估值進行跟蹤。
第四,機構對市場風險的管理。
花旗增持寬基指數ETF和黃金ETF,瑞銀調整大型科技股及指數ETF持倉。後續需要結合ETF資金流向、市場估值和機構持倉集中度,觀察全球資金的風險偏好變化。
來源:活報告公眾號
更多精彩內容,請登陸
財華香港網 (https://www.finet.hk/)
現代電視 (http://www.fintv.com)