
11月4日,榮昌生物A+H兩地股價同步走強。截至發稿,榮昌生物(09995.HK)報70.35港元/股,漲幅12.47%;A股榮昌生物(688331.SH)收盤報95.66元,漲12.67%。
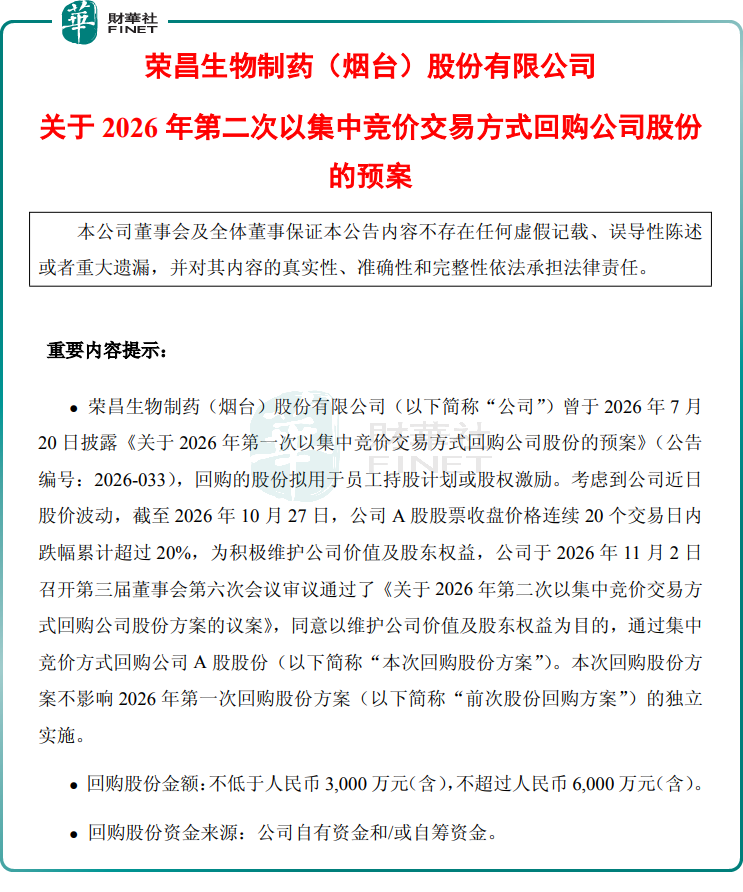
行情催化來自前一交易日盤後披露的回購預案。公告顯示,公司董事會於11月2日審議通過2026年第二次A股集中競價回購方案,回購資金區間為3000萬元-6000萬元(人民幣,下同),回購價格上限131元/股。按價格上限測算,預計回購股份數量為22.90萬股至45.80萬股,占公司總股本0.04%-0.08%;回購實施週期為董事會審議通過之日起3個月,資金來源為自有資金及/或自籌資金。
公告披露,截至2026年10月27日,公司A股收盤價連續20個交易日累計跌幅超20%,本次回購屬於股價下探後觸發的維穩動作,並非主動型資本運作。同時本次回購獨立於7月20日公佈的首期回購計劃,前次回購主要用於員工持股計劃或股權激勵,兩次回購用途相互區分。
有分析指出,從體量來看,0.04%-0.08%的回購比例對基本面和股本的實質拉動有限,更大價值在於傳遞信心。本次回購由董事長王威東10月28日向董事會提議,僅用4個交易日便完成審議,推進節奏快於常規流程。一般而言,這類情緒信號的釋放窗口多集中在兩個交易日內,短期情緒消化後,股價定價將重新回歸基本面。
財報層面,榮昌生物2026年前三季度業績迎來大幅改善:實現營收67.64億元,同比增長293.28%;歸母淨利潤52.73億元,成功扭虧;扣非歸母淨利潤44.12億元。拆分單季表現,第三季度營收9.10億元,同比增長46.41%,歸母淨利潤6.11億元,扣非歸母淨利潤0.74億元。
需要釐清利潤結構:賬面高利潤主要來自BD授權首付款,具備持續性的核心是國內商業化銷售。2026年前三季度,國內商業化收入21.50億元,同比增長26.10%;單看第三季度國內銷售收入8.10億元,同比增32.80%、環比增15.60%。
在醫保降價的行業大環境下,國內商業化銷售毛利率穩定在83.60%,和去年同期基本持平;銷售費用率由去年同期的48.2%降至40.5%,規模效應逐步顯現。期內研發投入下滑,主要系部分產品對外授權後,配套研發投入相應縮減。截至9月30日,公司現金及票據餘額約38.98億元。
市場容易忽略一點:本次回購標的僅限A股,並不涉及H股,不會改變H股股本,對H股每股收益無直接增厚效果。因此今日H股上漲,更多是創新藥板塊情緒回暖疊加A股回購信心信號帶動的聯動行情,並非回購帶來的直接利好。中長期維度,H股資金的核心關注點依舊落在兩大主線:國內商業化產品能否持續放量,以及海外授權管線的臨床數據能否按期讀出。
另值得一提的是,第十三屆港股100強評選的榜單候選申報與招商工作同步開啟。榮昌生物依託在自身免疫與ADC創新藥的行業地位與經營基礎,具備衝擊第十三屆港股100強綜合實力100強的潛力,最終能否入選仍取決於評選結果。更多評選信息及報名方式,請關注港股100強官方網站。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。



 或
 按钮分享