
11月4日截至發稿,力勤資源(02245.HK)股價波動明顯,漲幅為1.05%,A股力勤資源(001246.SZ)漲3.7%。
公司日前披露控股股東增持預案,疊加前三季度業績大幅增長,在有色板塊震蕩行情中獲得資金關注。
根據公司11月2日公告,控股股東全資附屬公司矩陣資源,計劃於未來6個月內增持公司H股股份,增持比例不超過公司已發行總股本2%,增持金額下限為1億元人民幣,資金來源為自有資金;本次增持系控股股東看好公司長期發展價值,增持完成後,控股股東及其一致行動人控制權不會發生變更。
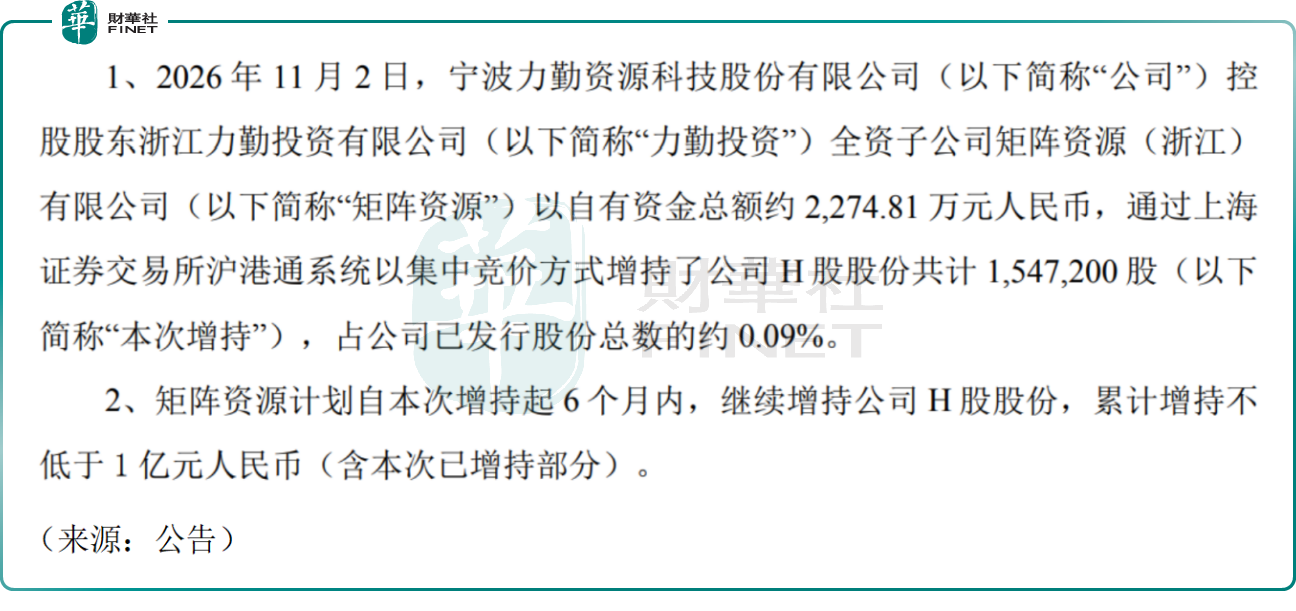
此外,力勤投資全資子公司矩陣資源(浙江)有限公司於11月2日以自有資金通過上海證券交易所滬港通系統以集中競價交易方式買入公司H股股份154.72萬股,占公司總股本的0.09%。
財報數據方面,公司2026年前三季度實現營業收入374.93億元人民幣,同比增長26.22%;歸母淨利潤33.20億元,同比增長62.31%;扣非歸母淨利潤32.77億元,同比增長63.03%。單看第三季度,營收121.24億元,同比增長8.19%;歸母淨利潤5.81億元,同比下滑5.96%,單季利潤回落主要受鎳價波動、經營現金流階段性收縮影響。
力勤資源是國內鎳產業鏈龍頭,同時為國內最大鎳礦貿易商,核心產能集中在印尼奧比島工業園區,採用濕法HPAL+火法RKEF雙工藝路線,覆蓋鎳礦貿易、鎳鐵、高冰鎳、鎳鈷中間品等產品,下游供給高鎳三元電池原料以及不鏽鋼產業。
展望後市,有機構指出,控股股東大額增持釋放明確信心,增持資金為自有資金,反映股東認可當前估值區間,對鎳產業中長期需求有較強預期;公司前三季度累計利潤增速顯著跑贏營收,濕法高附加值鎳鈷產品放量,盈利結構持續優化,是港股稀缺的一體化鎳資產標的,長期投資價值無虞。公司為A+H兩地上市平台,A股IPO落地後資金實力增強,為後續產能擴建、資源並購提供資金支撐。
也有謹慎的機構指出,公司業績高度綁定LME鎳價,金屬價格波動直接影響盈利,Q3單季利潤同比下滑已經體現價格週期壓力,有色週期反轉風險不容忽視;印尼屬地政策風險持續存在,稅收、環保、出口配額政策調整,可能抬升項目運營成本;公司項目資本開支規模大,海外項目建設、運維、匯兌、勞工等不確定性較多。
值得一提的是,第十三屆港股100強評選的榜單候選申報與招商工作同步開啟。力勤資源作為新能源上游鎳資源賽道核心企業,印尼一體化鎳產能佈局領先,盈利修復彈性充足,全球化資源佈局穩步推進,具備衝擊第十三屆港股100強的基礎條件;其一體化產業鏈佈局與資源保障能力,也是評選中衡量企業長期價值的重要維度。
港股100強評選自2012年創辦,從企業基本面、資本市場表現、公司治理、創新能力與社會價值多維度綜合評估,是香港資本市場的價值標桿。目前第十三屆港股100強評選籌備工作已全面啟動,頒獎盛典擬於2026年11月26日在香港會展中心舉辦,更多評選詳情與報名渠道,可查閱港股100強官方網站。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。



 或
 按钮分享