
10月15日,中國建材(03323.HK)股價延續弱勢行情,盤中最低下探至2.925港元,創下2025年以來股價新低;截至發稿,該股報2.95港元,跌幅3.44%。從K線走勢來看,自2026年2月下旬起,公司股價開啟持續震盪下行通道,年內累計跌幅已超四成。
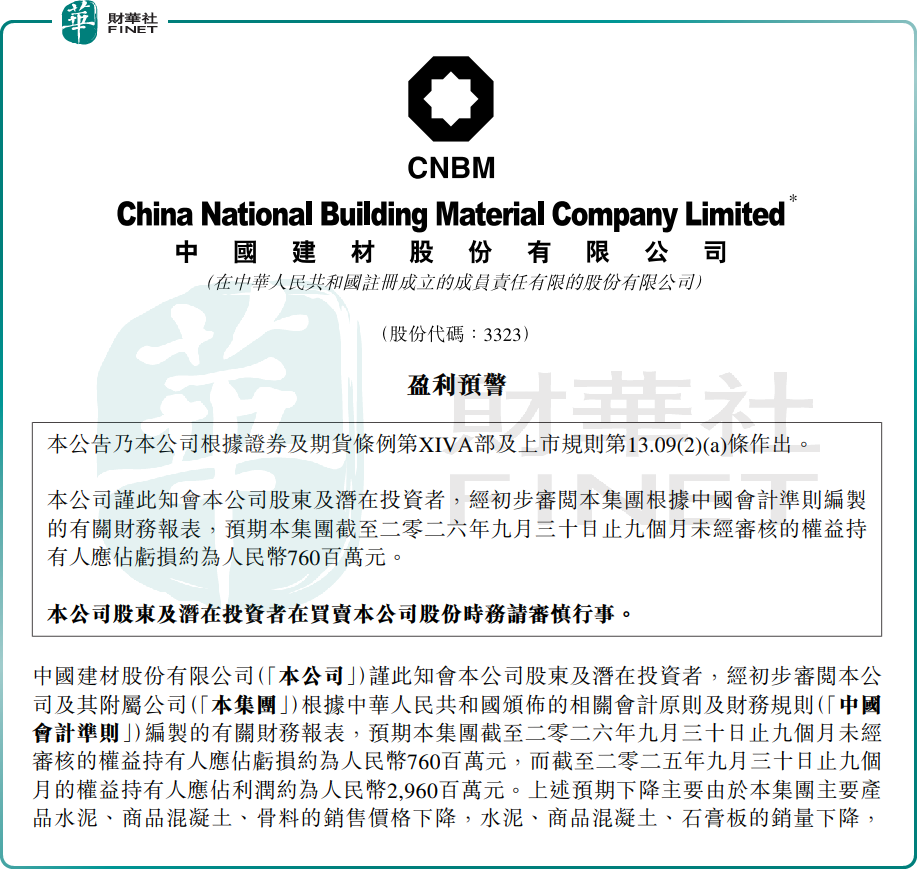
消息面上,中國建材於10月14日發佈盈利預警,預計2026年前三季度歸母淨虧損約7.6億元(人民幣,下同),對比2025年同期盈利29.6億元,業績由盈轉虧。
公司直言,業績大幅滑坡核心在於水泥、商品混凝土及骨料售價下滑、銷量收縮,疊加資產減值撥備增加。不過公司新材料業務形成對沖:玻璃纖維與電子佈售價上行、成本回落,同時玻璃纖維、電子佈、鋰電池隔膜銷量增長,部分抵消傳統建材業務帶來的負面影響,多元化佈局的價值有所顯現。
中國建材的業績失速,是當前水泥行業整體困境的縮影。地產市場持續承壓,新開工規模萎縮,疊加基建投資增速放緩、多地極端天氣干擾施工進度,今年國內水泥需求整體偏弱,行業呈現量價齊跌格局。
據國家統計局數據顯示,2026年1-8月全國水泥累計產量9.89億噸,同比下降9.0%;價格端,1-9月全國水泥價格指數同比下跌17.19%,其中三季度同比下滑11.45%。
此外,在水泥熟料生產環節,煤炭是最核心燃料,也是水泥生產最大的可變成本項。數據顯示,2026年開年以來,動力煤價格持續走高,直接傳導至熟料生產成本,持續侵蝕產品利潤。
整體而言,今年水泥行業「高成本、低售價、弱需求、強監管」的格局已然成型。不少水泥產線長期處於保本甚至虧損運行狀態。
作為國內水泥龍頭企業,中國建材曾多次入選港股100強榜單,綜合實力長期獲得市場認可。但伴隨本輪行業週期下行、公司業績由盈轉虧,基本面顯著承壓。當前第十三屆港股100強評選正在推進,若以現階段業績表現衝擊榜單,中國建材面臨的壓力不言而喻。
港股100強評選自2012年創辦,依託科學評價體系篩選港交所主板具備投資價值的上市公司,是香港資本市場重要價值標桿。目前第十三屆港股100強評選活動已正式啟動,頒獎盛典將於2026年11月26日在香港會展中心舉辦。評選詳情與報名方式,可查閱港股100強官方網站。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。



 或
 按钮分享