
承接本專欄對藥明康德(02359.HK)、藥明生物(02269.HK)、藥明合聯(02268.HK)、凱萊英(06821.HK)、康龍化成(03759.HK)的剖析,本篇聚焦CXO賽道里差異化極強的龍頭——泰格醫藥(03347.HK)。
不同於前面幾家以化學合成、臨床前、CDMO生產制造為核心,泰格醫藥(03347.HK)是國內臨床CRO賽道的標桿企業,核心戰場集中在新藥臨床階段,也是國內少數具備全球多中心臨床試驗執行能力的本土CRO。
公司背景與主營業務
泰格醫藥(300347.SZ)成立於2004年,由葉小平、曹曉春聯合創立,創始團隊具備純正的跨國藥企醫學注冊與臨床研發背景。葉小平持有牛津大學免疫學博士學位,先後任職西安楊森、施貴寶、羅氏等國際藥企,曾任上海羅氏醫學注冊總監;曹曉春擁有35年以上藥品研發與臨床研究全鏈條經驗。團隊憑借對國內外新藥臨床法規、臨床試驗質量體系、藥企研發邏輯的深刻理解,抓住國內醫藥產業從「仿制藥為主」向「創新藥轉型」的時代紅利,從單一臨床服務團隊起步,逐步成長為國內臨床CRO絕對龍頭。公司2012年登陸深交所創業板,2020年實現港交所雙重上市,形成A+H雙平台資本結構。
泰格二十餘年的發展脈絡非常清晰:從單一臨床執行,到補齊實驗室短板,再到全球化全鏈條臨床平台。公司創立初期,核心優勢集中在臨床落地環節,擅長I-IV期臨床試驗項目管理、醫學監查、數據統計與藥監申報,是國內最早標準化、專業化的臨床CRO團隊之一。
但早期的泰格存在明顯業務短板:缺乏配套的生物分析、樣本檢測、藥理分析等實驗室能力,臨床項目交付只能做「前端執行」,無法形成閉環,客戶粘性與項目附加值受限明顯。
為補齊產業鏈短板、構建一體化臨床服務能力,泰格於2014年完成最重要的一次產業併購,也由此建立與港股上市公司方達控股(01521.HK)的深度綁定關系。方達併非泰格內部孵化業務,其前身由李松博士於2001年在美國創立,是典型的海外起家、深耕歐美合規體系的實驗室CRO,核心能力覆蓋生物分析、藥代動力學、臨床樣本檢測與制劑分析,恰好填補泰格後端實驗室空白。
2014年,泰格通過香港平台收購方達醫藥69.84%股權,實現控股併表,正式補齊臨床執行與實驗室分析的完整閉環。併購之後,方達保留獨立團隊、獨立技術體系與市場化運營能力,對內承接泰格臨床項目的樣本檢測與分析需求,對外獨立承接全球藥企實驗室訂單。為進一步實現資產專業化運作、釋放資本化價值,泰格在2019年推動方達業務主體分拆上市,登陸港交所主板,即為如今的方達控股。
後續2025年,泰格再次將優質實驗室資產觀合醫藥注入方達體系,持續整合集團實驗室板塊,強化全球化交付能力。
截至目前,泰格醫藥仍為方達控股的控股股東,持股比例達64.62%。
公司定位為臨床試驗全流程服務,業務拆分為兩大板塊:臨床試驗技術服務、臨床試驗相關及實驗室服務。
臨床試驗技術服務,也就是臨床CRO核心業務,覆蓋I-IV期臨床試驗項目管理、醫學監查、申報注冊、研究者中心管理等。該板塊是泰格收入彈性的主要來源,但也是目前毛利率下滑最劇烈的板塊。
臨床試驗相關及實驗室業務,包含中心實驗室、生物樣本分析、SMO、醫學影像、藥物警戒、數據管理與統計分析等配套業務。該板塊毛利率相對更高,但增長彈性或不如核心臨床業務。
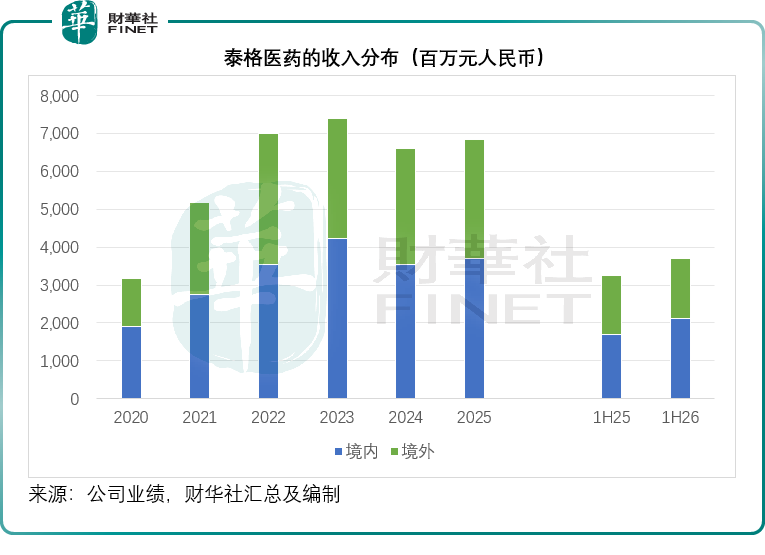
業務地域上,境內、境外項目雙線併行。2026年上半年,其境內和境外收入佔比分別為56.80%和43.20%,收入增幅分別為24.04%和3.15%。截至2026年6月末,該公司的全球員工數量達1.198萬人,覆蓋43個國家,其中海外員工2,000多人。
行業地位:龍頭之名,但市場併不「龍頭」
在臨床CRO這個細分賽道上,泰格醫藥是國內無可爭議的第一,根據其聘請的弗若斯特沙利文的數據,2025年在中國臨床外包市場的市場份額為10.9%,是唯一進入全球前十的中國臨床外包服務供應商。
行業集中度正在提升,按衛健委人類遺傳資源備案口徑,2021年以來國內備案活躍的臨床CRO主體數量累計降幅69%,中小機構持續出清;藥明康德以28億元基準對價剝離國內臨床CRO資產,進一步利好頭部參與者的競爭格局。
但跳出臨床CRO細分賽道,放在完整CRO行業維度看,泰格的整體體量遠不及藥明康德。根據我們的統計,截至2026年6月末止的12個月,藥明康德營收535.54億元(單位人民幣,下同),而泰格僅72.90億元,相差超7倍。
更關鍵的是二者商業模式存在本質差異:藥明康德屬於全產業鏈一體化CRDMO,臨床CRO只是業務板塊之一,其業務模式覆蓋從早期研發到商業化生產全鏈條,客戶黏性很大部分來自後期商業化階段的生產訂單;泰格醫藥則高度聚焦臨床試驗環節,在國內創新藥臨床試驗項目數量、多中心項目管理經驗、藥監申報經驗上具備先發優勢,但同時該公司也高度依賴客戶的研發投入意願以及生物醫藥行業融資環境。這意味著泰格的業績對創新藥融資週期的敏感度遠高於藥明康德。
競爭優勢:臨床資源的「軟壁壘」與國際化佈局
泰格的核心競爭壁壘或在臨床資源網絡與運營經驗。
臨床賽道深厚的項目經驗與資源壁壘:多年積累大量研究者資源、醫院合作網絡,熟悉NMPA申報法規,同時掌握海外多中心臨床的合規要求。對於創新藥企業,臨床試驗失敗風險極高,成熟CRO的項目把控能力是客戶核心考量,過去20年泰格累計為62%的獲批中國1類新藥提供了服務,這是短期難以復制的壁壘。
一體化平台增強客戶粘性:公司覆蓋從藥物發現、臨床前開發、IND申報、臨床I—III期、上市注冊到上市後真實世界研究的全流程,同時佈局醫療器械全生命週期服務。對藥企而言,臨床階段切換服務商的成本很高,泰格在CTS、SMO、數統、中心實驗室、醫學影像等環節的協同,有助於提高單客戶價值。
全球化佈局:境外收入佔比長期維持在較高水平,可承接海外藥企在中國的臨床項目,對衝國內創新藥融資週期下行帶來的訂單壓力。同時該公司的海外執行能力正在補強。截至2026年上半年,泰格在執行海外臨床項目264個,累計執行MRCT項目經驗達184個;北美地區進行中臨床項目59個,澳大利亞和新西蘭新增訂單同比增長近100%。方達控股(01521.HK)完成對觀合醫藥收購後,全球實驗室團隊超過1,800人,在美國、歐洲、中國擁有25個實驗室基地。這使泰格在承接中國藥企出海和跨國藥企在華項目時具備一定優勢。
產業投資佈局:依託CXO行業的項目資源,設立產業基金,投資全球早期生物醫藥企業,這也是泰格區別於其他CXO企業較鮮明的特徵。
訂單回暖,但利潤質量仍待驗證
從經營趨勢看,泰格醫藥確實在修復。
2025年淨新增訂單約101.6億元,同比增長20.7%;累計待執行合同金額182.0億元,同比增長15.3%。2026年上半年,淨新增訂單較2025年同期加速增長,新簽訂單平均單價也重回增長。合同負債增至13.55億元,較年初增長25.5%;經營性現金流4.26億元,同比增長4.2%。這些指標說明,臨床需求回暖正在傳導到訂單端。
毛利率壓力更值得警惕。其整體毛利率從2020年的47.24%,降至2025年的27.41%,2026年上半年更由上年同期的30.09%進一步下滑至27.53%。拆分來看,臨床試驗技術服務毛利率下滑幅度更大,從2020年50.13%下降至2026上半年21.09%,核心原因是臨床項目競爭加劇、項目報價下行,人力成本持續擡升。臨床CRO屬於人力密集型行業,人力是最大成本,行業內卷下,盈利能力持續承壓。新簽訂單價格回升是積極信號,但傳導到報表毛利率,通常存在滞後。
主要風險:價格戰、投資波動、海外不確定性與治理壓力
首先,其主業盈利能力尚未真正修復。新簽訂單單價回升,併不等於現有項目立刻提價。臨床CRO項目週期長,低價訂單消化需要時間。如果人力成本繼續上升,毛利率修復可能慢於市場預期。
利潤表受投資波動影響較大。泰格長期通過產業投資佈局創新藥企,好處是可以提前綁定客戶、分享創新紅利;壞處是投資收益和公允價值變動會放大賬面利潤波動。2026年上半年歸母淨利潤為負,而扣非歸母淨利潤為正,2025年的賬面利潤與扣非利潤存在較大差異等,就暴露了這種結構性問題。
第三,海外業務面臨政策和匯率風險。公司境外收入佔比不低,2026年上半年境外收入16.01億元,同比增長3.15%,但人民幣兌美元升值對數據管理和實驗室業務產生不利影響。此外,全球監管環境變化、地緣摩擦、海外項目執行成本上升,都可能壓制海外利潤率。
第四,行業競爭仍存。國內臨床CRO經歷供給出清後,競爭格局有所改善,但價格戰陰影併未完全消失,尤其對中小型創新藥企,融資環境一旦再次收緊,訂單取消、暫停或延遲仍可能發生。
第五,公司治理和資本市場信任度存在壓力。公司曾因信息披露問題受到關注,實控人和高管歷史上也存在減持、質押等行為。這類問題不直接決定當期業績,但會影響估值修復的持續性。
結語
泰格醫藥仍然是中國臨床CRO領域最核心的資產之一。它的優勢不在概念,而在醫院網絡、項目交付、MRCT經驗和一體化服務能力。2026年上半年,收入、扣非利潤、新簽訂單和合同負債都顯示經營在改善。
但投資者不宜把訂單復甦簡單等同於利潤復甦。泰格當前最大的問題不是沒有市場地位,而是龍頭地位還沒有重新轉化為穩定的高毛利和高現金流。未來觀察重點應放在三處:新簽訂單價格能否持續上行;臨床試驗技術服務毛利率能否從20%附近明顯修復;非經常性損益對歸母淨利潤的幹擾能否下降。
港股生物醫藥板塊的長期價值持續受到市場關注。第十三屆港股100強評選即將開啟,本屆評選特設醫藥榜單與生物科技榜單,系統梳理港股CXO及生物醫藥領域的核心標的,挖掘具備長期基本面競爭力的優質龍頭。目前第十三屆港股100強評選籌備工作已經開啟,頒獎盛典擬於2026年11月26日在香港會展中心舉辦,評選詳情與報名渠道可查閱港股100強官方網站。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。



 或
 按钮分享