
10月13日,電子煙龍頭思摩爾國際(06969.HK)遭遇重挫,截至發稿跌幅擴大至15.1%,報7.56港元/股。從K線走勢觀察,該股自2025年8月觸及23.52港元階段高點以來持續震盪下行,當前股價較此前高點已累計回撤約68%。
本次股價重挫,表面上受三季度業績擾動,核心誘因是出口退稅政策調整帶來的重磅利空。
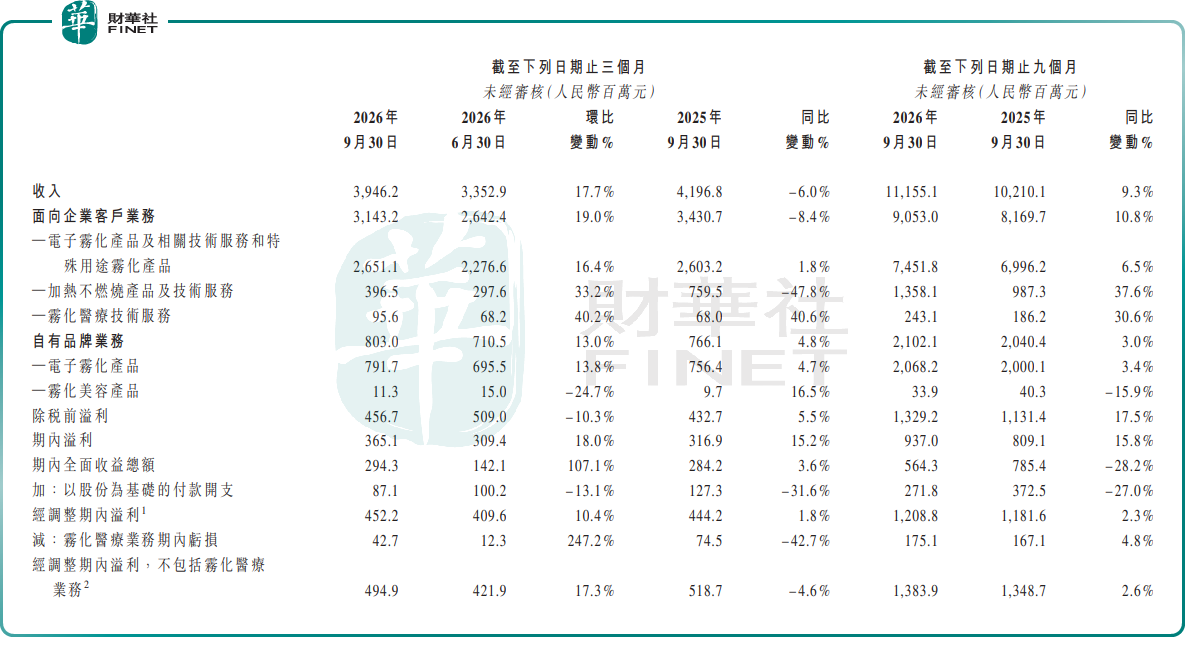
10月12日,思摩爾國際公佈2026年第三季度未經審核的財務數據,成績喜憂參半。
數據顯示,第三季度,公司實現收入約39.5億元(單位人民幣,下同),環比增長17.7%,同比下跌6.0%;期內溢利約3.65億元,環比增長18.0%,同比增長15.2%;經調整期內溢利約4.52億元,環比增長10.4%,同比增長1.8%。這主要得益於美國市場電子霧化業務及加熱不燃燒業務的收益及毛利增長,整體業績環比改善。
思摩爾國際業務分為兩大板塊:一是面向企業客戶業務(ToB業務),為頭部煙草企業、獨立霧化品牌等客戶研發、設計與製造電子霧化產品、HNB產品、特種霧化及霧化醫療產品,并配套相關技術服務;二是自有品牌業務,負責自研自產並銷售自有電子霧化產品、霧化美容產品。
拆分業務來看,第三季度,面向企業客戶業務收入約31.4億元,環比增長19.0%。其中,電子霧化產品收入約26.5億元,環比增長16.4%,同比增長約1.8%,增長主要由於美國市場強勁表現,公司期內開始為核心客戶交付口味電子霧化產品;加熱不燃燒(HNB)產品收入約3.97億元,環比增長33.2%,因與新菸草客戶建立合作並提供全面HNB解決方案,但同比下跌47.8%,主要因去年同期向一名核心客戶大規模出貨導緻比較基數較高。
自有品牌業務方面,收入約8.03億元,環比增長13.0%,同比增長約4.8%;霧化醫療業務收入約0.96億元,環比增長40.2%,同比增長40.6%,主要來自Transpire Bio Inc.的技術服務。
今年前三季度,思摩爾國際累計實現收入約111.55億元,同比增長9.3%;溢利約9.37億元,同比增長15.8%,整體保持穩健增長。
相比業績數據,政策面的消息衝擊更強。10月12日,國內發佈關於調整部分產品出口退稅政策的公告,自2027年4月1日起,取消電子煙設備裝置等產品增值稅出口退稅。
市場分析認為,該政策將對電子煙板塊形成明顯衝擊:短期擠壓出口企業利潤空間,長期加速行業洗牌出清。思摩爾作為全球最大電子霧化設備製造商,出口業務占比高,退稅取消將直接削弱其出口產品價格競爭力,壓製盈利水平。
針對政策與基本面,市場觀點出現明顯分歧。樂觀方認為,公司三季度業績環比改善顯著,美國霧化需求旺盛,調味新品交付落地,HNB業務環比大幅增長,長期成長邏輯並未破壞;且政策落地時間為2027年4月,留有充足緩衝窗口,企業可通過調價、產品結構升級等方式對沖負面影響。
不過,謹慎觀點提示多重隱憂:出口退稅取消將直接壓縮出口利潤,行業價格競爭持續,身處製造環節的思摩爾議價能力有限,毛利率存在下行壓力;同時,三季度總營收同比依舊下滑6%,終端需求復甦根基尚不牢固;HNB業務同比大跌47.8%,在高基數效應下,後續增長壓力不容小覷。
另值得關注的是,第十三屆港股100強評選籌備工作現已啟動,候選名單正在梳理推進中。思摩爾國際作為全球電子霧化設備龍頭,前三季度營收、利潤實現正增長,美國市場與HNB業務持續放量;但出口退稅新政利空疊加終端需求復甦偏弱,或將對其綜合評分帶來一定負面影響。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。



 或
 按钮分享