
10月13日,电子烟龙头思摩尔国际(06969.HK)遭遇重挫,截至发稿跌幅扩大至15.1%,报7.56港元/股。从K线走势观察,该股自2025年8月触及23.52港元阶段高点以来持续震荡下行,当前股价较此前高点已累计回撤约68%。
本次股价重挫,表面上受三季度业绩扰动,核心诱因是出口退税政策调整带来的重磅利空。
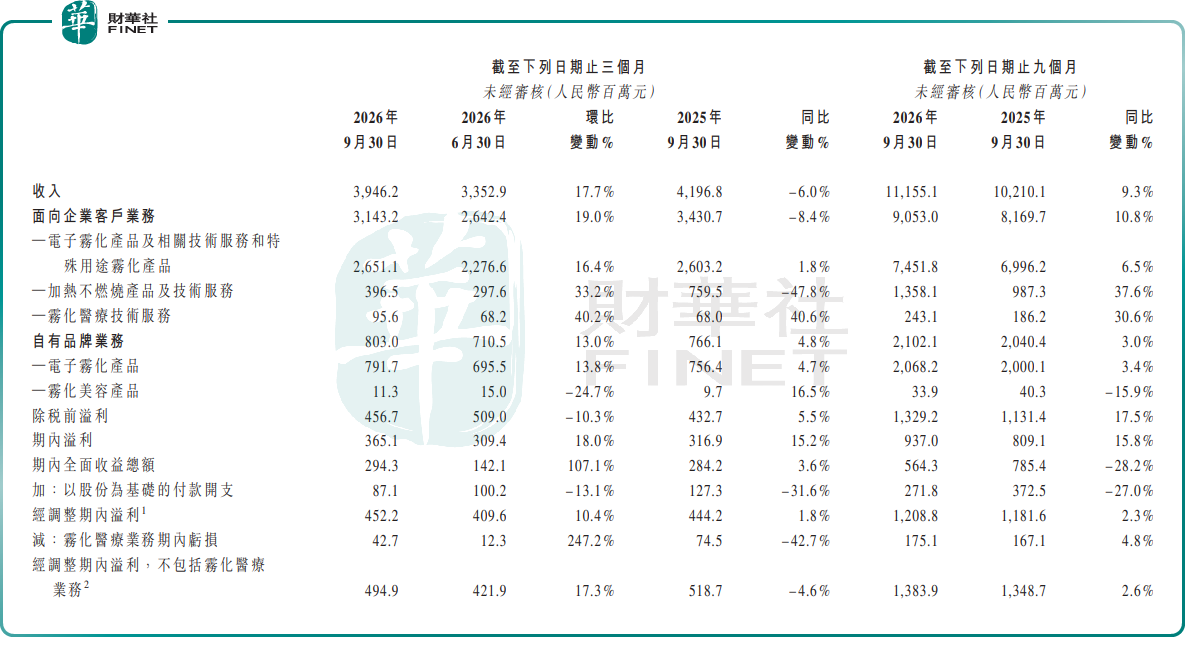
10月12日,思摩尔国际公布2026年第三季度未经审核的财务数据,成绩喜忧参半。
数据显示,第三季度,公司实现收入约39.5亿元(单位人民币,下同),环比增长17.7%,同比下跌6.0%;期内溢利约3.65亿元,环比增长18.0%,同比增长15.2%;经调整期内溢利约4.52亿元,环比增长10.4%,同比增长1.8%。这主要得益于美国市场电子雾化业务及加热不燃烧业务的收益及毛利增长,整体业绩环比改善。
思摩尔国际业务分为两大板块:一是面向企业客户业务(ToB业务),为头部烟草企业、独立雾化品牌等客户研发、设计与制造电子雾化产品、HNB产品、特种雾化及雾化医疗产品,并配套相关技术服务;二是自有品牌业务,负责自研自产并销售自有电子雾化产品、雾化美容产品。
拆分业务来看,第三季度,面向企业客户业务收入约31.4亿元,环比增长19.0%。其中,电子雾化产品收入约26.5亿元,环比增长16.4%,同比增长约1.8%,增长主要由于美国市场强劲表现,公司期内开始为核心客户交付口味电子雾化产品;加热不燃烧(HNB)产品收入约3.97亿元,环比增长33.2%,因与新烟草客户建立合作并提供全面HNB解决方案,但同比下跌47.8%,主要因去年同期向一名核心客户大规模出货导致比较基数较高。
自有品牌业务方面,收入约8.03亿元,环比增长13.0%,同比增长约4.8%;雾化医疗业务收入约0.96亿元,环比增长40.2%,同比增长40.6%,主要来自Transpire Bio Inc.的技术服务。
今年前三季度,思摩尔国际累计实现收入约111.55亿元,同比增长9.3%;溢利约9.37亿元,同比增长15.8%,整体保持稳健增长。
相比业绩数据,政策面的消息冲击更强。10月12日,国内发布关于调整部分产品出口退税政策的公告,自2027年4月1日起,取消电子烟设备装置等产品增值税出口退税。
市场分析认为,该政策将对电子烟板块形成明显冲击:短期挤压出口企业利润空间,长期加速行业洗牌出清。思摩尔作为全球最大电子雾化设备制造商,出口业务占比高,退税取消将直接削弱其出口产品价格竞争力,压制盈利水平。
针对政策与基本面,市场观点出现明显分歧。乐观方认为,公司三季度业绩环比改善显著,美国雾化需求旺盛,调味新品交付落地,HNB业务环比大幅增长,长期成长逻辑并未破坏;且政策落地时间为2027年4月,留有充足缓冲窗口,企业可通过调价、产品结构升级等方式对冲负面影响。
不过,谨慎观点提示多重隐忧:出口退税取消将直接压缩出口利润,行业价格竞争持续,身处制造环节的思摩尔议价能力有限,毛利率存在下行压力;同时,三季度总营收同比依旧下滑6%,终端需求复苏根基尚不牢固;HNB业务同比大跌47.8%,在高基数效应下,后续增长压力不容小觑。
另值得关注的是,第十三届港股100强评选筹备工作现已启动,候选名单正在梳理推进中。思摩尔国际作为全球电子雾化设备龙头,前三季度营收、利润实现正增长,美国市场与HNB业务持续放量;但出口退税新政利空叠加终端需求复苏偏弱,或将对其综合评分带来一定负面影响。
更多精彩內容,請登陸
財華香港網 (https://www.finet.hk/)
現代電視 (http://www.fintv.com)