
9月22日,雲棲大會技術主論壇,阿里雲發佈磐久AL64分佈式SNPO光互連超節點:單機64卡、可擴展至1024卡,中間由51.2T的SNPO光互連交換機串聯,配64個800G光口。
比這台超節點更值得資本市場留意的,是展台上靜置的兩樣核心硬件--一片全棧自研硅光晶圓,以及基於自研芯片打造的6.4TNPO光模塊。
過去,國內光模塊行業習慣了「海外採購電芯片/光芯片+國內精密組裝+賣給雲廠商」的成熟模式。但現在,中國最大的算力買家不僅自己下場做模塊,還把手直接伸向了產業鏈最核心、利潤最豐厚的上游硅光芯片。
這一動作,恰好撞上了港股一個極其年輕的群體。過去一年藉著A+H上市潮,港股在短時間內集結了一批光通信概念股。市場在AI狂歡中習慣將它們統稱為「算力核心資產」。
然而,阿里雲這片自研硅光晶圓更像是一面「照妖鏡」:當最硬核的技術變革由大客戶親自發起,港股這批快速聚齊的光通信標的,究竟誰能在新牌桌上分一杯羹,誰又只是藉著概念在裸泳?
規則重寫:買家下場造芯、光互聯告別「組裝時代」
光模塊技術演進的節拍比市場預期的要快得多。從光博會到雲棲大會,阿里雲給出的產業化時間表已經完全落到實處:
量產規模部署:阿里雲全棧自研的100G/Lane硅光互聯芯片已實現量產並率先完成規模部署,數據中心內部400G、800G光互聯模塊已達百萬級;
先進製程迭代:基於全國產矽光工藝線,單波200G芯片量產啟動(調製帶寬超65GHz),1.6T自研光模塊預計年內量產,3.2T/6.4TNPO方案全面進入驗證;
系統架構獨立:雲棲大會展台細節顯示,阿里交換機的主芯片液冷與光模塊液冷已被做成兩套獨立系統--光模塊不再是可插拔的附屬件,而是升格為與交換芯片並列的核心獨立熱源;
生態聯盟閉環:曦智科技在同日首發符合阿里與ODCC規範的3.2T/6.4TSNPO硅光芯片,雙向帶寬超55GHz。
這標誌著光互聯行業底層邏輯的正在重塑:
產業分工重構、中游代工溢價被壓縮:矽光的核心商業吸引力在於用半導體CMOS工藝批量製造光學器件。當雲廠商自己掌握了芯片定義與工藝線,光模塊的毛利分配機製隨之劇變。單純依靠採購標準器件拼裝、缺乏上遊核心芯片設計能力的傳統光模塊環節,其議價地位將不可避免地面臨被客戶邊緣化的壓力。
NPO路線洗牌物料清單(BOM):在NPO/LPO演進下,原先成本占比高、功耗巨大的DSP芯片被弱化甚至剔除,系統壓力全面轉移至交換芯片SerDes、模擬電芯片(TIA/Driver)以及硅光PIC(光子集成電路)。行業測算顯示,進入3.2T階段,矽光PIC的價值量相較800G將提升2.5至4倍。誰手裡握著核心光子設計與協議生態,誰才能截留利潤。
「近端銅、遠端光」成為物理共識:磐久超節點的設計印證了「銅光共Socket」的趨勢--Scale-up域內短距連接由低功耗銅纜把守,長距與擴展域則交由單模矽光/多模光互連。全光替代的過度神話破滅,光通信必須在自己的核心陣地里證明不可替代的技術壁壘。
把阿里的技術節奏放在標尺端,再來審視港股所謂的光通信板塊,會發現其成色之割裂,遠超市場認知。
港股的光通信家底:19家標的,四種成色
港股此前並未形成成熟的光通信板塊。若嚴格按業務分部收入篩選,港股全市場2700餘家上市公司中,真正深度嵌入光通信鏈條的僅約19家。
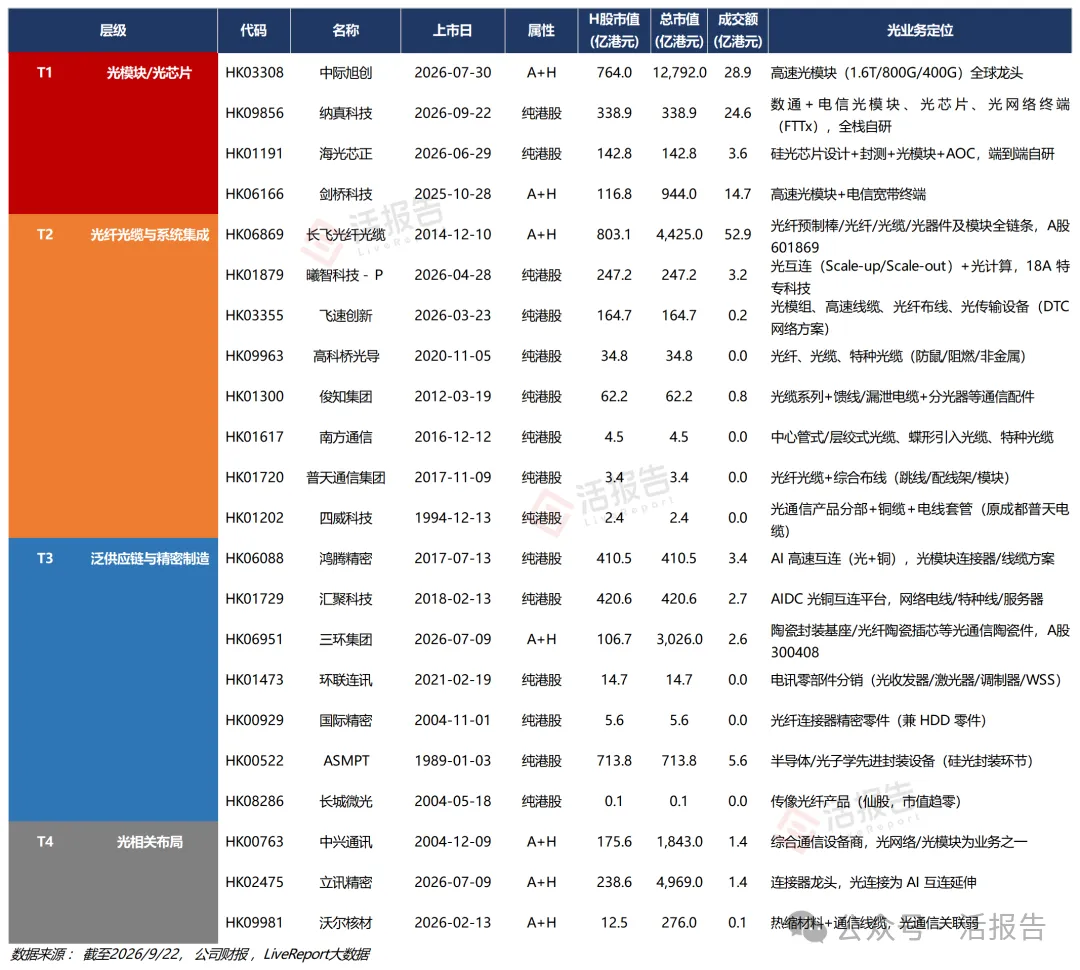
但市場也沒完全按業務的「含光量」來定價:
最典型的是俊知集團,業務雖含光纜,但2026年上半年阻燃軟電纜(49.7%)與饋線(29.7%)占了營業額的近八成,真正的光纜業務僅占15.2%,底色更偏向傳統特種電纜廠。同樣,普天通信光互聯組件僅占0.35%,主要仍是低毛利的傳統數據通信線纜。
在供應鏈層(T3/T4),立訊精密、匯聚科技、鴻騰精密和三環集團等,雖然具備高速線纜或陶瓷插芯生產能力,但光通信在其龐大的業務矩陣中占比偏低(立訊7.4%、匯聚11.6%)。它們是光互聯行業的關鍵輔件供應商或新佈局者,卻並不是直接吃滿AI光互聯行業紅利的核心純標的。
真正具備純正光通信業務屬性的,全港股不過數家;而能夠接住阿里雲所代表的「下一代光互聯」技術演進的,更是鳳毛麟角。
處於產業鏈核心層的光模塊及光芯片企業,全部上市於2025年10月之後,包括中際旭創、海光芯正、劍橋科技、納真科技。它們由近一年來的A+H上市潮迅速催生,尚未在港股經歷過一輪完整的技術破滅與重構週期。
能力斷層:中報照出的三大生存陣營
在2026年中期報告中,雖然全球算力軍備競賽帶動了板塊的集體增長,但拆開盈利質量,技術代差劃出了殘酷的分水嶺:
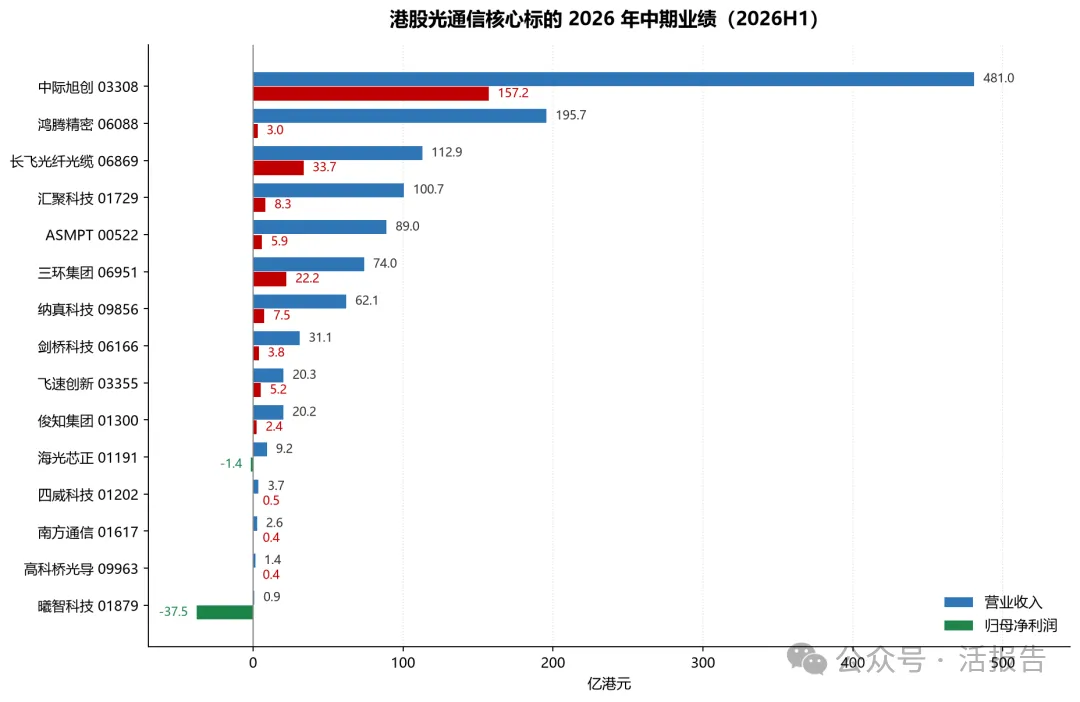
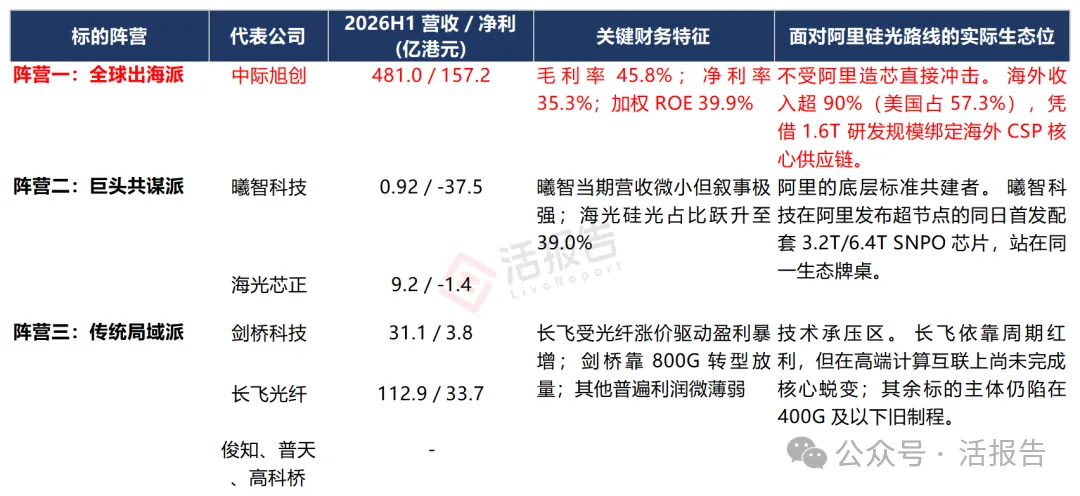
上述數據清晰地解釋了市場的核心分歧:
為什麼中際旭創完全不懼「阿里造芯」?因為它的戰場在北美,吃的是全球巨頭算力底座的紅利,規模效應與良率構築了全球護城河。
為什麼持續虧損的曦智科技能被資本推上數百億估值?儘管其2026H1營收僅0.92億港元,但它是港股唯一在物理層面與阿里NPO/SNPO規範無縫咬合的矽光芯片公司。
其餘多數公司的困局在哪?阿里雲展示的1.6T量產和NPO架構,意味著國內大廠對核心光互聯的考核標準已經抬升到了系統級和矽光級。無法越過1.6T門檻的中小廠商,未來只能在存量市場中承受毛利率的持續擠壓。
定價裂變:打新幻覺與南向資金迷思
底層技術能力與客戶結構的脫節,直接映射到港股光通信標的撲朔迷離的二級市場定價中。
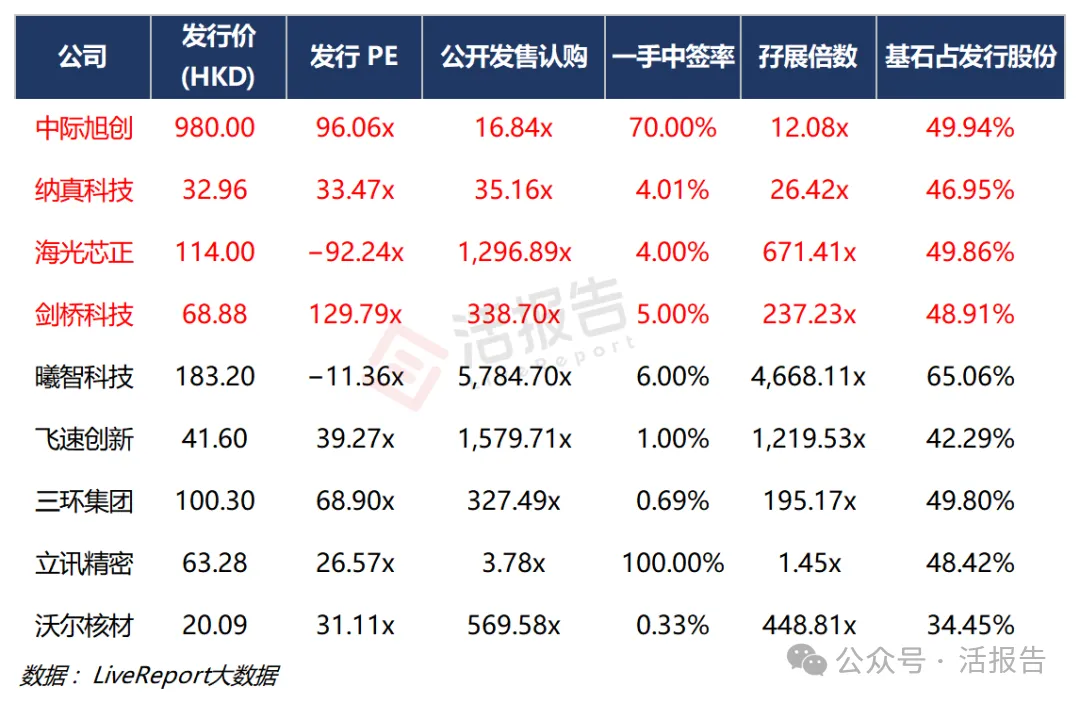
1、一級基石控盤,製造了流動性溢價
在發行端,許多人看到中際旭創一手中簽率高達70%(超購16.8倍),誤以為是「散戶不買單」;看到立訊精密一手中簽率100%(超購3.8倍),覺得平平無奇。
然而,真實的市場邏輯發生在聚光燈之外--上遊籌碼早被巨頭合謀鎖定:
中際旭創35家基石投資人(高瓴、貝萊德、淡馬錫等)在上市前就鎖死了49.94%的股份(對應267.2億港元),流通盤被極度壓縮;
阿里巴巴本身不僅在技術端定義規則,在資本端也是最激進的基石:它出現在曦智科技(基石鎖定高達65.06%)和三環集團(基石鎖定49.80%)的股東名單中。
當產業鏈的大客戶同時成為上市公司的基石股東與協議締結者,這種特殊的從屬與捆綁,使得相關標的上市初期的二級市場定價帶有強烈的「流動性真空溢價」。
2、南向資金並未掌握真正的「定價權」
一個顛覆散戶常識的指標是:南向資金持股比例越高的公司,往往折價越深。
據LiveReport大數據統計(截至9/22日):
劍橋科技南向資金持股比例高達63.87%,其H股對A股折價仍深達-51.67%;
長飛光纖南向持股49.51%,折價高達-64.18%;
反觀唯一實現溢價的中際旭創(H/A溢價率約12%),南向持股比例僅有8.41%。
在港股光通信這個微型賽道中,南向資金在許多標的上,更像是在深度折價時提供流動性的「被動接盤方」,並不具備主導估值修復的定價權。沒有硬核的技術演進能力和外資共識,光靠「南下抄底」根本無法抹平估值窪地。
結論:光通信的估值錨將發生遷移
讀懂了阿里雲這片自研硅光晶圓背後的產業意圖,港股光通信乃至整條光互聯賽道的投資脈絡便一目了然:
估值錨一:必須剔除「掛名偽概念」
對於那些光纜業務僅佔兩成、本質上依賴傳統電線電纜與電信工程的標的,無論AI情緒多高漲,都不應給予數據中心高速率光通信的成長乘數。
估值錨二:必須告別「單純組裝邏輯」
雲廠商自研硅光芯片與NPO架構的推進,必然對國內缺乏核心芯片壁壘的光模塊組裝環節產生擠壓。未來板塊內部的超額收益,要麼屬於像中際旭創這樣徹底出海、融入全球算力壟斷生態的全球代工巨頭;要麼屬於像曦智科技這樣在物理層與巨頭標準緊緊鎖定的新物種。
估值錨三:必須警惕基石解禁後的「地心引力」
高額的基石鎖定一度創造了技術狂歡下的股價繁榮。但隨著半年乃至一年的解禁期臨近,這些公司必須用真正的1.6T交付訂單和NPO芯片採購合同來證明自己。
技術的車輪正在加速,利益分配的切刀已經落下。看港股光通信,不能再盯著「算力大爆發」這類宏大敘事一概而論。在這場雲廠商主導的洗牌中,唯有看清誰是在替巨頭打工,誰在與巨頭結盟,誰又只是概念落潮後的陪跑者。
文章來源:活報告公眾號

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。



 或
 按钮分享