
9月23日盤後,國內造紙龍頭玖龍紙業(02689.HK)披露截至2026年6月30日止完整財年業績,其營收、利潤雙雙大幅增長,國內業務成為增長核心驅動力,高端紙種迎來銷量爆發。
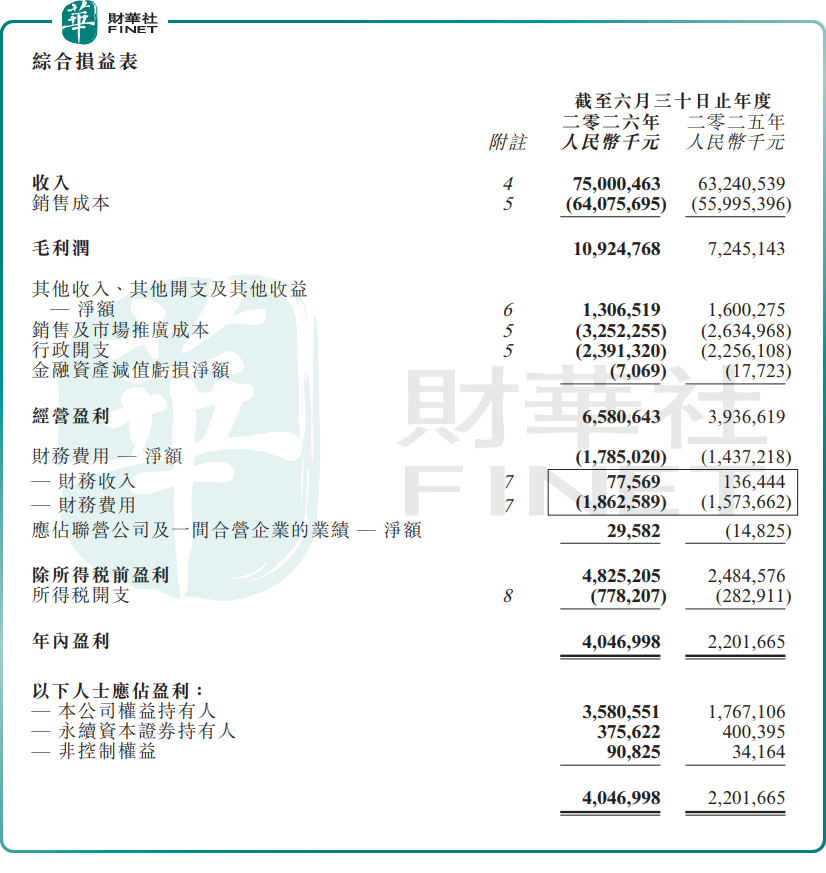
財報顯示,2026財年,玖龍紙業實現收入約750億元(單位人民幣,下同),同比增長18.6%;毛利率提升至14.6%,同比增加3.1個百分點;歸母淨利潤35.81億元,同比大幅提升102.6%。
作為國內包裝紙龍頭,玖龍紙業主營牛卡紙、瓦楞芯紙、白卡紙等包裝用紙,廣泛服務於電商、消費、外貿包裝產業鏈。2026財年,公司總銷量達到2450萬噸,同比增加14.0%,銷量增量主要來自國內市場,中國業務銷量同比增加約260萬噸,規模效應進一步釋放。
分紙種來看,各主力產品出貨普遍實現正增長。其中白卡紙增長最為亮眼,全年銷量同比大增95.1%;牛卡紙、高強瓦楞芯紙、塗佈灰底白板紙銷量分別提升7.0%、9.0%、2.5%。白卡紙的爆發式增長,體現公司產品結構向高端化持續升級,新基地產能逐步釋放帶動高端品類供給能力增強。
從市場結構上看,玖龍紙業收入依舊高度依託國內市場。2026財年,來自中國消費相關業務收入占總收入比重達到87.9%,剩餘12.1%收入來自海外各國銷售,國內消費、包裝需求是集團經營的基本盤。
業績高增背後,一方面是國內產能投放帶動整體出貨規模擴張,高端白卡紙新產能順利落地打開增量空間;另一方麵漿紙一體化佈局持續發揮成本優勢,產品售價的改善幅度跑贏原材料成本上漲,推動盈利水平顯著修復。
不過,行業週期屬性依舊不容忽視。包裝造紙行業受宏觀消費、外貿出口、廢紙及木漿原料價格影響較大,紙價、原材料價格的波動會直接擾動企業盈利水平。雖然本財年國內業務表現強勁,但後續需要持續觀察下游消費復甦成色、終端包裝需求以及原料成本變化情況。
另值得一提的是,第十三屆港股100強評選活動相關榜單候選申報與招商工作已同步啟動。玖龍紙業作為港股造紙板塊龍頭企業,財年收入規模龐大,本年度利潤實現翻倍增長,漿紙一體化構築行業壁壘,具備較強參評實力;但造紙屬於強週期行業,原材料及下游需求波動會帶來業績不確定性,或將對綜合評分形成一定影響。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。



 或
 按钮分享