
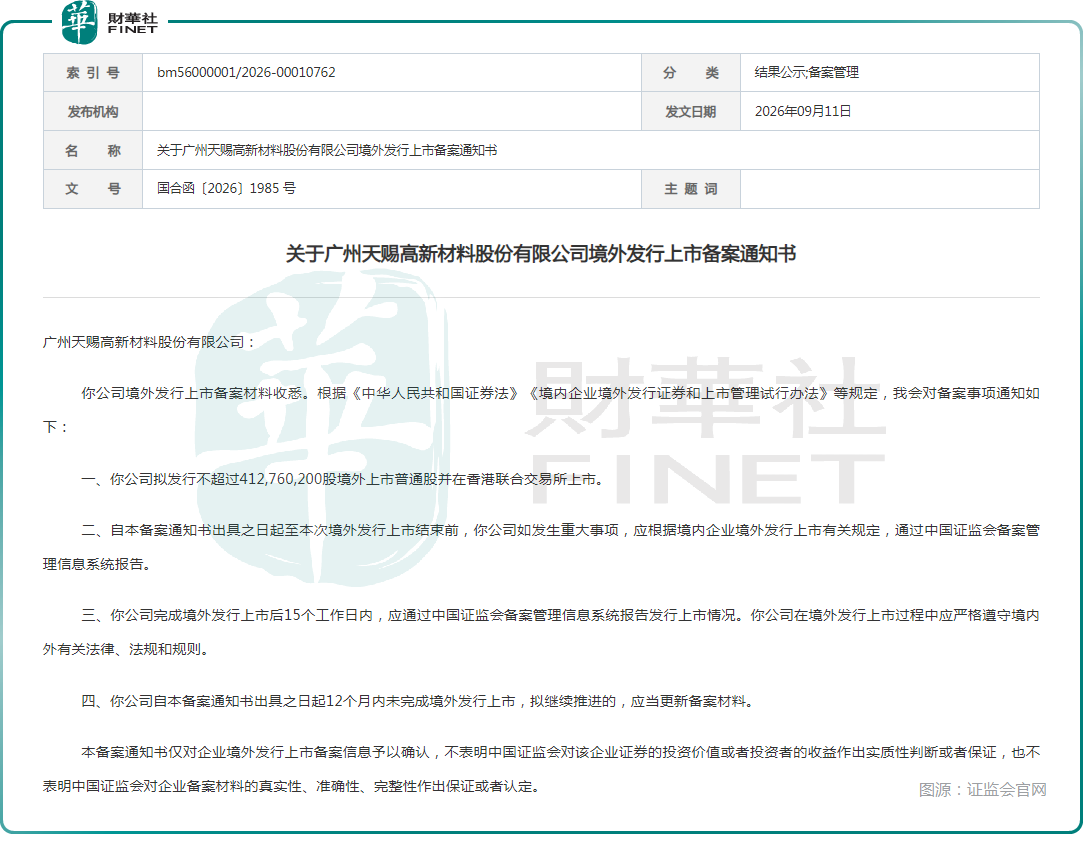
9月11日,中國證監會國際合作司官網公示《關於廣州天賜高新材料股份有限公司境外發行上市備案通知書》,確認天賜材料(002709.SZ)擬發行不超過4.13億股境外上市普通股並在香港聯合交易所主板上市。
值得一提的是,天賜材料於2025年9月22日首次向港交所遞交上市申請,後因招股書滿6個月於2026年3月22日失效;同年3月27日,公司再次向港交所主板遞表,由摩根大通、中信證券、廣發證券擔任聯席保薦人。此次取得證監會備案,標誌著H股發行的境內監管備案程序已完成。
根據資料,天賜材料的歷史可追溯至2000年6月,公司此後於2014年1月登陸深交所,截至2026年9月15日發稿時間,其A股市值超過670億元人民幣。
從業務佈局看,公司主營鋰離子電池材料及新材料業務,產品覆蓋電解液、六氟磷酸鋰、正極材料等。公司六氟磷酸鋰產能利用率維持較高水平,電解液產能隨下游訂單釋放,訂單需求飽滿。此外,公司百噸級硫化鋰及固態電解質中試產線已建成並進入試生產階段,可為固態電池提供材料綜合解決方案。
灼識諮詢數據顯示,天賜材料是全球領先的新能源材料企業,核心產品鋰離子電池電解液出貨量連續9年位居全球第一。
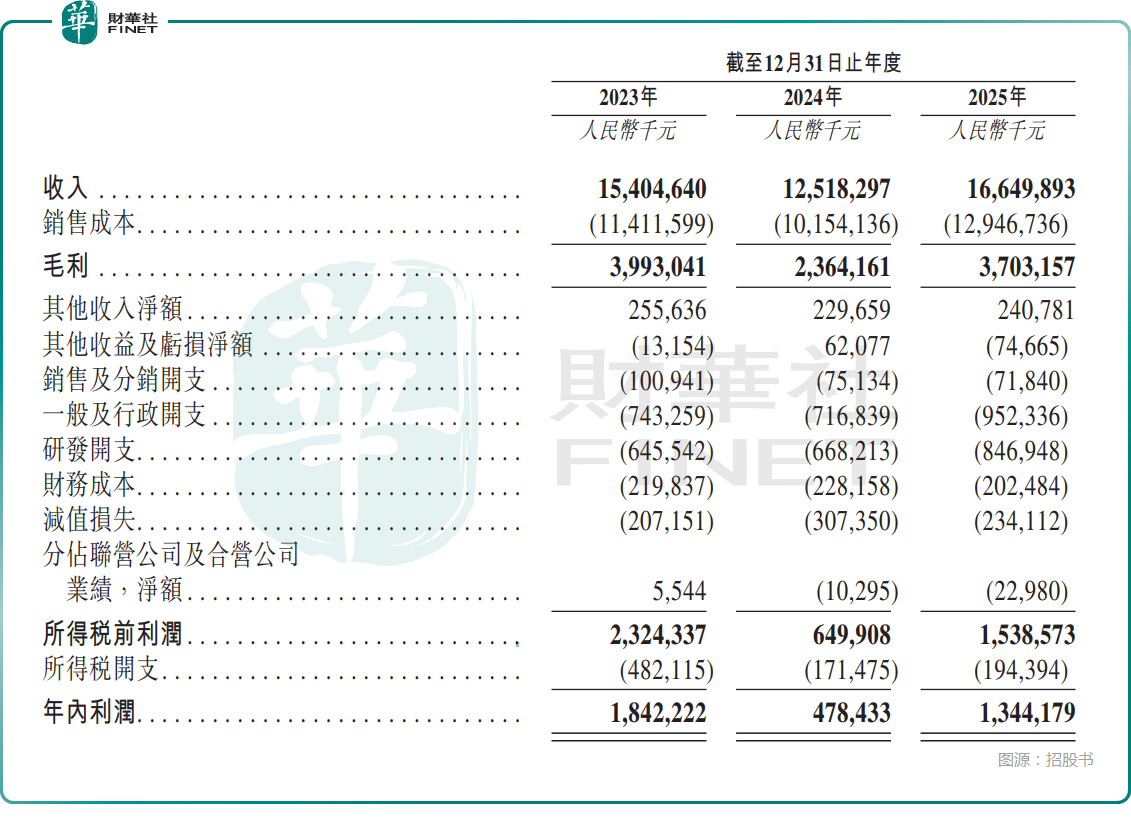
業績方面,根據2026年3月27日遞交的招股書,天賜材料的業績隨鋰電週期呈現波動。2023年、2024年、2025年,公司收入分別為154.05億元(人民幣,下同)、125.18億元、166.50億元;年內利潤分別為18.42億元、4.78億元、13.44億元,毛利率分別為25.90%、18.90%、22.20%。2024年行業價格競爭加劇拖累盈利,2025年下游需求回暖帶動業績修復。
而根據天賜材料在A股披露的半年報,2026年上半年,公司業績大幅反彈,實現營業收入147.10億元,同比增長109.28%;歸母淨利潤為28.61億元,同比增長967.91%,主要因儲能與動力電池需求拉動電解液銷量強勁增長,疊加成本端改善。
不過,2026年第二季度盈利環比有所回落,系六氟磷酸鋰價格下行及碳酸鋰成本抬升所致,後續業績表現如何值得投資者持續關注。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。



 或
 按钮分享