
財華社訊,2026年9月13日,深圳市歡創科技股份有限公司(以下簡稱「歡創科技」)通過港交所主板上市聆訊,中金公司、國信證券(香港)擔任聯席保薦人。
作為掃地機器人產業鏈上的關鍵零部件供應商,這家「掃地機器人的眼睛」公司港股發行在即,有望成為2026年港股市場智能硬件領域又一標誌性IPO。
一、掃地機器人空間感知龍頭,累計出貨超3900萬台
歡創科技由公司董事長、執行董事兼聯席總經理王健先生與執行董事兼總經理週琨先生,於2013年在深圳聯合創立。
目前,歡創科技已成長為一家高精度空間感知產品提供商,核心能力是通過自研AI算法、自研ASIC芯片及相關硬件,為智能機器人提供實時定位、建圖(SLAM)、導航與避障所需的關鍵「感知」能力。公司主要聚焦掃地機器人賽道,向頭部掃地機器人廠商供應空間感知零部件,包括激光雷達、線激光傳感器等。
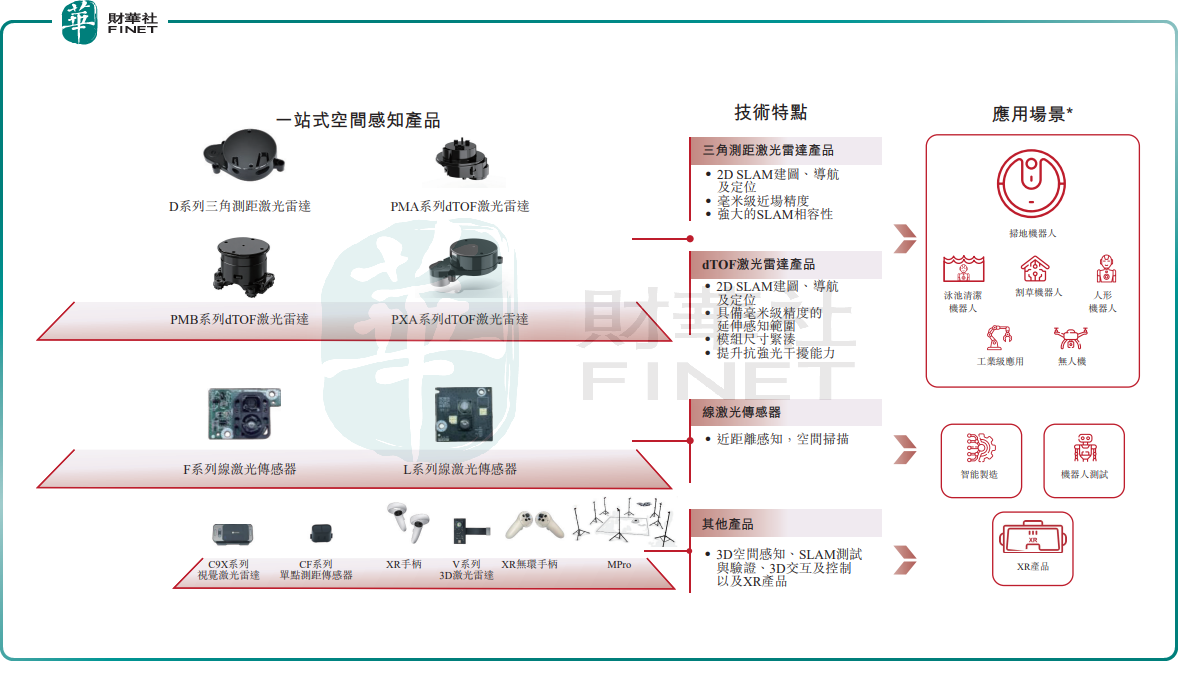
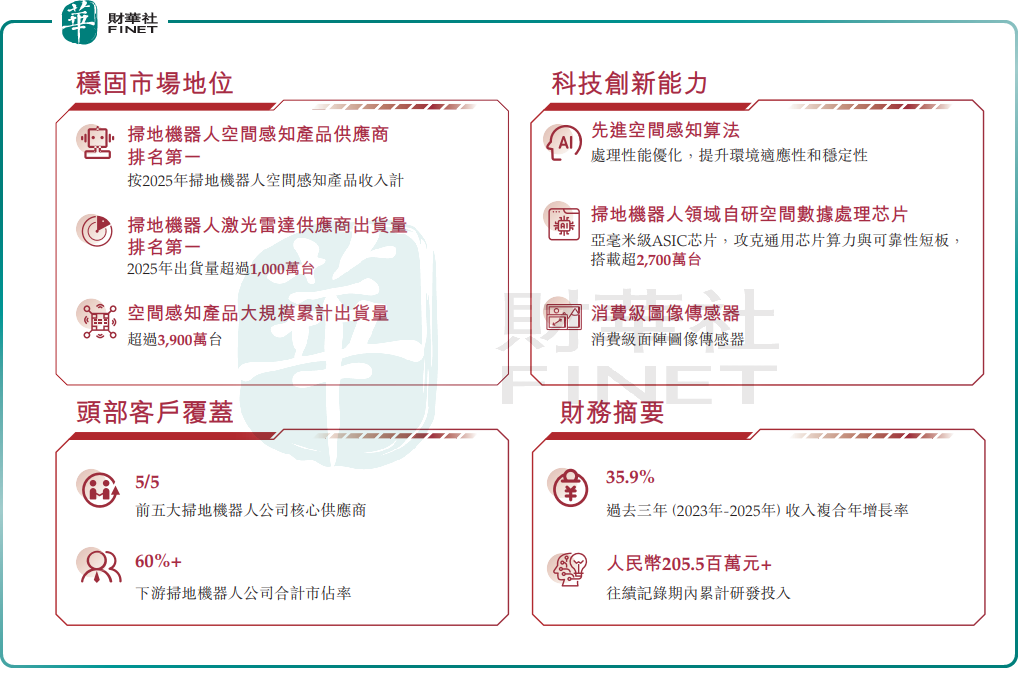
行業地位方面,根據灼識諮詢報告,以2024年收入計,歡創科技是智能機器人空間感知產品的領先供應商。公司已為掃地機器人行業內前五大公司提供服務。自成立以來,公司累計出貨量超過3900萬台。2025年,激光雷達及線激光傳感器總出貨量分別超過1000萬台及500萬台。截至目前,公司已在深圳坪山、惠州設有兩處生產基地,2026年第一季度上述生產基地的產能利用率分別為61.7%及95.2%,公司已具備規模化製造能力。
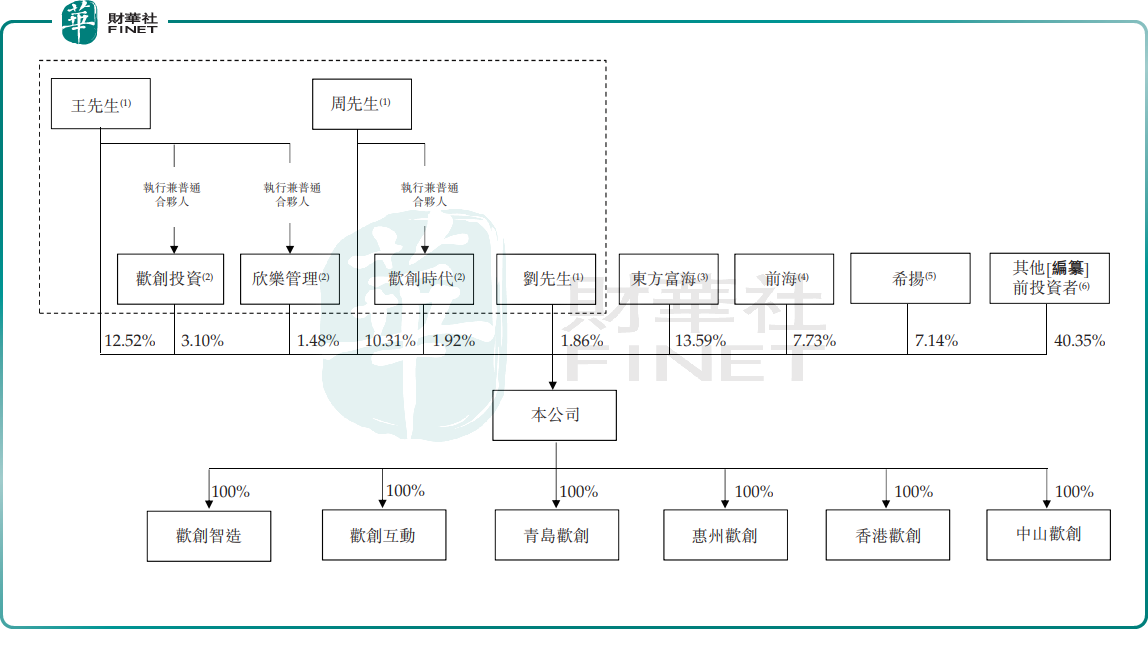
自成立以來,歡創科技已累計完成11輪融資,其中最新一輪為去年9月25日完成的D輪融資,本輪募集資金約4000萬元,每股成本為36.10元,投後估值達30億元。股東層面,以王、週兩位創始人及劉屹先生等為代表的一致行動人合計持股約31.2%,而東方富海、前海方舟資產等知名投資機構均位列公司股東名單。
二、收入三年復合增36%,2025年扭虧,毛利率仍承壓
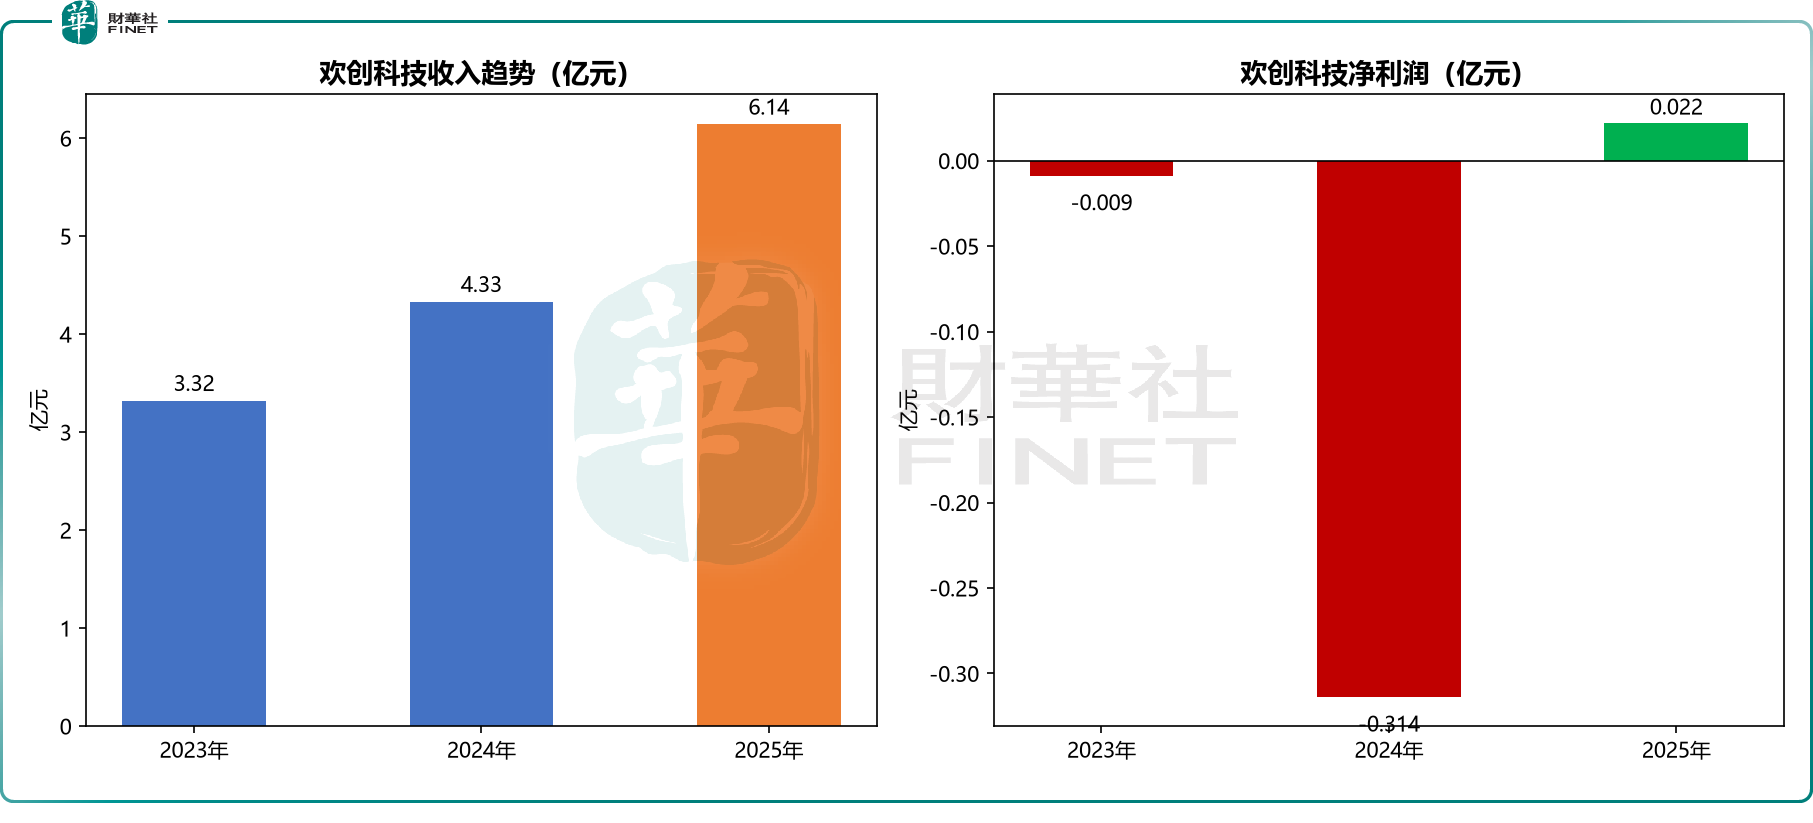
財務數據方面,2023年至2025年,公司收入分別為3.32億元、4.33億元、6.14億元,三年複合增長率約36%,保持較快增長。淨利潤分別為-88.3萬元、-3137.5萬元、220.1萬元,2025年首次實現年度盈利。但盈利規模很小,220萬元的淨利潤對應6.14億元收入,淨利率僅約0.36%。
2026年首季,營收為1.96億元,同比增長48.7%,淨利潤為775.7萬元,較去年同期淨虧損666.9萬元,實現了扭虧為盈。
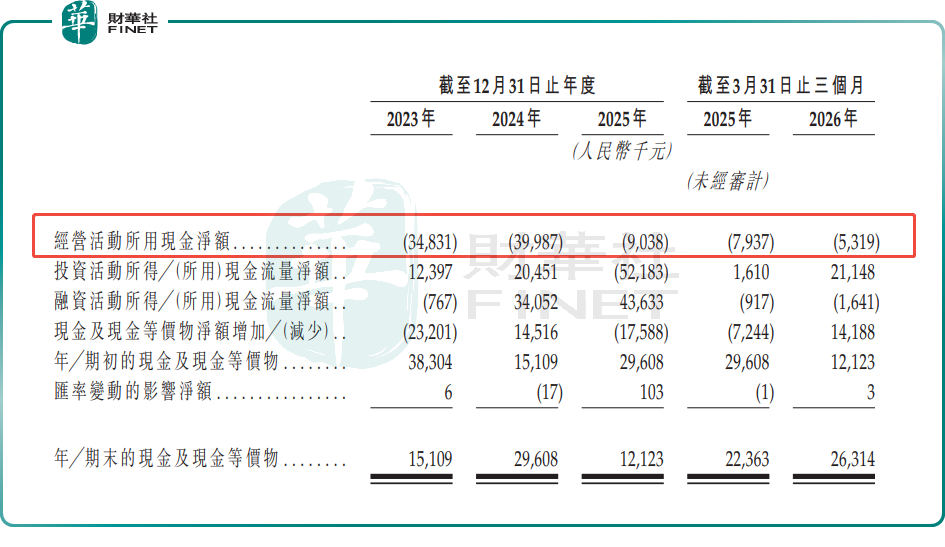
毛利率方面,2023年及2025年全年及2026年首季,分別為21.5%、16.3%、16.5%、19.2%,2024年毛利率明顯下滑後2025年全年及2026年一季度略有回升,但仍低於2023年水平。這反映了消費電子零部件行業的競爭壓力--雖然出貨量在增長,但產品單價和毛利率面臨下行壓力。公司經營活動現金流2025年全年及2026年一季度分別-903.8萬元及-531.9萬元,仍為淨流出狀態。
風險方面,首先是客戶集中度較高,公司主要服務掃地機器人前五大廠商,若頭部客戶訂單波動或切換供應商,將直接影響公司業績。其次是毛利率偏低且波動,2025年淨利率僅0.36%,抗風險能力較弱。第三,掃地機器人行業本身面臨滲透率瓶頸和競爭加劇,下游需求增速若放緩將傳導至上遊零部件。第四,公司經營現金流仍為負,對外部融資有一定依賴。
募資用途方面,公司擬將資金用於三部分:一是增強研發能力,強化核心技術及傳感器產品的研發;二是提升製造能力;三是用作營運資金及一般公司用途。
總體來看,歡創科技作為掃地機器人激光雷達領域的出貨龍頭,收入保持30%以上增長,2025年全年及2026年首季實現扭虧,疊加自研芯片和算法的技術壁壘,具備一定投資價值。但毛利率不夠穩定、淨利率偏低及盈利規模極小、客戶集中等問題也不容忽視。港股上市後能否借助資本力量拓展工業定位等新場景,將是估值能否提升的關鍵。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。



 或
 按钮分享