
9月14日,四方精創(06700.HK)正式開啟H股招股,邁出「A+H」兩地上市關鍵一步。本次公司計劃全球發售5896.11萬股H股,最高發售價定為每股16.00港元,預計9月22日正式於港交所主板掛牌交易。
本次發售中,香港發售股份數目為589.62萬股(可予重新分配),剩餘5306.49萬股為國際配售(可予重新分配)。新股交易門檻設置為每手100股,入場門檻約1616.13港元,招股認購期為9月14日至9月17日,隨後完成定價、分配與暗盤交易環節。
募資層面,在未行使超額配股權的前提下,扣除各項發行相關費用後,公司預計可獲得淨額約8.69億港元資金,計劃將其中約35.0%用於提升研發能力;約25.0%用於提升交付能力;約15.0%用於增強銷售能力;約15.0%用於潛在投資及收購;約10.0%用作營運資金及一般企業用途。
以最高發售價每股16.00港元計,全球發售完成後,公司A+H總市值將達156.12億港元,H股對應市值約9.43億港元。本次H股定價較A股二級市場存在明顯折讓,為港股投資者提供了一定的安全緩衝。
基石投資者陣容為本次招股一大亮點,共有4家機構及個人參與認購,合計出資約1.196億港元,所有基石股份均設6個月鎖定期,涵蓋香港知名企業家、產業資本及專業投資機構,包括週大福(01929.HK)副主席鄭志恆、恆基地產(00012.HK)主席李家傑全資擁有的Successful Lotus、Thalassa Capital及億都(00259.HK)等市場知名機構。
四方精創(300468.SZ)早在2015年登陸A股創業板,過去兩年其股價隨金融科技概念熱度大幅上漲後回落。公司是一家紮根大灣區的成熟銀行業金融科技服務提供商,為中國香港、中國內地及東南亞地區的銀行、監管機構及其他金融機構提供金融科技軟件開發服務、諮詢服務及系統集成服務,助力其持續推進數字化轉型。
根據灼識諮詢資料,以2025年收入計,四方精創是香港銀行業最大的金融科技軟件開發服務提供商,占據約10.9%的市場份額。公司在中國內地及香港的金融科技軟件開發服務市場中排名第17,市場份額約1.1%。
從經營表現來看,四方精創過去幾年基本面有所波動,盈利能力不穩定。
2023至2025年,公司收入分別錄得7.30億元(單位:人民幣,下同)、7.40億元與6.31億元;期內利潤分別實現4738萬元、6736.4萬元、7428.1萬元。2026年第一季度,公司實現收入1.56億元,期內利潤1061.1萬元,同比增幅分別超過18.8%和-17.7%(利潤下滑主要受毛利率下降及利息收入減少影響)。
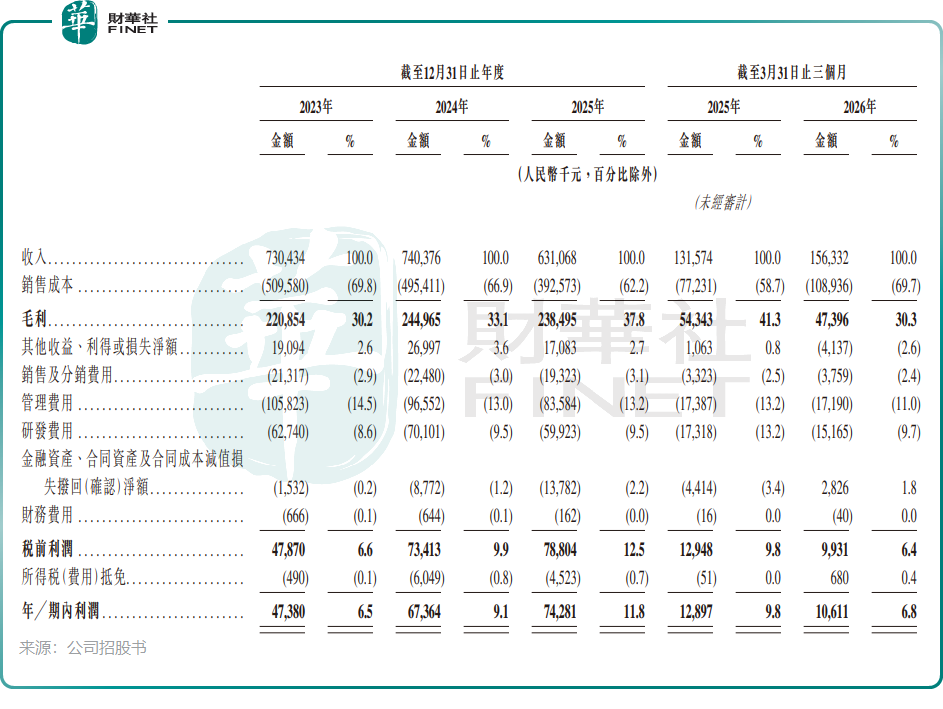
得益於海外市場(尤其是香港)高毛利率項目佔比提升,公司毛利率結束連續下滑,2025年全年回升至37.8%,2026年一季度雖因項目交付節奏短期回落至30.3%,但整體業務結構優化趨勢明顯。此外,2023年至2025年,公司經營活動現金流持續為正,2025年全年達6244.7萬元。作為金融科技服務企業,其回款能力穩健,現金流壓力較小。
不過,市場對本次新股亦存有諸多審慎考量。2026年一季度,公司來自中國香港的收入占比仍超過80%。香港金融科技市場具有明顯的政策驅動特徵,若香港金管局及金融機構的數字化資本開支收縮,或AI等新興技術落地不及預期,公司營收與利潤將直接承壓。
客戶的集中度風險同樣值得關注。報告期內,前五大客戶合計貢獻收入均超過86%,其中最大客戶收入占比均超過40%。若頭部客戶調整採購份額或更換供應商,短期業績易出現波動。
四方精創的後續投資價值,仍需結合最終發行定價綜合判斷。若H股較A股維持合理折讓,賽道成長邏輯與機構資金加持將為股價提供支撐;反之,若發行價已充分反映行業預期,疊加客戶集中及政策波動等風險,股價上行空間或將受限。中長期看,投資者需持續跟蹤香港金融科技政策落地節奏、AI業務商業化進展及客戶多元化成效,以判斷公司能否逐步弱化週期依賴,打開長期增長空間。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。



 或
 按钮分享