
近日,國內燕窩龍頭燕之屋(01497.HK)發布2026年上半年業績,作為港股稀缺的燕窩全產業鏈上市企業,公司上半年實現營收、利潤雙位數增長,智能製造升級、渠道結構優化成為業績改善的重要推手。
根據港交所披露的業績公告,2026年上半年集團實現營業收入11.82億元(人民幣,下同),同比增長16.5%;淨利潤1.11億元,同比大幅增長42.9%,利潤增速顯著跑贏收入增速,毛利同步提升至6.35億元,同比增長20.3%,整體毛利率水平高達53.7%,亦同步得到改善。
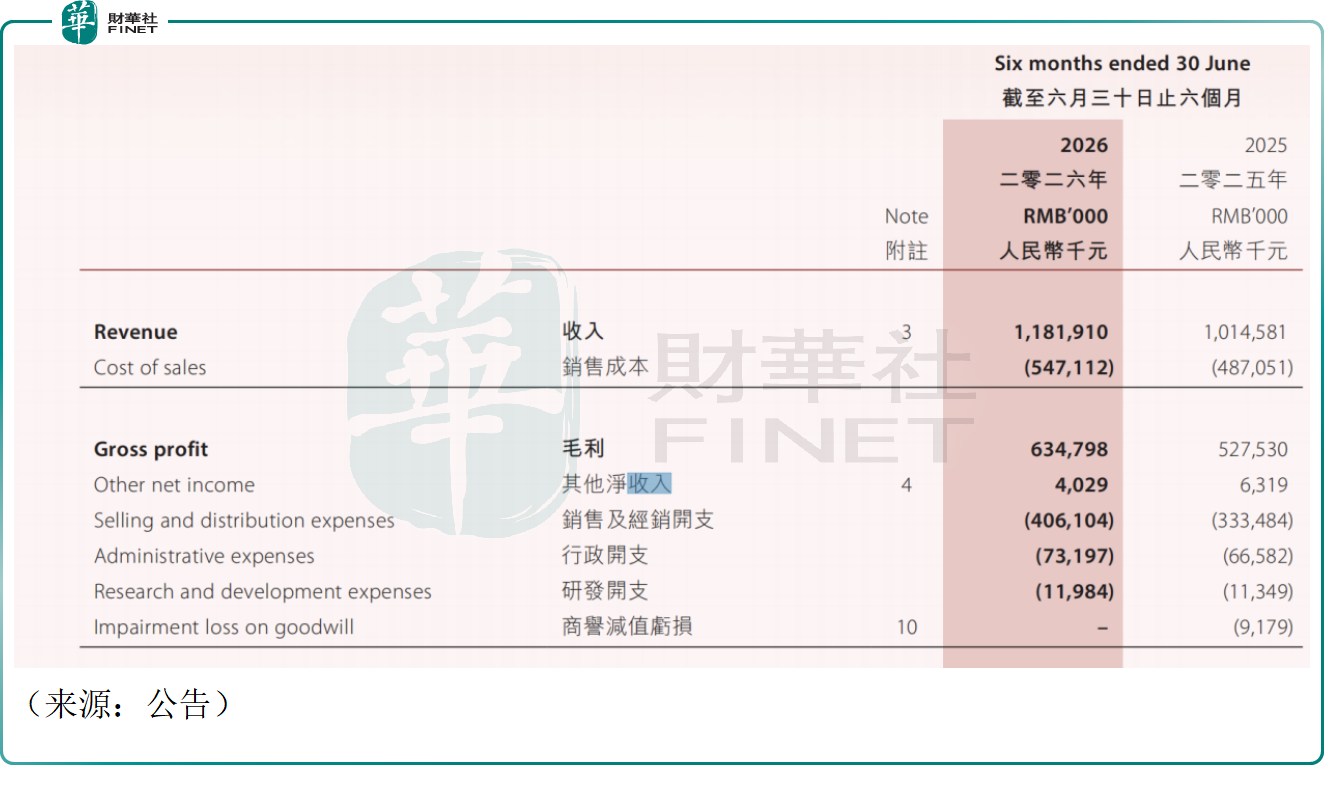
業績增長主要來自幾方面驅動:消費端燕窩消費形成禮贈與日常悅己雙場景並行;渠道端線上興趣電商快速放量,線上收入7.70億元,占總營收比重達65.2%;線下推進3.0旗艦店改造、拓展縣域網格化渠道;生產端智能工廠數字化迭代,AI挑揀、智能灌裝設備落地,精益生產帶動供應鏈效率提升,優化成本結構;同時本期無商譽減值擾動,進一步抬升利潤表現。
渠道結構上,線上已經成為第一大收入來源,多平台自營與經銷商網店矩陣持續擴張;線下門店聚焦體驗升級,不再盲目追求門店數量擴張,轉向單店質量提升。產品層面覆蓋乾燕窩、碗燕、鮮燉燕窩等完整矩陣,同時燕之屋深度參與燕窩行業、國際標準制定,強化科研背書,鞏固自身龍頭地位。
放眼中式滋補行業,當前消費呈現理性繁榮特徵,消費者對滋補產品的品質、溯源、性價比要求持續提高;燕窩賽道市場格局分散,中小品牌眾多,行業頭部集中趨勢逐步顯現。但賽道競爭同樣激烈,傳統藥企、新銳即食燕窩品牌、跨界食品企業同台角逐,禮贈消費復甦節奏存在不確定性,行業價格競爭壓力持續存在。
8月17日,燕之屋股價不溫不火,尾盤小幅下跌,截至收盤,公司股價跌2.75%,報5.3港元,市值24.47億港元。
置於第十三屆港股100強評選評估框架下,燕之屋具備消費賽道突出參評優勢,為港股稀缺的燕窩全產業鏈龍頭企業,品牌力、供應鏈實力突出,契合港股100強對消費製造企業產業壁壘、經營韌性的評價標準。然而,公司所屬可選滋補賽道受消費大環境擾動較強,行業競爭激烈,公司新品與海外業務尚在培育期,業績貢獻度存在不確定性。此外公司股價長期低迷,交投不夠活躍,市場關注度不高,也影響其整體的評估。
目前第十三屆港股100強評選已全面啟動籌備工作,候選報名通道同步開放,作為港股消費賽道熱門股,燕之屋能否獲港股100強研究中心評委會青睞,入圍第十三屆港股100強候選榜單,值得市場期待。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。



 或
 按钮分享