
據報道,Anthropic向潛在投資者透露,公司二季度營收超過115億美元,同比增逾14倍,且首次實現運營盈利,標誌著其商業化進程邁入新階段。Anthropic預計,2028年收入將達1900億-2000億美元。
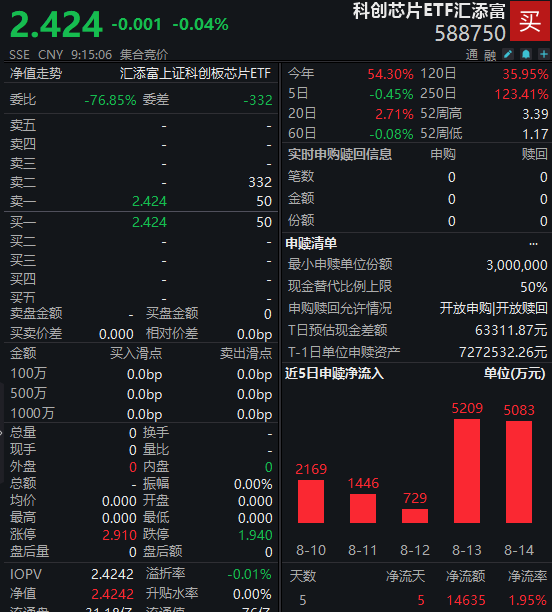
Anthropic作為全球AI龍頭,其盈利表現也意味著AI算力長期需求可持續!芯片板塊長期成長空間可期,資金堅定湧入芯片板塊,科創芯片ETF匯添富(588750)連續5日吸金超1.4億元!
國内消息面上,8月14日盤後,據報道,廣州海珠發佈全國首個算力Token貸。以中國銀行廣州分行為例,針對海珠算力中小微企業針對性研發專屬融資産品——算力Token貸,按合同/Token消耗額度核定額度,可提供信用、應收賬款質押、訂單融資為主的擔保方式,亦可組合保證、抵押等組合擔保,進一步擴大額度。據悉,中國銀行前期試單授信資金已達2800萬元。
産業端,國産算力産業鏈正掀起新一輪投資熱潮。日前中芯國際聯合CEO趙海軍透露,中國互聯網公司大幅提高硬件投資在公司此前預測之外,能明顯感受到客戶在跟公司談以後的合作時,後續下綫量都遠遠超過原來的預期。
互聯網大廠中,騰訊透露的確正在算力上進行大規模投入,目前已經看到明顯回報上行空間,多款新應用表現良好。阿裡雲今年則計劃,將模塊化數據中心的全球産能提升兩倍以上。
近期,市場情緒在産業信仰與估值紀律之間反復搖擺,對於「AI資本開支」的審美發生了變化,這背後其實是對算力需求的質疑。近期産業端一係列積極信號或正在打消市場疑慮。上周我們從AI遠期發展目標的視角分析了算力需求的可持續性,本文將立足當前,即目前AI大模型的動態,包括商業端、技術端、資本端等視角來分析算力需求。
【商業化:頭部公司預告盈利,DeepSeek從「價格屠夫」轉向主動提價】
當前,頭部公司已憑借先發優勢實現快速擴張並預告首個盈利季度,Anthropic向投資人披露,預計2026年Q2為公司歷史首個運營盈利季度,預告營業利潤約5.59億美元,季度營收從Q1的48億美元飙升至109億美元,近乎翻倍擴張。此外,Anthropic預計到2026年底,年化營收將達到1000億至1200億美元。
這標誌著全球前沿大模型企業首次跑通「算力投入模型能力API 與企業訂閱收入正向經營利潤」的商業飛輪,當模型廠商具備正向經營槓桿,算力不再是單向消耗的成本,而是拉動營收的生産要素,營收增長將反過來支撐持續的算力擴容,而非被動縮減算力預算。
中泰證券指出,比營收總量更關鍵的結構性轉變在於,公司的增長驅動轉向企業級入口——當AI深度嵌入開發流程與知識工作,成為提升效率不可或缺的基礎工具時,企業客戶的貢獻佔比已攀升至半數以上,這部分收入的粘性遠超消費端的聊天訂閱。這意味著AI的商業閉環正在完成從「驗證有沒有人付費」到「驗證付費用戶是否越來越難以離開」的質變,企業級市場的深度滲透不僅增強了收入的抗周期能力,更標誌著AI正從技術嘗鮮品蛻變為商業必需品,而這種深度綁定帶來的收入質量提升,或許才是支撐其長期價值最堅實的基礎。
(來源於中泰證券20260813《全球AI反彈的多空之辨:資本開支悖論是否開始被打破?》)
而DeepSeek從"價格屠夫"轉向主動提價,不僅說明V4 Pro的能力已建立起足夠的差異化溢價,也側面印證頭部模型廠商算力緊張。DeepSeek宣佈8月17日起API採用峰谷定價,空閑時段價格為高峰時段一半。旗艦模型deepseek-v4-pro高峰時段百萬tokens輸出價格升至27元,較現行6元上漲約350%。
這是國産大模型商業化的重要拐點。本輪漲價並非簡單轉嫁成本,本質是模型産品力兌現後的定價權修復:Agent 類復雜任務帶來單用戶 Token 消耗量大幅擡升,高峰時段 GPU 集群長期滿負荷運行,廠商通過合理調價覆蓋推理算力剛性成本,也證明下遊開發者、企業客戶願意為高階模型能力支付溢價,下遊付費意願真實存在。
對産業鏈而言,API漲價利好算力資源持有方,模型廠商收入改善後有望加大資本開支,可關注算力硬件等「賣鏟子」板塊的估值催化。
【技術端:大模型層競爭尚未止息,算力軍備競賽也不會停止】
AI大模型競賽仍在繼續,模型層難以決出唯一的贏家,這反而保證了上遊算力的軍備競賽不會停止。中泰證券指出,這是一種典型的CapEx驅動的增長範式:沒有哪一家公司是在看到確定性回報之後才進行擴張的,所有參與者都被迫持續投入,因為落後一步的代價——永久掉出第一梯隊——遠高於繼續投入的成本。OpenAI不能因為上一代模型領先就放慢訓練節奏,Anthropic不能因為企業端暫時佔優就削減算力預算,Google也不能依靠搜索入口的存量優勢進行自然防守。國内開源模型的成本每下一個台階,閉源廠商反而需要進一步加快叠代,才能維持住那個越來越窄的技術溢價空間。(來源於中泰證券20260813《全球AI反彈的多空之辨:資本開支悖論是否開始被打破?》)
當前,前沿模型與開源模型的差距在逐漸縮小。Moonshot最新的開源旗艦KimiK3,按照其自評已接近OpenAI最新的閉源旗艦GPT-5.6,單任務價格更為便宜。DeepSeek-V4-Pro正式版上綫,其軟件工程能力躋身全球前列,在SWE-bench Verified中以96.4%的軟件問題解決率位列第二,僅次於ClaudeOpus5。國盛證券指出,DeepSeek已逐步形成成熟的模型優化方法,有望在不顯著擴大模型規模的情況下持續提升實際任務能力,縮短産品叠代周期並增強市場競爭力。(來源於國盛證券20260814《Deepseek/V4-pro:能力邁入全球第一梯隊,Harness協同有望放大性價比優勢》)
【資本端:Anthropic上市為AI硬件需求關鍵觀察期,其估值或達2萬億美元!】
消息面上,六名Anthropic股東透露,公司快速增長的營收將支撐其在IPO中實現估值翻倍,預計到2026年底,年化營收將達到1000億至1200億美元。多名投資者預計,Anthropic將於今年秋季以2萬億美元或更高估值上市,屆時將超越SpaceX,成為有史以來規模最大的IPO。
對於 Anthropic 這類頭部大模型企業,IPO 的核心訴求之一便是獲取公開市場資金,緩解高額算力賬單壓力,進一步自建、鎖定算力基礎設施,降低外部算力供給的不確定性。頭部大模型企業登陸二級市場,將帶來海量增量資金,資金首要投向即為 GPU 採購、智算中心建設,直接轉化為算力資本開支。
因此,Anthropic的上市也將成為AI硬件的關鍵大考。模型層的收入究竟有多少是真實的、成本結構究竟有多重,算力需求是否合理,將直接接受公開市場資金的審視。而其估值也將成為AI産業鏈的重要錨點,或為國内AI産業鏈提供估值錨,算力等「賣鏟人」邏輯有望再次強化。但也要注意,2萬億估值建立在超高增長假設之上,一旦季度財報不及預期,估值回撤風險同樣劇烈。
AI基建超級周期仍可期待,存儲、CPU、晶圓、先進封裝等供需缺口全面超預期,科創芯片ETF匯添富(588750)標的指數算力(含CPU/GPU/ASCI)+存儲+先進制造含量高達86%!高度聚焦高純度芯片賽道。20CM漲跌幅「大長腿」輕松把握高景氣賽道成長機遇。場外投資者可關注聯接基金(A:020628;C:020629),可7*24申贖。
若希望更精準佈局國産算力及存儲,可關注科創芯片設計ETF匯添富(589290),算力(含CPU/GPU/ASIC)+存儲含量高達72%,在AI算力需求爆發+存儲芯片漲價超級周期+國産替代三重共振下,有望充分受益於AI浪潮與自主趨勢下的國産算力及存儲産業鏈歷史性發展機遇,20CM大長腿更有助於輕松把握本輪超級周期!
内容來源:有連雲

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。



 或
 按钮分享