
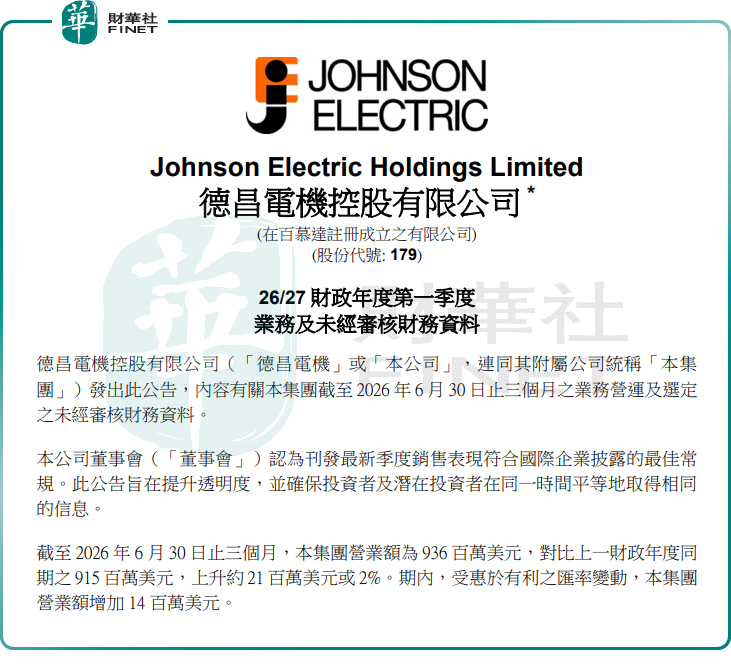
7月16日盤後,德昌電機控股(00179.HK)公布了截至2026年6月30日止三個月(26/27財年第一季度)的經營數據。平淡的營收增速,疊加偏弱的行業展望,引發資本市場拋售。
7月17日,德昌電機控股股價應聲下挫,截至發稿,跌幅達10.75%,報17.51港元。自去年9月下旬觸及45.61港元階段高點後,該股持續震盪迴調,迄今已跌去約6成。
數據顯示,26/27財年第一季度,德昌電機控股營業額9.36億美元,同比上漲2%(或2100萬美元)。期內,受惠於有利的匯率變動,營業額增加1400萬美元。
分業務看,公司傳統業務--汽車產品組別營業額為7.78億美元,同比增長2%。未計入外匯影響,營收基本持平,反映全球車市需求疲軟現狀。
相比之下,工商用產品業務展現出較強增長韌性,成為財報最大亮點。期內,該板塊營業額為1.58億美元,同比增加6%;未計入外匯影響,營業額同比上升5%。
展望未來,公司管理層釋放出謹慎態度。德昌電機控股主席表示,由於宏觀環境、地緣局勢與關稅政策充滿不確定性,客戶在採購及投資決策方面繼續保持審慎,因此市場能見度仍然有限。同時他坦言,機器人、AIDC液冷賽道具備吸引力的長遠發展機遇,但其發展速度及商業化應用,仍將受到客戶項目進度及市場環境等因素影響。
資料顯示,深耕行業多年,德昌電機控股以微型電機為核心,構建「汽車產品+工商用產品」雙主線布局。其中,汽車業務覆蓋車用微電機、底盤電機、熱管理電機,深度綁定全球主流車企,是公司穩定現金流來源。
而工商用產品板塊,已然成為公司突破增長瓶頸、打造第二增長曲線的核心抓手。近些年,面對傳統主業增長瓶頸,德昌電機控股前瞻布局兩大高景氣賽道:其一為機器人領域,主要是圍繞機器人及相關自動化場景,提供創新驅動系統解決方案,目前處於戰略投入與布局階段;其二是AIDC液冷賽道,直擊AI數據中心散熱剛需。
一邊是傳統汽車電機增長見頂,一邊是機器人、液冷新業務尚處投入周期,短期無法扛起增長大旗,德昌電機控股當下正經曆業績陣痛。有分析認為,該公司股價持續調整,本質上是資金對公司短期業績兌現能力、成長節奏放緩的理性定價。
中長期來看,AI算力、人形機器人產業浪潮持續推進,液冷泵、自動化驅動電機需求將持續釋放,依託成熟電機製造技術與全球客戶渠道,公司新興業務具備放量潛力。
另值得一提的是,第十三屆「港股100強」評選現已啟動籌備。作為全球微型電機龍頭,德昌電機控股過往曾成功躋身「港股100強」榜單。如今公司憑藉前瞻性布局切入機器人、AIDC液冷賽道,實現新舊業務協同,拓寬長期成長空間,本屆能否再度登榜,成為市場一大看點。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。



 或
 按钮分享