
國盛智能是國内領先的金屬切削類中高檔數控機床,以及智能自動化生產線供應商。數控機床下遊客戶覆蓋的領域非常廣泛,涉及精密模具、新能源、航空航天、軌道交通、汽車、3d打印、生物醫藥、工程機械、工業閥門。
所以按理說,行業中的龍頭企業日子過得應該不錯,但實際的情況正相反。
根據中國機床工具工業協會的數據,2018年我國金屬切削機床消費額為181.1億美元,金屬切削機床年收入最高的10家上市公司中,其總體機床業務部分的營收僅佔比為10.39%,其中份額最大的沈陽機床(000410-CN)市場佔有率也僅為3.56%,排在第二名的昆明機床已經退市,而沈陽機床也已經走到了退市的邊緣。
除此之外,中國台灣的機床企業亞崴機電(1530-TW)、在香港上市的友佳國際(02398-HK),其近幾年的股價表現一處處於不斷新低之中。
從趨勢的角度來看,同行的不良表現為國盛智能未來在行業中的發展蒙上了一層陰影,因為即便國盛智能由於三方面的原因導致毛利率高於同行:
1.精密钣焊件和大多數鑄件均為自主生產(國盛智能的數控機床成本中,鑄件和精密钣焊件等部件成本佔機床成本的比例約20%-30%)
2.國盛智能現金流良好,供應商在價格方面予以優惠
但是如果這個行業的絕大多數企業都無法較好的生存,那麽國盛智能僅憑毛利率的優勢就能夠改變市場對行業的弱勢定價嗎?
從週期的角度看,行業龍頭沈陽機床、昆明機床的退市,是否意味著國產機床在低端領域是很難生存的,而國盛智能是以高檔數控機床為核心的企業,中低端產能的逐步出清,對於國盛智能而言或許更加能夠提升其在行業中的話語權。
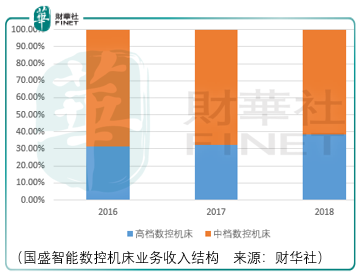
可以看到雖然國盛智能的高檔數控機床業務的佔比雖然較低,但整體處於緩慢提升的狀態。目前我國高性能、高精密度的高檔數控機床的國產化率並不高,根據前瞻產業研究院的數據,近年來僅在6%,高檔數控機床主要依靠進口。根據海關總署統計,2018年我國進口機床數量增加到了14420台,以中高檔加工中心為主,進口總額為33.79億美元,單台均價23.43萬美元,遠高於國内機床市場均價。
從這個角度來看,對於國盛智能的發展還有很大的空間。
最終究竟是樂觀還是悲觀看待,海天精工(601882-CN)的市場走勢或將成為重要的參考,在股價上升之前,不妨耐心等待。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。



 或
 按钮分享