
11 月的亞洲財富管理行業,正處在兩個財年之間的間隙:2026 年的配置決策已經塵埃落定,正接受全年行情的最後檢驗;而 2027 年的配置窗口即將開啟,留給決策者猶豫的時間不多了。對買方機構而言,這是一年里唯一適合"停下來核對"的時刻——全年哪些判斷被驗證、當時的猶豫究竟是謹慎還是遲疑,都需要在此時攤開來看。
在此背景下,由財視中國主辦的第五屆HED亞洲峰會在新加坡成功舉辦,本屆峰會得到銀牌贊助商International Business Capital(IBC)、uSMART,銅牌贊助商DigiFT,展會贊助商Data Insights,支持機構CAIA、Globibo、積募、赢領環球資本有限公司、iFast的鼎力支持。
這場以「亞洲配置者的私人財富投資論壇」為主題的年度盛會,匯聚了來自亞太區的200餘位高級別投資決策者,涵蓋家族辦公室、私人銀行、外部資產管理人(EAM)及頂尖對衝基金,直接將焦點對準買方機構在2026年的真實配置邏輯、實操痛點以及跨週期資產佈局。
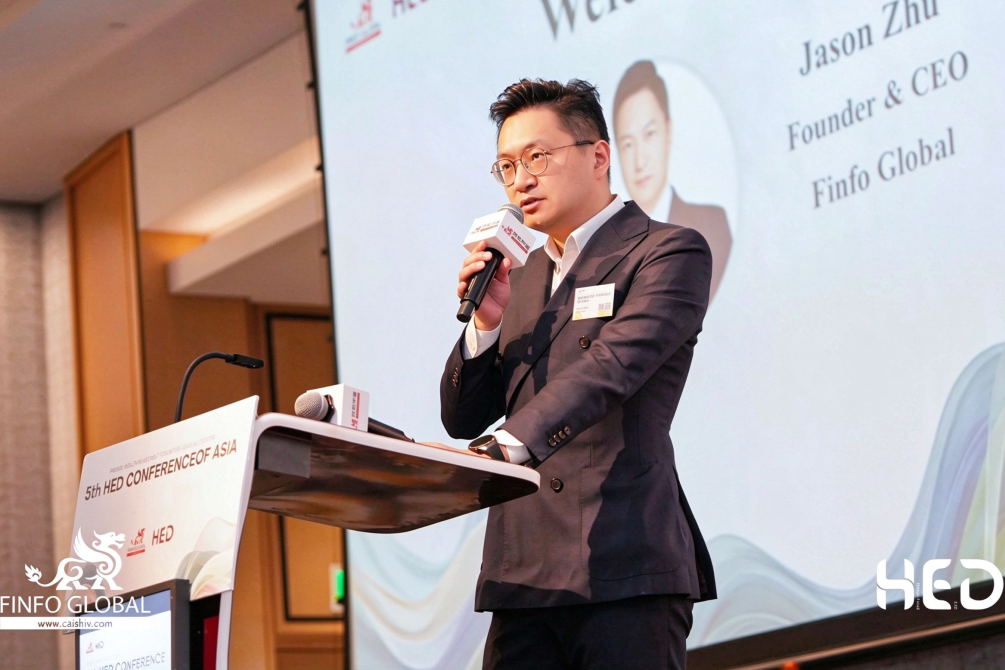
財視中國創始人兼首席執行官朱浩先生發表開幕致辭。
他表示,財視中國自2011年成立於上海,深耕資管與財富管理領域逾十五年,目前平台機構網絡覆蓋國內約多數銀行理財機構、保險資管以及信託公司,鏈接超2000家對衝基金及400餘家上市公司,併在香港、新加坡設有年度交流平台。
朱浩指出,當前亞洲已成為全球最具活力的財富管理市場之一,高利率環境、私募信貸、另類投資及數字資產正重塑資本配置格局,中國資本市場經前期調整後配置價值顯現,跨境配置需求同步上升,本次峰會落地新加坡也正是為了匯聚亞洲投資決策人與行業領袖,搭建跨區域交流合作平台。
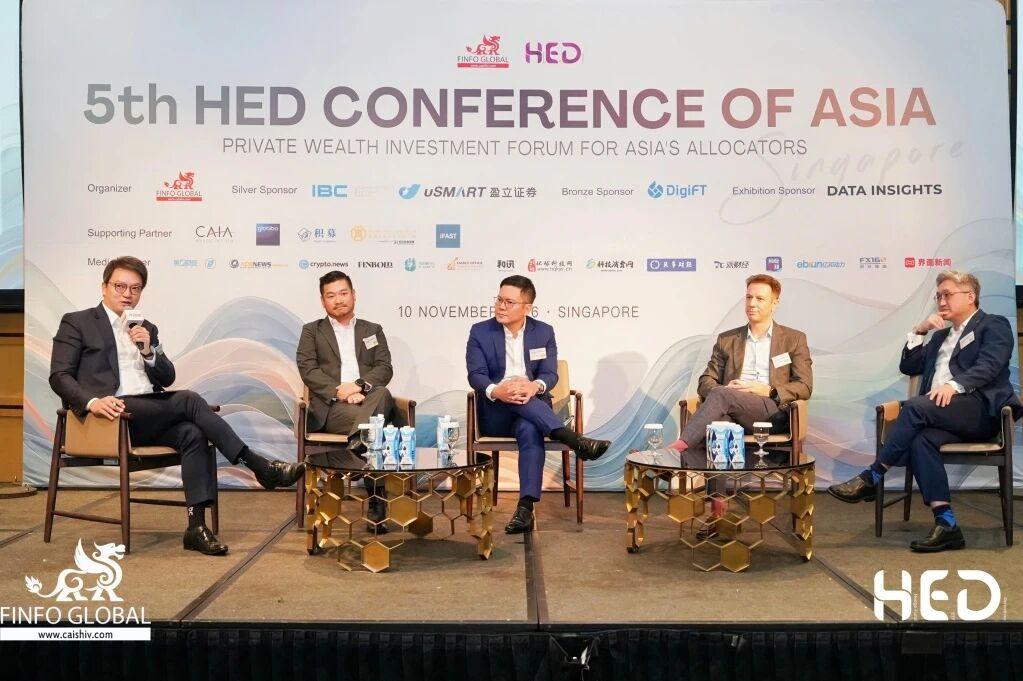
真正的討論從資產配置的"實戰復盤"開始。
首場圓桌討論以"買方資產配置決策復盤——邏輯、分歧與關鍵挑戰"為題,由凱基證券董事總經理、國際財富管理部新加坡主管 Bryan Low 主持,德意誌銀行私人銀行新興市場首席投資官 Jacky Tang;新加坡銀行CIO Lab負責人Patrick Donze;Azimut Investment Management Singapore 合夥人、高級財富顧問 Bernard Ong ;馬來亞銀行集團財富管理首席投資官 Eddy Loh 參與討論。
Jacky Tang分享了機構層面主動管理新興市場組合的執行邏輯。他指出,亞洲新興市場在全球資產配置中具有值得關注的價值。
AI投資不應局限於少數大型科技企業,還應關注半導體、硬件、軟件、電力、公用事業及相關大宗商品等產業鏈環節。未來應進一步拓展AI主題的投資覆蓋範圍,同時通過戰略資產配置、投研流程及主動與被動管理相結合,提高投資組合的分散程度。
Patrick Donze從復盤2026年配置表現切入,分享了韌性投資組合的構建思路。他強調,資產配置的核心是構建具有韌性的投資組合,即使市場判斷出現偏差,組合仍應具備實現既定目標的能力。
投資決策需明確組合目標、風險特徵及新增資產的配置價值,併通過情景分析、分散配置和靈活調整控制風險。對於另類投資,應綜合考慮客戶整體資產負債狀況、流動性需求及實際配置能力。
Bernard Ong從價值投資的角度,提出了投資標的篩選的三個核心問題:買什麽業務、什麽價格買入、組合中配置多少。篩選標的需關注企業財務狀況、盈利能力和現金流質量,併結合內在價值評估與安全邊際分批佈局。
他同時提醒,另類投資不能僅依據預期收益作出判斷,還應充分評估槓桿、底層資產、贖回安排及流動性風險,結合客戶整體財務狀況審慎確定配置規模。
Eddy Loh表示,回顧2026年資產配置,年初整體看好股票市場,但市場表現集中於少數科技及AI相關股票。
他認為,投資組合應保持權益資產配置,同時擴大行業和區域分散度,避免過度集中於少數熱門標的。資產配置應結合客戶風險承受能力和投資期限,在長期核心配置基礎上適度調整戰術倉位。
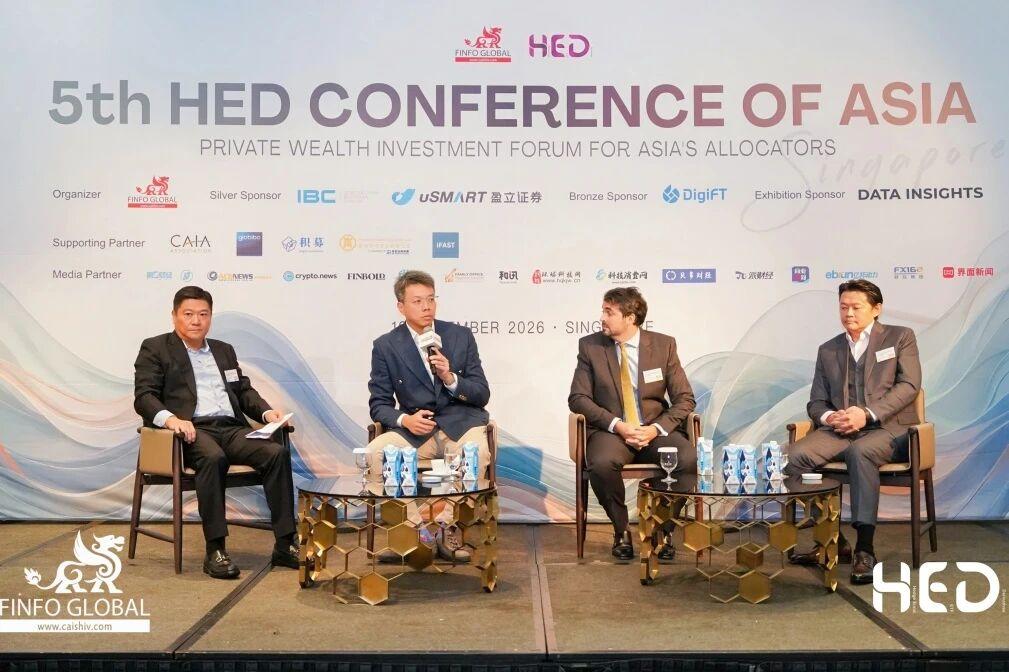
第二場圓桌將話題推向當下私人財富領域最受關注的結構性變化:另類資產的主流化。
本場由First Capital Global Management高級顧問 Maverick Wong主持,GOCI首席投資官 Benjamin Choo、渣打銀行另類投資團隊負責人Mischa Bitton、盧塞恩資產管理私人有限公司副總裁兼高級投資組合經理Mark Chow參與討論。嘉賓陣容恰好構成了完整的三方視角——買方、渠道與賣方。
Benjamin Choo結合家族辦公室實踐,分享了另類投資的配置思路。他表示,家族辦公室的另類資產配置比例應結合家族自身的風險偏好、資金期限和流動性需求確定。
投資方面,除關注科技基礎設施等領域,也強調項目儘職調查及下行風險控制。他認為,投資管理人應兼顧資產配置者與管理人的雙重視角,確保投資項目具有合理的風險收益特徵,併與長期資金管理目標相匹配。
Mischa Bitton從銀行端視角,分享了客戶另類投資配置的變化趨勢。他指出,另類投資已從早期的房地產配置逐步擴展至私人信貸、私募股權和對衝基金等領域,投資者更加關注其對整體投資組合的實際作用。半流動性結構和常青基金為投資者提供了更多配置選擇。
此外,他認為能源基礎設施、能源運輸與儲存等領域值得關注,投資機構應根據資產類別特點開展差異化儘職調查,重視下行風險、價值創造能力及退出機制。
Mark Chow介紹了其在馬來西亞市場的私募信貸業務實踐。主要通過企業融資參與可再生能源、工業制造及消費等領域,關注企業經營表現與組合收益之間的關系。投資篩選重點考察商業模式、現金流、交易對手資質、資金用途及合同保障,併關注數據中心、數字基礎設施和能源轉型項目的融資需求。
他同時強調,區域私人企業投資需要加強信息核查和持續跟蹤。
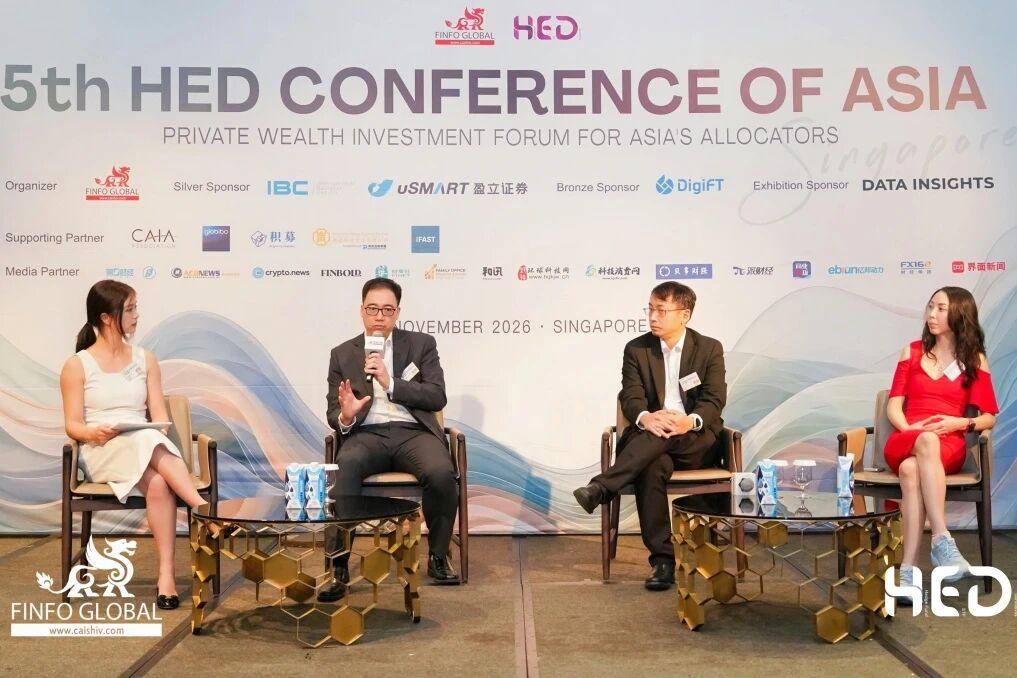
第三場圓桌討論從固定收益與私募信貸的話題開始。
本場由 Eightstone 投資組合經理 Cindy Liu 主持,澳新銀行(ANZ)亞洲研究部門負責人 Khoon Goh、Golden Vision Capital(新加坡)首席執行官兼首席投資官 Sean Low 、 彭博行業研究金融行業高級信用分析師 Rena Kwok參與討論。
Khoon Goh分享了2027年亞洲宏觀經濟展望。他指出,認為2027年亞洲經濟仍有望保持增長,但受基數效應影響,增速或較2026年溫和。
全球主要央行可能繼續收緊政策,食品價格及能源因素或推升通脹。亞洲各經濟體表現將進一步分化,宏觀基本面和經常賬戶狀況是影響市場韌性的關鍵。
Sean Low分享了私募信貸的投資邏輯。他指出,私人信貸的收益補償不僅來自流動性溢價,也來自交易效率和結構復雜性,但投資者必須充分理解底層資產、違約風險及回收機制。
他強調,不能將估值波動較低等同於風險較低,尤其需要關注貸款契約、抵押保障、資產回收能力,以及開放式或常青基金的贖回安排與底層資產期限是否匹配。
Rena Kwok分享了亞洲金融板塊的信用機會。她認為,亞洲主要銀行基本面整體仍具韌性,但當前信用利差較窄,投資者需要審慎評估收益與風險是否匹配。
她提出要關注印尼銀行美元債等領域的相對價值,同時建議通過第二階段貸款遷徙、重組貸款變化、政策性貸款增長及高風險資產投放等指標,提前識別銀行信用質量變化。
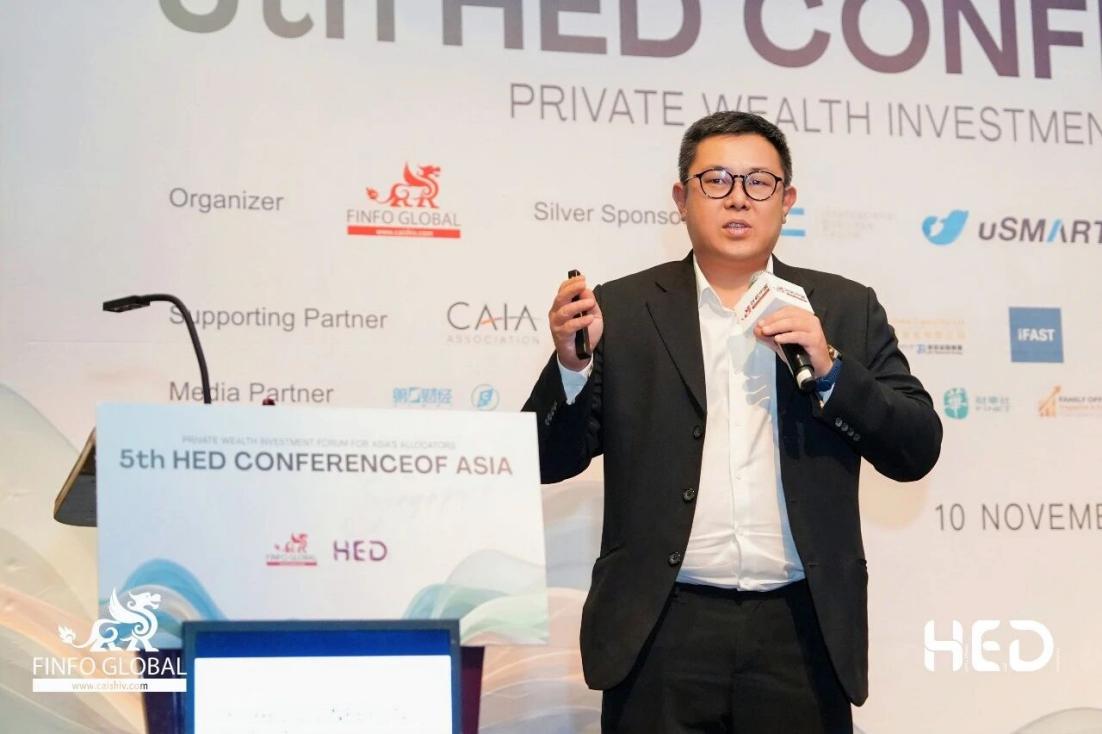
隨後,iFAST Global Trust 執行董事兼總經理 Tan Check How 以"數字信任與財富平台"為題發表主題分享,將視角從資產配置延伸至財富的治理與傳承。
Tan Check How結合二十年信託行業經驗,分享了技術與AI如何重塑傳統信託服務。他指出,現代客戶已開始使用AI進行初步規劃,受託人的價值不再是信息差,而是幫客戶糾正概念、在監管框架內提供專業受託服務。他主張以技術生態降低信託設立與運營成本,把賬戶聚合、合規篩查、分配指令等行政環節系統化,讓受託人與顧問在同一平台協作。
他還特別介紹了新加坡的備用信託模式,先以少量資金搭好框架,待觸發事件發生時隨時激活,讓普通家庭也能低成本起步。他認為,技術最終將帶來更具成本效益的信託解決方案,提升顧問效率,同時減少受託人手工工作量,讓客戶、顧問和受託人三方受益。
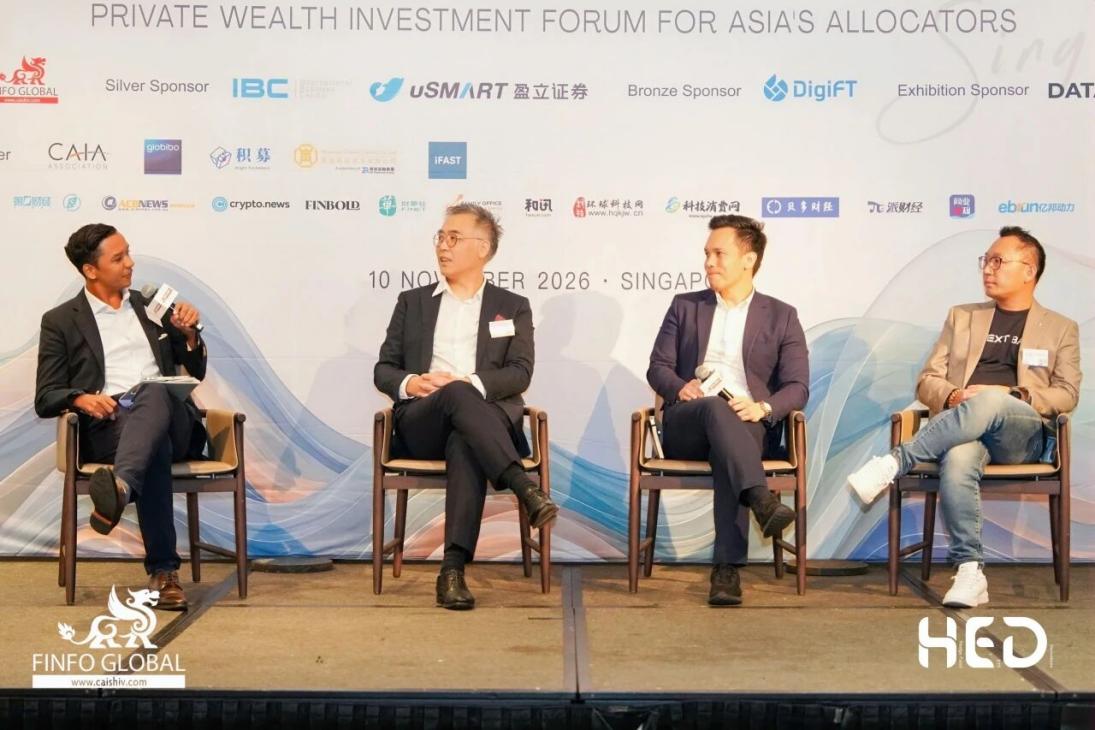
緊接著的圓桌討論將目光投向實體資產。
本場圓桌以"基礎設施、能源轉型與 AI 基礎設施——估值與配置判斷"為題,由 TradeTogether 聯合創始人兼首席執行官 Geoff IRA 主持,BC Capital SG 總裁兼合夥人 Ryan Liu、富敦資金管理公司董事總經理Mervin Teo、星熠數字銀行首席執行官Kai Qiu參與討論。
Ryan Liu認為,二級市場為投資者提供了參與成熟基礎設施資產的機會,尤其應關注具有穩定現金流、負債水平可控的企業。
面對利率、地緣政治及政策變化,投資者需要持續跟蹤資產經營表現和財務數據。投資決策應堅持估值紀律,優先選擇自身理解充分、具備長期價值的資產。
Mervin Teo認為AI發展帶來的能源需求正在使能源安全與供應能力成為重要投資議題。
投資機會不僅存在於數據中心,也包括電力設備、變壓器、輸配電、可再生能源及能源服務等產業鏈環節。投資判斷應重視企業實際收入、現金流和長期韌性,警惕AI資本開支與實際項目落地之間的差距,併堅持估值紀律。
Kai Qiu指出GPU融資目前仍主要採用項目融資邏輯,重點考察算力業務產生的現金流,單純依靠設備價值開展融資尚未成熟。數據中心投資還需考慮電力供應、地緣政治、區域穩定性及當地供需情況。
隨著GPU競爭加劇,設備的可轉售性、技術叠代和貸款再融資能力也將影響資產價值與融資風險。
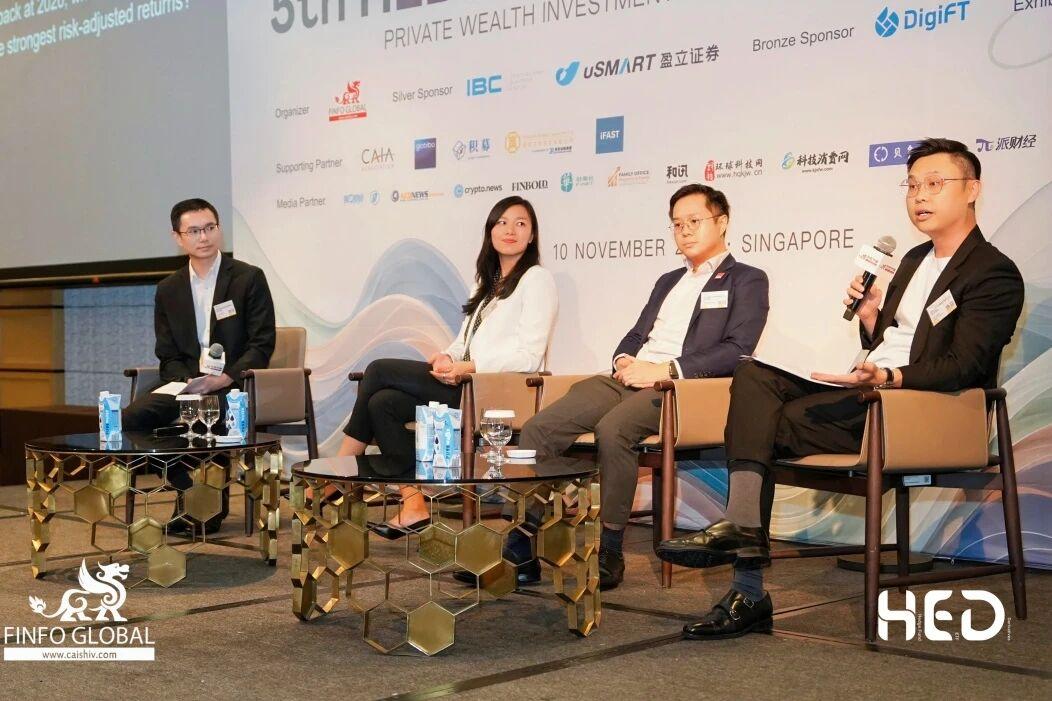
第五場圓桌聚焦亞洲股票與 ETF策略,由 iFAST Corporation 高級投資組合經理 You Weiren 主持,uSMART Singapore 財富諮詢總監 Xin Yang、聯博(AllianceBernstein)高級股票策略師兼新興市場股票負責人Jingting Deng、獅城控股(Lion Global Investors)ETF 總監 ONG Xun Xiang 參與討論。
Xin Yang分享了私人財富客戶的亞洲市場配置偏好。他指出,投資者對中國大陸及中國香港、中國台灣、韓國等市場保持關注,半導體、互聯網及消費等主題受到一定青睐。部分客戶通過ETF及結構性產品調整市場敞口,但在市場波動和利率變化時也容易出現集中持倉或情緒化交易。
他強調,組合管理應重視分散配置、倉位控制和投資紀律,而非單純依賴產品選擇。
Jingting Deng指出,2026年亞洲股票市場表現差異顯著,中國台灣、韓國表現突出,但指數權重集中也帶來潛在風險。投資者不應將AI視為單一投資主題,可從中國AI產業鏈、非AI行業及其他區域市場尋找分散機會。同時應關注估值、市場波動及資產相關性,以風險調整後收益作為配置依據。
ONG Xun Xiang認為韓國、中國台灣及新加坡市場仍存在值得關注的投資機會,除大型科技企業外,也應挖掘具有成長潛力的其他行業和公司。
ETF在組合構建中具備透明、靈活等特點,短久期債券、股息型及黃金ETF可作為不同配置工具;主動型ETF則有助於提高組合調整的靈活性,但仍需關注行業集中度。
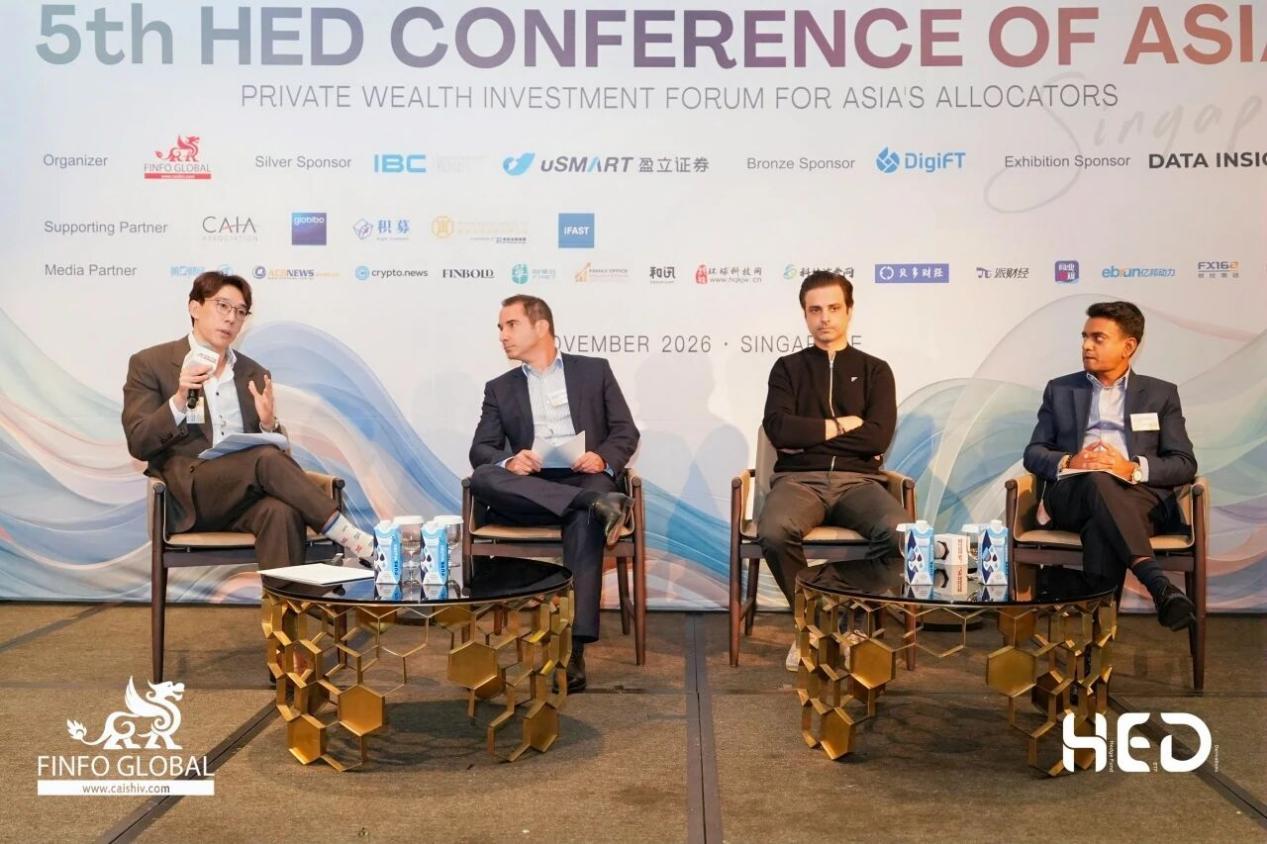
對衝基金與衍生品策略專場圓桌討論由道富銀行全球替代投資業務高級董事總經理 Eric Chng 主持,南極洲資產管理公司董事總經理 Jean-Francois Aboulker、Farro Capital 首席投資官 Hamza Ayub 、 Lazara Capital 首席運營官兼投資聯席負責人Yogiraj Nadgauda展開討論。
Jean-Francois Aboulker分享了全球對衝基金行業的現狀與趨勢。他指出,行業當前管理規模約5.6萬億美元,已連續15個季度實現正收益。
2026年對衝基金表現呈現明顯分化,趨勢跟蹤及部分宏觀策略受益於市場波動。投資者應關注策略的實際風險暴露、壓力時期的相關性及流動性條件,而非僅依據策略名稱或歷史收益判斷配置價值。而AI能夠提升量化研究和基本面分析效率,但不意味著收益來源發生根本改變。應關注模型信號趨同、策略容量及槓桿等因素對風險的影響。
Hamza Ayub分享了對衝基金配置邏輯。他表示,評估對衝基金不能只看收益率和夏普比率,還應關注收益形成時的資金規模、策略容量、費用及鎖定期限。對於多策略平台和精品管理人,應重點核查業績可持續性、實際風險暴露,以及是否真正具備差異化投資能力。
AI可能提高研究效率,但也可能使不同管理人的模型得出相似結論,形成交易擁擠。投資者應檢驗策略是否具備獨立優勢,併關注壓力情景下的風險表現。
Yogiraj Nadgauda認為家族辦公室配置對衝基金,主要考慮其在組合分散和風險管理中的作用。管理人篩選應關注經審計的歷史業績、監管與運營情況、贖回條款及費用水平,同時避免過度集中於單一策略或投資主題。
AI應被視為投資工具,而非獨立資產類別。評估相關策略時,應關注其真實收益來源,以及與現有組合的相關性,避免因追逐熱門主題而造成風險集中。
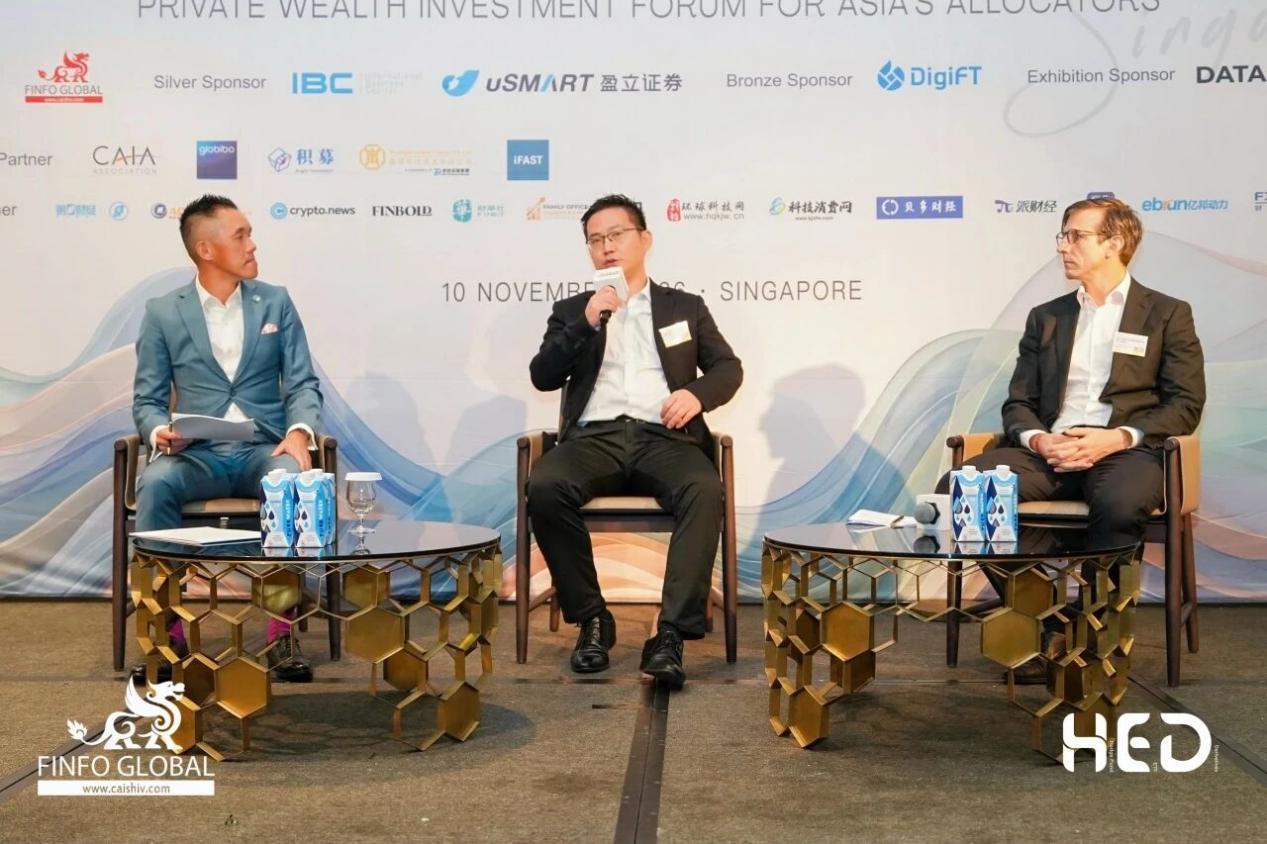
全天最後一場圓桌討論聚焦私募市場的常青結構。
由Peak Capital Management 首席執行官兼首席投資官Simon Ng主持,Winfield Global Capital 首席執行官 Roger Zhu、新加坡Aglaia Family Office 總法律顧問 Andreas Duerst 參與討論。
Roger Zhu表示,分享了2026年私募市場配置趨勢的變化。他指出,2026年私募信貸面臨逆風,軟件資產減記、贖回門檻限制和澳洲房地產基金暫停申購等事件,促使投資者將資金轉向表現強勁、流動性更好的對衝基金,以及專注AI賽道的矽谷深科技VC。
他強調,永續基金的流動性設計至關重要,併保持定期審計披露,以保護所有投資者利益。
Andreas Duerst從法律和治理角度分享了家族辦公室對永續基金的儘調要求。他指出,與傳統封閉式基金相比,永續基金持有現有投資組合併涉及持續分配,需要更嚴格的法律和運營儘調。投資者首先要評估底層資產的流動性,因為半流動結構只是提供了贖回的選擇權,而非保證流動性。
他還提醒,投資者必須仔細審閱私募說明書中的門檻定義,因為各基金的門檻條款併不統一,同時要區分未實現估值增值、已實現收益和現金分配,以評估回報的真實性。
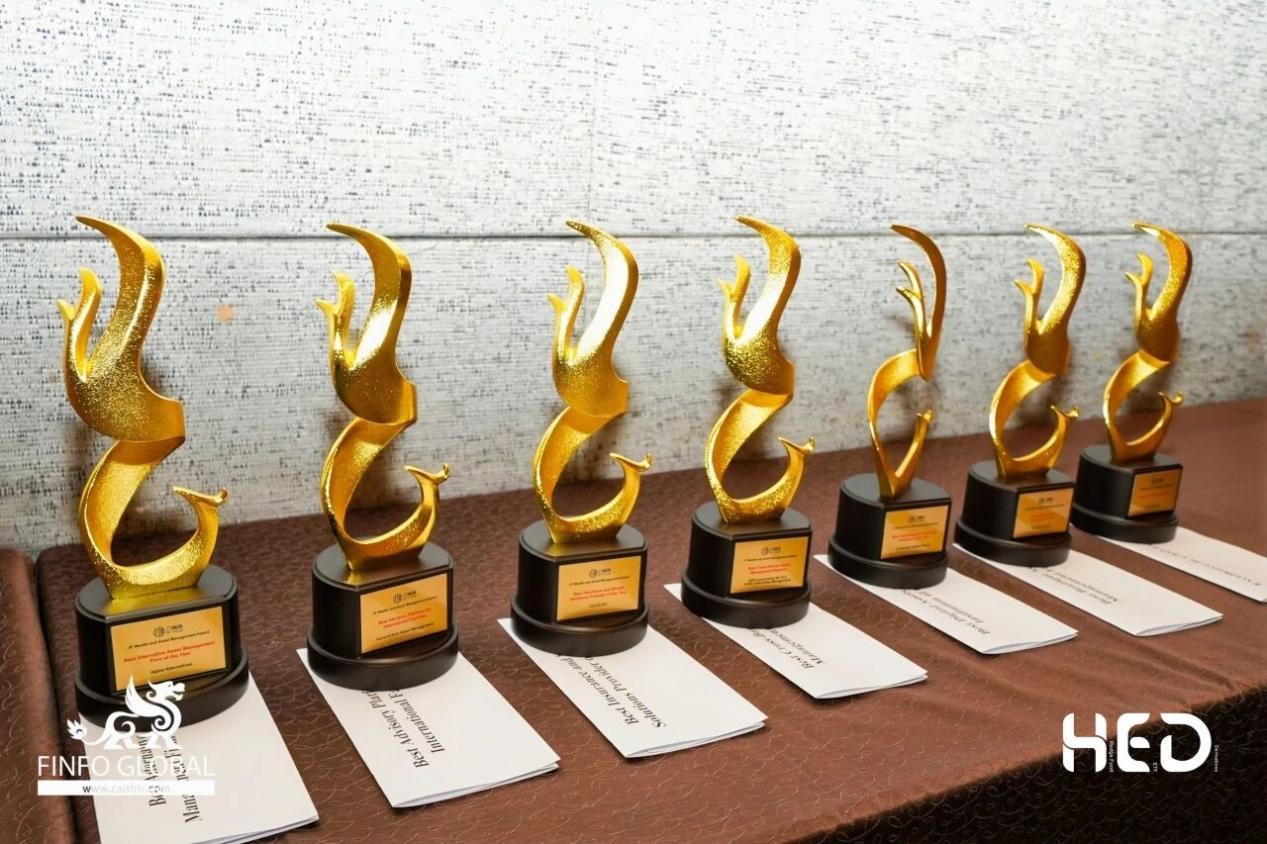
當日,備受矚目的「亞洲財富與資產管理·介甫獎」頒獎典禮隆重舉行,以表彰在亞洲財富與資產管理領域中具有卓越成就和突出表現的機構、產品與個人,發掘區域內具有創新性與突破性的資產管理實踐。
從配置決策的復盤,到另類資產、固定收益、基礎設施、亞洲股票、對衝基金與私募市場的逐一檢視,第五屆HED亞洲峰會•新加坡為亞洲的資產配置者們提供的不只是觀點,更是一張可以彼此印證的判斷網絡。
2026 年的考卷已經交卷,而圍繞 2027 年配置的討論,才剛剛開始。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。



 或
 按钮分享