
11月20日,博雅互動(00434.HK)股價走弱,截至發稿,報2.14港元,下跌3.6%。
消息面上,公司披露2026年前三季度財報,交出一份典型的「增收不增利」成績單。報告期內,博雅互動總收益約3.87億港元,同比上升10.1%;網路遊戲收益約3.75億港元,同比增長14.1%,其中移動遊戲收益增長15.7%至2.82億港元,移動端收入貢獻持續抬升。
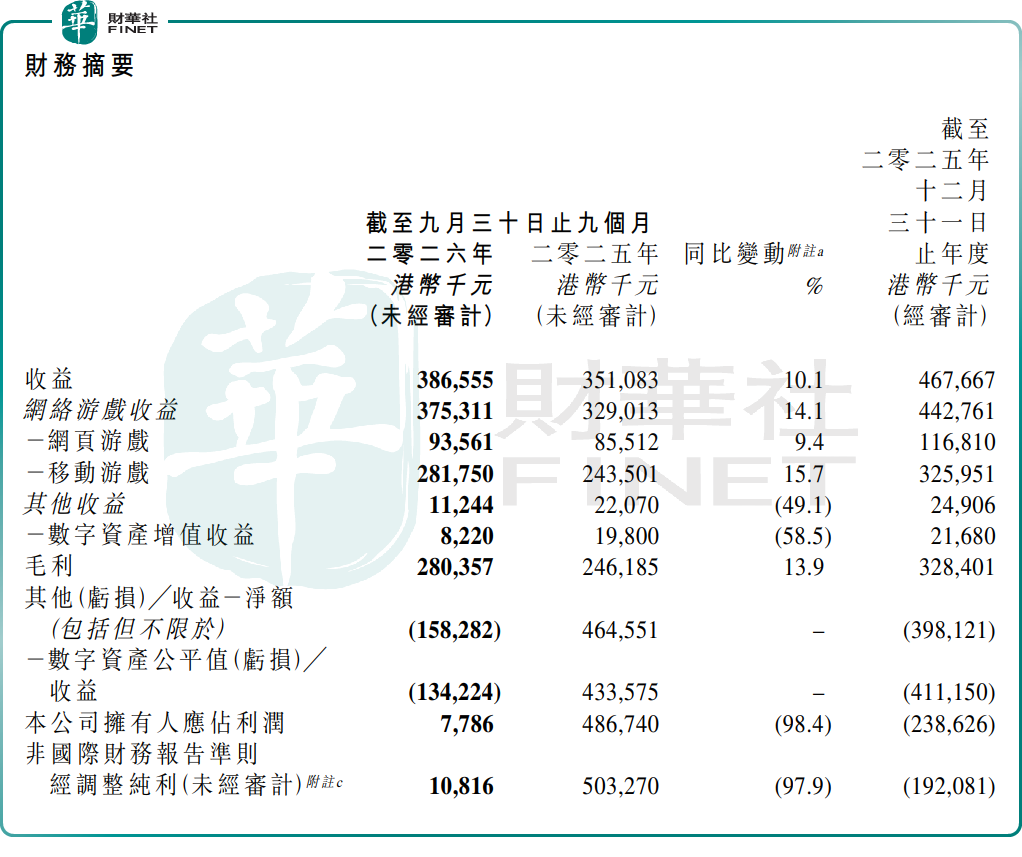
盈利結構出現明顯分化。前三季度,博雅互動毛利約2.80億港元,同比增長13.9%,綜合毛利率維持在72.5%,延續棋牌賽道高毛利特徵。利潤端承壓顯著,期內歸母淨利潤約778.6萬港元,同比下滑98.4%,核心誘因是數字資產公允價值由上年同期收益轉為當期虧損;經調整純利約1081.6萬港元,同比下降97.9%。
拆分單季度來看,第三季度,博雅互動收益約1.28億港元,同比小幅下滑0.2%;歸母淨利潤約8.00億港元,同比大增206.9%,主要來自一筆約8.25億港元的數字資產公允價值收益。單季利潤大幅起落完全由數字資產估值變動主導,也直觀體現出公司業績對幣價高度敏感、波動彈性極強的特點。
博雅互動2004年創立,是國內頭部棋牌遊戲研發與運營商,自研並運營博雅德州撲克、博雅鬥地主、博雅中國象棋、博雅四川麻將等多款標桿棋牌產品。前三季度,依託線上運營活動迭代、遊戲玩法優化,傳統網遊主業保持穩健增長。
在傳統業務基本盤之外,博雅互動持續加碼Web3賽道、佈局數字資產。生態層面,MTTSports平台累計註冊用戶達85萬,MTTNetwork公鏈累計交互量突破6557萬筆,YAAKOWallet已支持6條區塊鏈網絡,自研博雅鏈已於今年二季度正式上線。資產端,比特幣是其核心配置,截至9月30日,公司持有約4471枚比特幣,平均成本約68559美元/枚,當中3000枚用於網絡質押以及跨鏈橋流動性管理。
對於後續規劃,博雅互動管理層表示將繼續穩固傳統網路遊戲業務,同時加大Web3遊戲及生態基礎設施的研發投入。項目節奏上,PetLand預計推遲至2027年上半年上線。不過,管理層同時提示,Web3行業仍處發展早期,短期內相關項目不會貢獻明顯盈利。
風險層面,數字資產公允價值波動對博雅互動財務表現影響顯著,幣價漲跌會直接傳導至當期利潤,業績波動彈性較大;此外Web3業務還面臨安全漏洞、託管對手方信用等多重風險,項目落地進度與商業化節奏存在不確定性。
另值得一提的是,第十三屆港股100強評選活動相關榜單候選申報與招商工作已同步啟動。博雅互動是港股棋牌遊戲賽道代表性標的,傳統主業現金流紮實,Web3與數字資產佈局打開長期想象空間,具備互聯網賽道參評特色;但利潤受數字資產價格擾動明顯,Web3商業化仍處於早期,或將對綜合評分形成一定製約。
港股100強評選活動自2012年創辦以來,始終以多維度評估體系評選香港主板最具投資價值的上市公司,已成為香港資本市場價值標桿。目前,第十三屆港股100強評選活動已正式啟動,頒獎典禮將於2026年11月26日在香港會展中心舉行。百強榜單席位有限,競爭激烈,博雅互動今年能不能入圍?排名會在哪個區間?所有懸念,靜待第十三屆港股100強頒獎典禮現場正式揭曉。還沒報名的上市公司代表或投資者,歡迎通過活動官網(https://www.top100hk.com)或官方合作渠道報名參會,到現場親眼見證榜單揭曉,還能與數百位上市公司高管、資本領袖、行業專家聚在一起,交流探討。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。



 或
 按钮分享