
11月19日盤後,網易(09999.HK)披露了2026年第三季度財報。然而,公司股價次日(11月20日)卻表現慘淡,截至發稿跌幅達18.14%,創下2025年4月底以來新低。
這份成績單,最容易被記住的是「淨收入279億元,同比減少1.8%」。但如果只看到收入微降,就會忽略這份成績單更重要的結構變化:經營層面在改善,利潤表觀感卻被非經營因素拖弱;遊戲基本盤仍穩,但增長引擎尚未完成接棒;現金和股東回報提供安全墊,卻不能替代成長性。
整體看,這是一份「質量好於增速」的財報,穩健偏中性,經營層面偏正面,但遠不到可以樂觀外推的時候。
收入微降之下,經營效率為何逆勢改善
根據業績報,網易2026年三季度淨收入279億元(人民幣,下同),同比下降1.8%,較上一季度的301億元也出現回落。分業務看,遊戲及相關增值服務收入229億元,同比減少1.7%;有道(DAO.US)收入14億元,同比減少12.3%;網易雲音樂(09899.HK)19億元,同比略減0.9%;創新及其他業務15億元,同比增長7.1%。
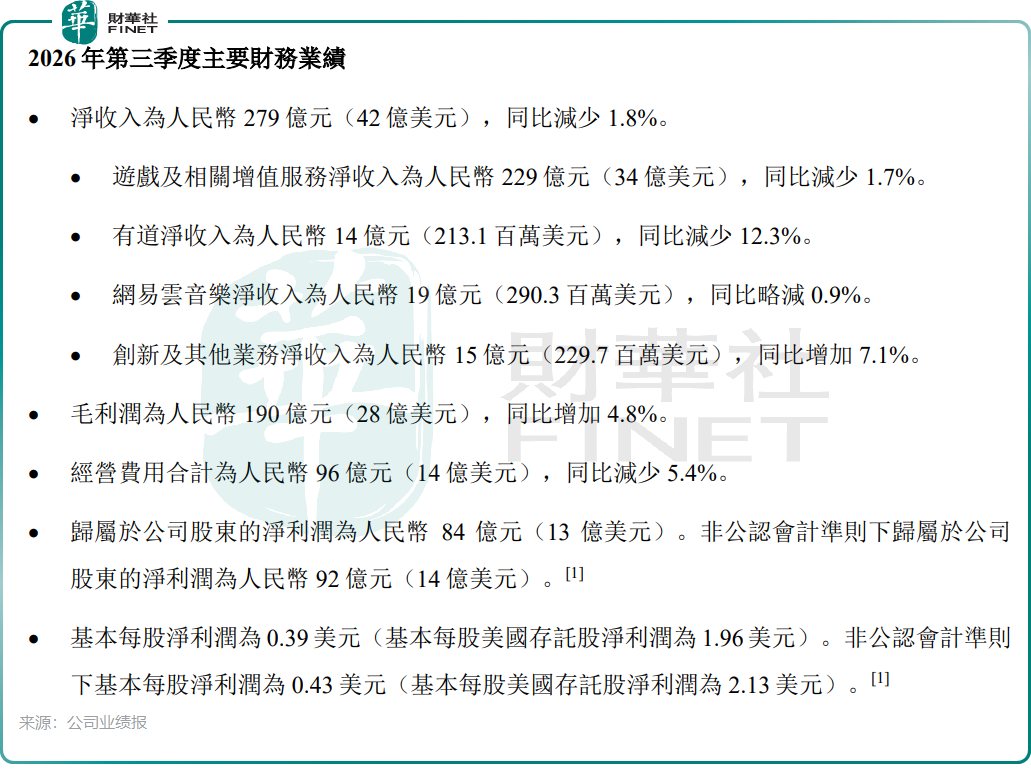
也就是說,占大頭的遊戲收入微降,有道明顯拖累,雲音樂基本持平,創新業務增長較快但體量尚小。收入端沒有明顯亮點,這是事實。
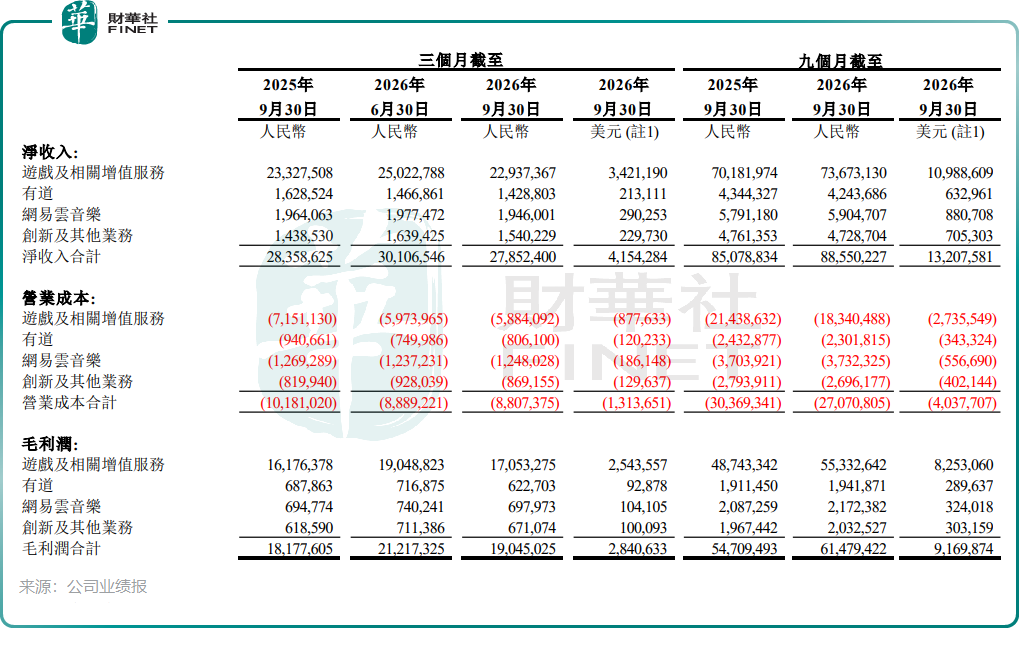
但利潤端的分化更值得注意。三季度毛利190億元,同比增長4.8%;營業成本88億元,同比下降,公告解釋主要由於收入分成下降。由此,毛利率從去年同期的約64.1%提升到約68.4%,提升約4.3個百分點。經營費用合計96億元,同比減少5.4%,主要由於市場推廣支出和一般及管理費用減少。
收入下降、毛利增長、費用收縮,最終經營利潤達到94.28億元,較去年同期的80.13億元增長約17.7%;經營利潤率從約28.3%提升到約33.8%。
這說明,網易在收入承壓時仍保持了較強的成本費用紀律。毛利率提升主要來自營業成本端,尤其是收入分成下降,具有一定結構性;費用同比下降則可能包含投放節奏和基數因素,可持續性需要後續季度驗證。但至少在本季度,經營效率的改善是實打實的,不能因為收入微降就否定。
歸母淨利潤下降,更多是「表觀利潤」受拖累
網易2026年三季度歸屬於公司股東的淨利潤為84億元,同比下降約2.5%;非GAAP歸母淨利潤為92億元,同比下降約3.2%。表面看,利潤隨收入一起走弱。但同期經營利潤增長17.7%,兩者背離的關鍵在非經營項。
一方面,三季度投資收益淨額約3.2億元,去年同期約13.79億元,減少約10.6億元。公告明確,其他收入/費用的環比及同比波動主要由於上市公司股票投資公允價值變動。另一方面,三季度所得稅約18.5億元,去年同期約13.16億元;有效稅率17.8%,高於去年同期的13.0%。投資收益高基數疊加稅率上升,足以解釋歸母淨利潤與經營利潤的走勢差異。
因此,這份財報的「利潤觀感」比「經營實質」弱。經營利潤增長說明主業效率在改善,歸母淨利潤下降更多是投資損益和稅率波動造成的。這不意味著可以忽視利潤下降,但也不宜把它簡單解讀為主業惡化。
對投資者而言,區分「經營利潤」和「歸母淨利潤」的驅動因素,比只看一個總數更有意義。
遊戲基本盤穩固,但增長仍待新品驗證
期內,網易的遊戲及相關增值服務收入229億元,同比減少1.7%,環比亦有所下降,公告解釋主要由於若干自研遊戲淨收入下降。在線遊戲收入約占該分部淨收入的97.5%,與上一季度97.7%、去年同期97.6%基本穩定,說明收入結構沒有明顯惡化。
運營層面,經典產品仍有韌性。《夢幻西遊》系列、《第五人格》、《蛋仔派對》、《逆水寒》手遊和《燕雲十六聲》等通過內容更新、玩法創新和跨界聯動維持玩家活躍度;《燕雲十六聲》全球用戶於2026年8月突破1億;《漫威爭鋒》推出新特性和新內容。這些說明網易的長線運營能力仍然在線。
但問題也在這裡:經典產品矩陣強,並不等於收入能自然增長。遊戲收入同比、環比均下降,說明老產品貢獻趨於平穩甚至回落,新增長點尚未完全接棒。儲備產品中,《無限大》計劃於2027年1月15日在全球多平台上線,是中期最重要的觀察點。若上線表現良好,可能帶動遊戲收入重新提速;若不及預期,收入端壓力仍將延續。新品週期是網易當前最關鍵的變量。
現金與股東回報是底氣,但不是成長答案
截至2026年9月30日,網易淨現金約1752億元,較2025年末的1635億元進一步增加。三季度經營活動淨現金流入105億元,雖低於去年同期的129億元,但仍保持較強現金創造能力。
董事會批准三季度股息每股0.117美元、每ADS 0.585美元,高於二季度的每股0.096美元、每ADS 0.480美元。50億美元回購計劃已延長至2029年1月9日,截至9月30日已回購約2490萬股ADS,耗資約23億美元。
這說明網易有能力在收入承壓時繼續通過股息和回購回饋股東,財務安全性較高。但也要客觀看待:現金和回購提供的是估值支撐和下行保護,不是收入增長的替代品。回購計劃取決於市場條件,隨時可能暫停或中止;股息水平也由董事會酌情決定。它們能增強股東回報的確定性,但不能解決遊戲收入增速和新品接棒的問題。
結論:穩健有餘,成長待證
綜合來看,網易這份三季報的優點是:毛利率提升、經營費用下降、經營利潤增長、淨現金雄厚、股息提高、回購持續推進;壓力是:總收入同比微降、遊戲收入環比下降、有道明顯下滑、歸母淨利潤受投資損益和稅率拖累;待驗證的是:《無限大》等新品能否在2027年帶來新的增長週期。
因此,更準確的評價是:這是一份經營效率改善、財務穩健、股東回報積極的財報,但成長性仍偏弱。短期看,利潤韌性和現金安全提供支撐;中期看,遊戲新品週期和收入能否重回增長,才是決定網易價值彈性的核心。不吹不黑地說,網易守住了基本盤,也展示了效率,但還沒有給出足夠強的增長答案。
值得一提的是,網易作為港股遊戲與互聯網科技領域的頭部標的,在自研遊戲長線運營、AI技術落地應用、全球化產品佈局等維度,契合港股100強評選對於科技企業創新能力與經營質量的評估方向。但公司收入增速放緩、新品接棒節奏存在不確定性,仍是百強評估中需要持續跟蹤的變量。
港股100強評選活動自2012年創辦以來,始終以多維度評估體系評選香港主板最具投資價值的上市公司,已成為香港資本市場價值標桿。目前,第十三屆港股100強評選活動已正式啟動,頒獎典禮將於2026年11月26日在香港會展中心舉行。百強榜單席位有限,競爭激烈,網易今年能不能入圍?排名會在哪個區間?所有懸念,靜待第十三屆港股100強頒獎典禮現場正式揭曉。還沒報名的上市公司代表或投資者,歡迎通過活動官網(https://www.top100hk.com)或官方合作渠道報名參會,到現場親眼見證榜單揭曉,還能與數百位上市公司高管、資本領袖、行業專家聚在一起,交流探討。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。



 或
 按钮分享