
11月19日,商湯-W(00020.HK)早盤衝高回落,截至發稿報1.03港元,跌2.84%,總市值約443.48億港元。
公司11月18日盤後披露前三季度業務進展公告。公告顯示,2026年前三季度集團收入同比增長30.4%至37.92億元人民幣,增速較上半年進一步加快;毛利率同比提升4.3個百分點至43.4%,毛利增加45.0%,增至16.47億元,毛利增速快於收入增速,體現收入結構與算力成本優化共同帶來的經營槓桿釋放。
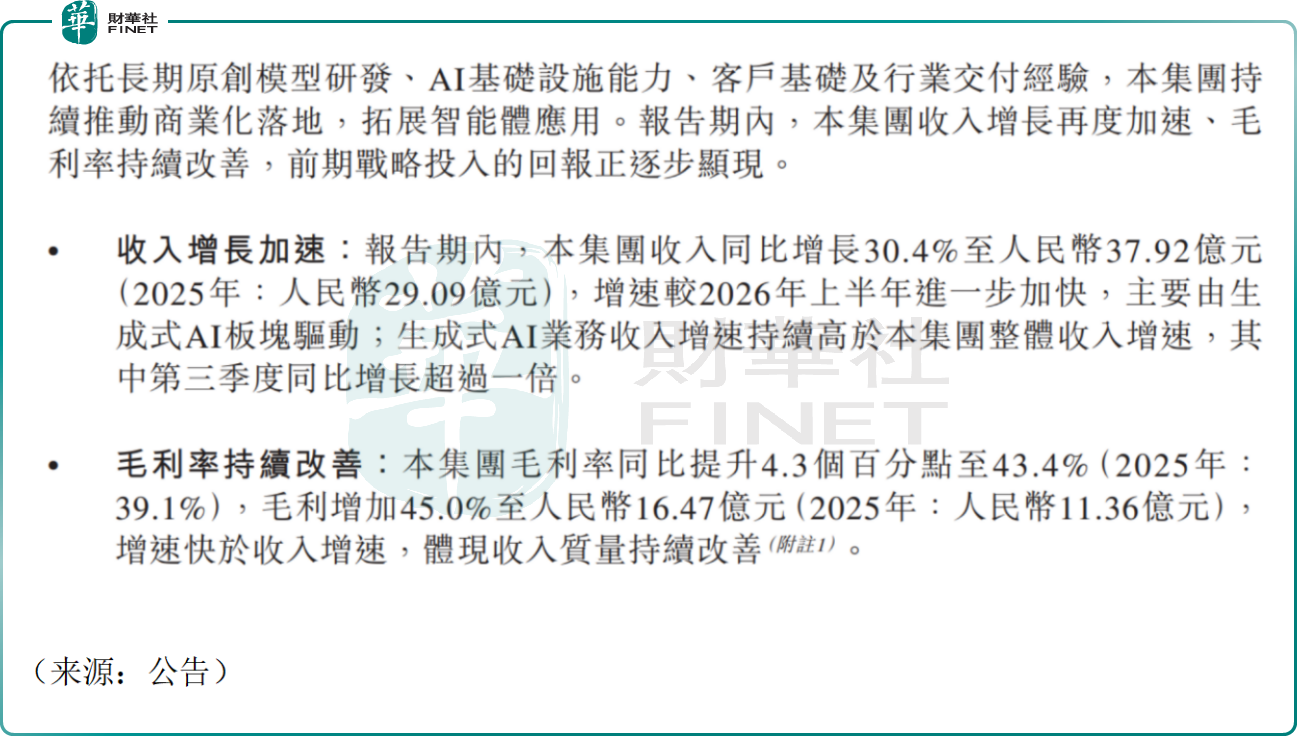
其中生成式AI業務是增長核心,收入增速持續跑贏集團整體,第三季度收入同比翻倍。算力基礎設施方面,前三季度建成萬卡級異構推理集群,推進多芯片國產化替代,Token吞吐量提升至原來約5倍;SenseCore雲平台日均Token服務量由7月2.4萬億提升至10月6萬億,算力服務規模持續擴容。
應用方面落地加速,商湯企業級Agent智能體解決方案位列行業「燈塔」象限;企業級AI數字人市場份額位居中國第二;咔皮系列累計用戶突破5000萬;視覺AI國內連續10年保持年度市場份額第一。
商湯是國內AI全棧龍頭,依託SenseNova原生多模態大模型、SenseCore大裝置算力底座,構建「一套模型、一座Token工廠、一套智能體管控系統」的系統級AI能力。公司持續推進國產算力適配,聯合國內芯片廠商搭建異構算力集群,降低算力成本,探索從Token調用向高價值任務交付的商業模式升級。
展望後市,有樂觀的機構指出,商湯前三季度收入增速抬升、毛利率持續上行,生成式AI業務高增兌現,商業化進入加速期;大裝置算力調度能力突出,異構集群、國產算力適配持續落地,公司長期投資價值顯著。
也有觀點認為,風險層面,國內大模型賽道競爭激烈,行業Token價格戰壓力持續,會壓製公司整體盈利空間;算力集群建設資本開支高,電費、硬件折舊帶來剛性成本;企業端AI預算偏謹慎,部分行業客戶落地節奏不及預期;海外拓展面臨本地化合規、地緣等不確定性;公司估值偏高,股價對AI板塊情緒波動敏感。
值得一提的是,商湯作為港股稀缺的全棧AI龍頭企業,在底層模型自研、算力基礎設施建設、AI產業化落地等維度,契合港股100強評選對於硬科技企業創新能力、產業價值的評估方向。但AI賽道競爭白熱化、資本開支壓力、商業化兌現節奏波動,仍是百強評估中需要持續跟蹤的變量。
港股100強評選活動自2012年創辦以來,始終以多維度評估體系評選香港主板最具投資價值的上市公司,已成為香港資本市場價值標桿。目前,第十三屆港股100強評選活動已正式啟動,頒獎典禮將於2026年11月26日在香港會展中心舉行。百強榜單席位有限,競爭激烈,商湯今年能不能入圍?排名會在哪個區間?所有懸念,靜待第十三屆港股100強頒獎典禮現場正式揭曉。還沒報名的上市公司代表或投資者,歡迎通過活動官網(https://www.top100hk.com)或官方合作渠道報名參會,到現場親眼見證榜單揭曉,還能與數百位上市公司高管、資本領袖、行業專家聚在一起,交流探討。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。



 或
 按钮分享