
11月13日,中國黃金國際(02099.HK)隨板塊整體震盪迴落,截至發稿,報165.3港元,下跌3.95%,總市值656億港元。
當日,黃金板塊集體走弱,國際金價跌破4000美元關口觸發情緒性拋售;而公司剛披露2026年前三季度業績延續高增態勢,基本面韌性與板塊情緒回調形成明顯分化。
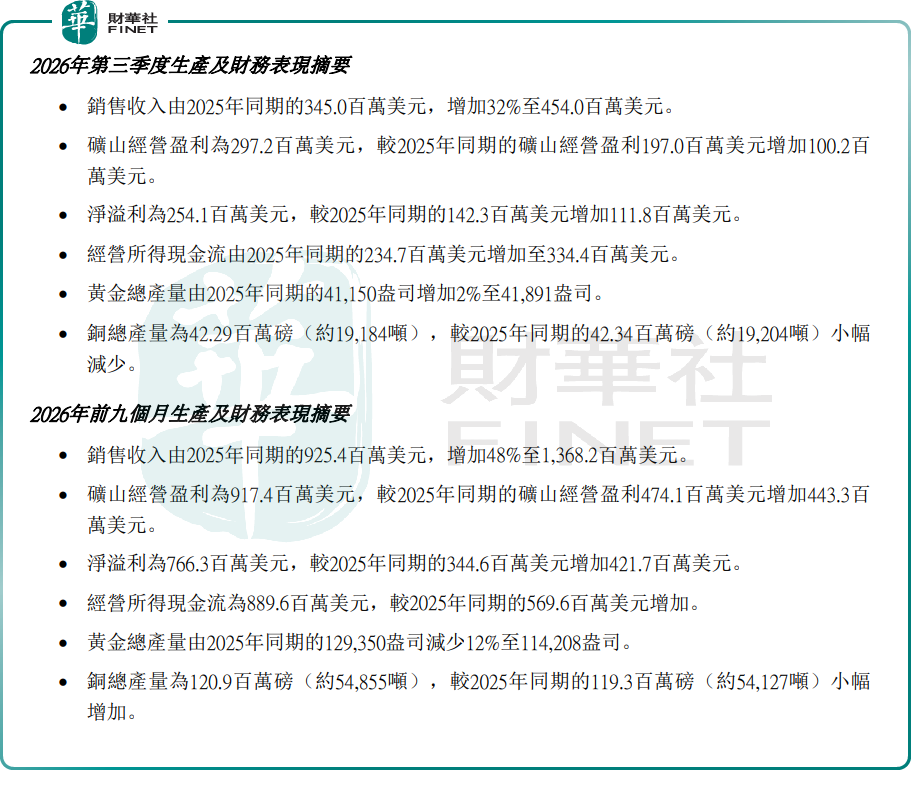
具體來看,2026年第三季度,中國黃金國際實現收入4.54億美元,同比增長約32%;礦山經營盈利為2.97億美元,同比增長約51%;淨利潤為2.54億美元,同比增長約79%。盈利增速顯著高於收入增速。經營所得現金流3.34億美元,同比大幅增長約43%,現金創造能力持續強化。
今年前三季度,業績增長動能更為強勁。期內,中國黃金國際銷售收入13.68億美元,同比增長48%;礦山經營盈利9.17億美元,同比增加94%;淨利潤7.67億美元,同比增加122.4%;經營所得現金流8.90億美元,同比增長56.2%。
產量端,2026年第三季度,公司黃金總產量41891盎司,同比增長2%;銅總產量4229萬磅,同比小幅減少。前三季度,公司黃金總產量114208盎司,同比減少12%;銅總產量1.21億磅,同比小幅增加。
從盈利邏輯看,金屬價格上行是核心驅動力,礦山經營槓桿效應充分釋放。前三季度,黃金產量雖同比下滑,但價格上漲的彈性完全覆蓋產量波動,收入與利潤反而實現大幅增長。在礦山固定成本相對穩定的前提下,金屬價格上漲的增量收入大部分直接轉化為利潤,這也是資源股在商品上行週期中估值彈性最大的核心邏輯。銅業務同樣提供業績緩衝,銅價維持高位疊加產量穩中有升,形成「金銅共生」的抗週期屬性。
比短期業績更具長期想象空間的是甲瑪礦擴產規劃。今年8月,中國黃金國際管理層已批准,推進甲瑪銅多金屬礦下一階段開發,擬將選礦聯合處理能力從當前設計產能5萬噸/日擴充至約16萬噸/日,開發戰略從「露天+井下綜合開採」轉向以「大規模露天開採」為主導,有望顯著提升運營效率、釋放規模經濟效益。目前,該方案仍處於預可行性研究階段,預計本年年末完成,後續還需通過內部審核及監管批准後方可落地。
當前,市場多空分歧圍繞「金價週期位置」與「擴產兌現節奏」展開。樂觀邏輯認為,全球地緣政治不確定性、央行購金需求持續,黃金中長期配置價值依然突出;中國黃金國際作為港股稀缺的金銅共生標的,業績彈性顯著高於同業,甲瑪礦大規模擴產打開長期成長天花板;當前估值對應盈利水平具備吸引力,金價回調後反而提供佈局窗口。
謹慎觀點則提示,短期金價跌破4000美元關鍵關口,美聯儲加息預期持續升溫,10年期美債收益率重返5%附近,美元指數維持高位,對黃金價格形成雙重壓製,若金價進入調整週期,公司利潤彈性將反向收縮;甲瑪礦擴產仍處前期規劃階段,距實際投產尚有時日,存在審批、建設進度不及預期的風險;中國黃金國際體量相較行業龍頭仍有差距,產量波動對業績的影響更為明顯。
下一階段核心觀察點在於:國際金價、銅價後續走勢;甲瑪礦預可行性研究落地及審批進展;各礦山產量修復節奏;資本開支規劃與現金流匹配度;行業政策及監管變化。若金價維持高位震盪,同時甲瑪礦擴產順利推進,中國黃金國際長期成長邏輯將持續夯實。
另值得一提的是,第十三屆港股100強評選活動相關榜單候選申報與招商工作已同步啟動。中國黃金國際具備黃金礦業資源賽道參評的突出優勢,金銅雙金屬屬性兼具週期彈性與抗風險能力,前三季度業績實現高增長,甲瑪礦擴產打開長期成長空間,契合港股100強對資源龍頭企業盈利彈性、成長潛力的評估標準,有望進入相關榜單候選名單;但金屬價格週期波動、擴產項目存在不確定性,或將對綜合評分形成一定製約。
港股100強評選活動自2012年創辦以來,始終以多維度評估體系評選香港主板最具投資價值的上市公司,已成為香港資本市場價值標桿。目前,第十三屆港股100強評選活動已正式啟動,頒獎典禮將於2026年11月26日在香港會展中心舉行。百強榜單席位有限,競爭激烈,中國黃金國際今年能不能入圍?排名會在哪個區間?所有懸念,靜待第十三屆港股100強頒獎典禮現場正式揭曉。還沒報名的上市公司代表或投資者,歡迎通過活動官網(Www.top100hk.com)或官方合作渠道報名參會,到現場親眼見證榜單揭曉,還能與數百位上市公司高管、資本領袖、行業專家聚在一起,交流探討。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。



 或
 按钮分享