
10月23日,中國電信A、H股走勢分化。截至發稿,港股中國電信(00728.HK)報4.31港元,跌1.26%;A股中國電信(601728.SH)由跌轉漲,漲幅為1.93%,報6.85元/股。
消息面上,中國電信於10月22日晚間披露的2026年三季報,營收、利潤雙雙同比下滑,引發市場博弈加劇。
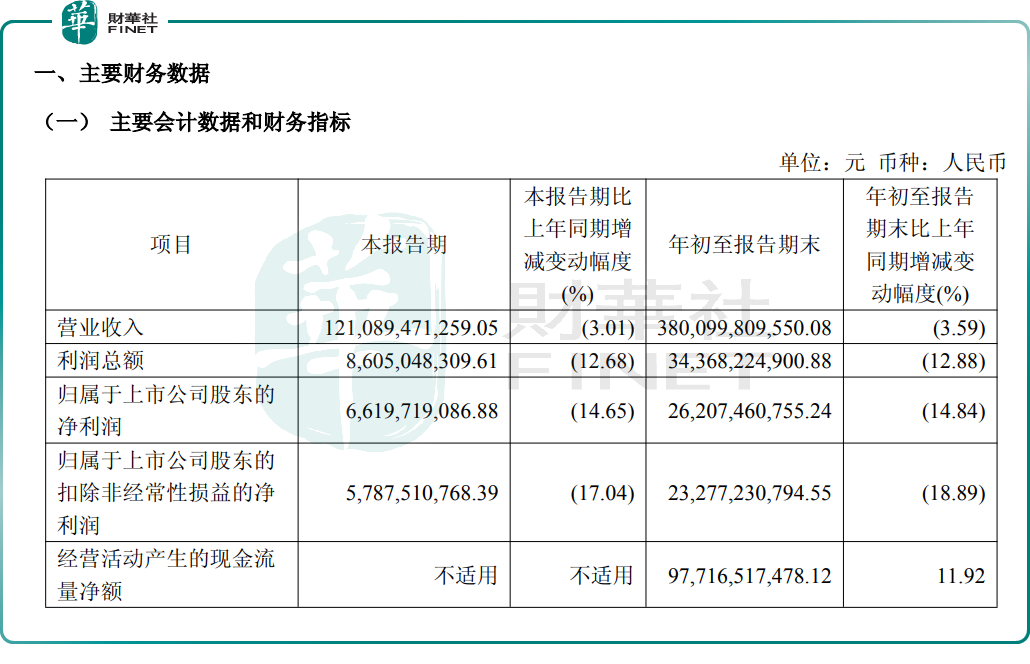
財報數據顯示,2026年前三季度,中國電信累計營業收入3801.0億元(單位人民幣,下同),同比下降3.59%;歸母淨利潤262.07億元,同比下滑14.84%。其中,主營收入3593億元,可比口徑保持基本穩定。拆分來看,通信服務收入3131億元,智能收入462億元。
單季度來看,第三季度,中國電信實現營收1210.89億元,同比下降3.01%;歸母淨利潤66.20億元,同比下降14.65%。
用戶層面,公司基本盤仍保持擴張。截至2026年9月30日,中國電信移動用戶數約4.45億戶,年內淨增662萬戶;5G網絡用戶數約3.30億戶,年內淨增2858萬戶。有線寬帶用戶數約2.01億戶,年內淨增37萬戶。
業務佈局上,公司以Token經營為核心主線,向AI服務商方向加碼投入,超前佈局新一代通信網絡與算力基礎設施,持續迭代星辰TokenHub平台,Token日調用量高速增長,推動「智雲城市」加速落地,發佈星辰超級智能體TeleAgent,加快AI應用普及。
對於業績走弱,市場歸納多重因素:增值稅稅目調整帶來賬面收入擾動;傳統通信業務、政企業務需求偏弱、行業低價競爭,持續壓縮盈利空間;基站能耗、網絡運維、資產折舊攤銷、市場推廣等剛性支出,構成運營商難以回避的成本結構;新一代算力、新通信基建持續資本投入,也在短期抬升財務壓力。
行業層面,運營商正處在新舊動能切換的週期之中,一邊要保障傳統通信網絡穩定運營,一邊持續加碼數字化、算力新基建,在收入端增長乏力的背景下,剛性成本上漲對利潤的衝擊更為突出。
財報落地之後,市場分歧由此顯現。樂觀一方認為,中國電信主營收入可比口徑保持平穩,經營現金流韌性較強,5G用戶持續擴容;Token經營與AI算力、星辰智能體打開第二增長曲線,低市盈率提供防禦屬性。
謹慎視角則聚焦三大風險:其一,盈利下行趨勢已經明確;其二,政企雲賽道內卷加劇,低價競爭持續侵蝕毛利,增值稅調整也對賬面收入形成擾動;其三,傳統移動與寬帶業務增長趨近天花板,AI相關新業務尚處培育期,短期還難以扛起業績增長重任。
另值得一提的是,第十三屆港股100強評選的榜單候選申報與招商工作同步開啟。中國電信作為三大運營商之一,用戶規模龐大、現金流穩健、佈局AI算力與Token經營,具備較強參評實力;但短期利潤下滑、傳統業務增長見頂,或將對綜合評分形成一定影響。
港股100強評選自2012年創辦,從企業基本面、資本市場表現、公司治理、創新能力與社會價值多維度綜合評估,是香港資本市場的價值標桿。目前第十三屆港股100強評選籌備工作已全面啟動,頒獎盛典擬於2026年11月26日在香港會展中心舉辦,更多評選詳情與報名渠道,可查閱港股100強官方網站。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。



 或
 按钮分享