
10月6日,港股醫藥板塊延續活躍態勢,四環醫藥(00460.HK)股價早盤走強,截至發稿報0.73港元/股,漲幅為2.82%。
該股表現向好,除受益於板塊整體情緒修復外,公司最新披露的輕醫美核心產品新增規格獲批上市,也成為股價拉升的核心驅動力。
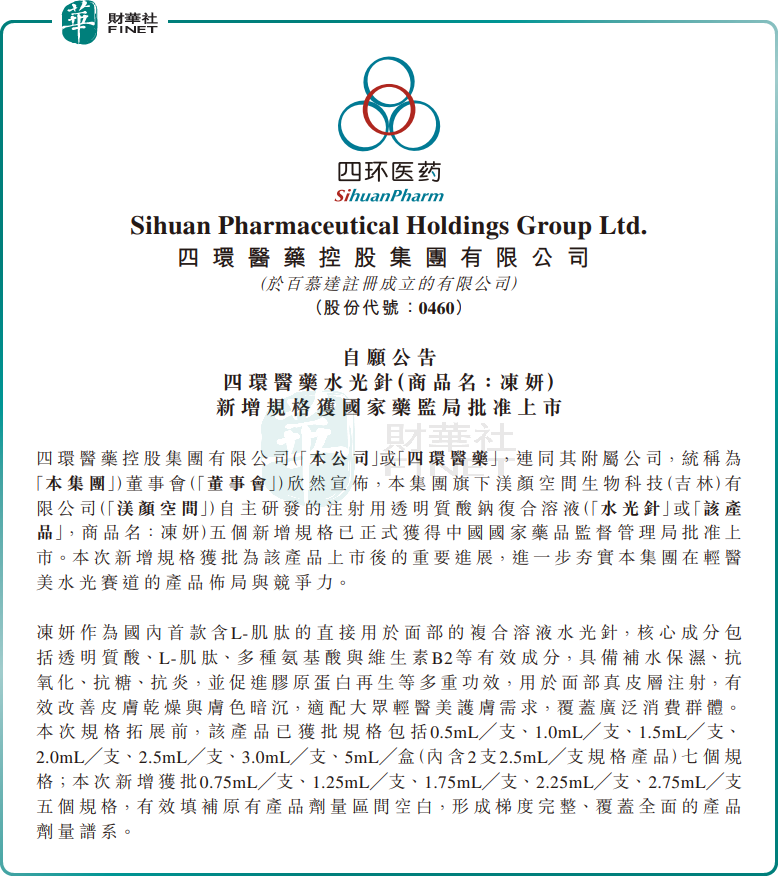
10月5日,四環醫藥宣佈,旗下渼顏空間自主研發的注射用透明質酸鈉復合溶液(商品名:凍妍)五個新增規格已獲中國國家藥品監督管理局批準上市。
據了解,凍妍為國內首款含L-肌肽的直接用於面部的複合溶液水光針,核心成分包括透明質酸、L-肌肽、多種氨基酸與維生素B2等,具備補水保濕、抗氧化、抗糖、抗炎及促進膠原蛋白再生等多重功效,用於面部真皮層注射。四環醫藥表示,本次新增規格獲批為該產品上市後的重要進展,進一步夯實集團在輕醫美水光賽道的產品佈局與競爭力,預期將豐富臨床應用場景並強化賽道協同優勢。
本次新增獲批規格包括0.75mL/支、1.25mL/支、1.75mL/支、2.25mL/支、2.75mL/支五個規格,有效填補原有產品劑量區間空白,形成梯度完整、覆蓋全面的產品劑量譜系。新增規格可適配局部精細部位淺層護理、全臉基礎保養、聯合再生填充治療等多類臨床場景,為臨床醫師提供更精細的劑量選擇。隨著凍妍全梯度劑量產品矩陣全面落地,可加強與集團旗下肉毒毒素、童顏針、少女針、黃金微針等不同產品品類的業務協同,靈活搭配形成「填充再生+膚質修護」的聯合抗衰解決方案。
回到公司基本面,四環醫藥持續推進「醫美+創新藥」雙引擎戰略。2026年上半年,集團實現總收入11.61億元(人民幣,下同),同比增長1.3%;歸母淨利潤2.25億元,同比增長119%;毛利率58.7%,較去年同期的66.1%下降7.4個百分點。
分部業績方面,醫美業務成為核心增長引擎,2026年上半年收入達6.93億元,同比增長18.5%,分部業績3.43億元;創新藥業務成為第二增長曲線,收入2.61億元,同比激增349.1%;仿製藥業務收入2.07億元,同比下降58.9%,分部虧損7407萬元。四環醫藥正轉型至「價值驅動」模式,2026年上半年剝離非核心資產產生收益1.54億元;同時,期內公司有8種新仿製藥獲批。
市場分歧由此顯現。樂觀視角認為,凍妍全梯度劑量矩陣落地後,有望豐富臨床應用場景並強化賽道協同優勢,依托覆蓋全國超370個城市、超9000家醫療機構的成熟營銷渠道網絡,進一步夯實渼顏空間在輕醫美板塊的全品類運營優勢;醫美業務保持雙位數增長,創新藥業務爆發式增長,雙引擎戰略逐步兌現。
但謹慎觀點同樣不容忽視:第一,上半年毛利率從66.1%降至58.7%,仿製藥業務持續虧損,產品結構調整仍在進行中;第二,輕醫美賽道競爭激烈,水光針產品同質化嚴重,新增規格雖豐富產品線,但實際放量速度、市場份額提升仍需觀察;第三,公司上半年利潤大增部分得益於剝離非核心資產的一次性收益,主營業務的盈利能力改善幅度有限。
另值得關注的是,第十三屆港股100強評選活動相關榜單候選申報與招商工作已同步啟動。四環醫藥作為國內輕醫美賽道龍頭企業,醫美渠道網絡深厚,創新藥管線加速兌現,財務儲備充足,具備較強參評實力;但估值持續低迷,仿製藥業務承壓,盈利質量仍待提升,或將對綜合評分形成一定製約。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。



 或
 按钮分享