
石藥集團(01093.HK)源自1938年晉察冀邊區衛生材料廠,歷經國企整合,從大宗原料藥廠商成長為國內仿創藥企龍頭,併加速向創新藥平台型企業轉型,當前市值1,021億港元。
另外,石藥集團於A股打造了另一個核心資本平台——原名「新諾威」的石藥創新(300765.SZ)。新諾威原本主營咖啡因等功能性原料業務,2023年起通過增資控股巨石生物,逐步承接集團ADC、長效多肽、mRNA疫苗等前沿生物管線,併更名石藥創新。石藥集團目前持有石藥創新的74.66%權益,當前石藥創新的A股市值約611億元人民幣,已遞表港交所推進A+H上市,被定位為集團前沿生物創新藥的核心載體。
石藥集團的關聯方(控股股東屬下企業)石藥控股持有另一家A股公司石藥景峰(000908.SZ)控制權,後者主營中成藥、特色仿注射劑,與石藥集團的業務分隔開來。
基本面:2026上半年盈利彈性主要來自一次性BD,內生成藥業務改善具備邊界
港股上市的石藥集團業務劃分為三大板塊:傳統成藥、原料藥業務構成集團穩定現金牛,創新藥板塊則提供增長引擎。
石藥集團自身持有獨立於石藥創新的創新資產,核心包括鹽酸阿姆西汀腸溶片(精神神經領域小分子1類新藥)以及恩必普、玄寧等已商業化創新制劑,多美素等脂質體改良制劑,以及TG103等GLP-1融合蛋白、SYH2086口服小分子GLP-1等前沿管線。同時,該集團構建了涵蓋納米制劑、mRNA、siRNA、抗體/融合蛋白、細胞治療、ADC、小分子新藥篩選及研發、長效注射劑的八大技術平台。部分前沿生物類管線,如ADC、mRNA疫苗、長效多肽、siRNA等被歸集至控股子公司石藥創新,通過其A股平台實現獨立融資與價值兌現。
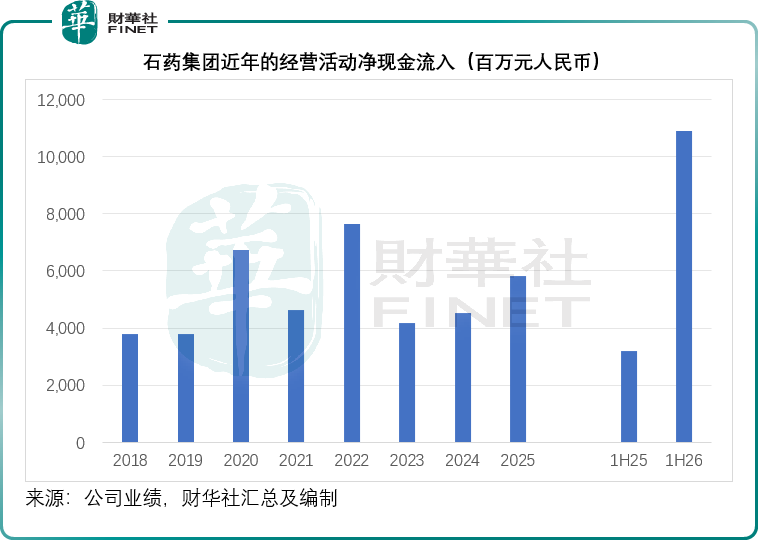
財務層面,集團經營性現金流底盤紮實,2026年上半年來自經營活動的淨現金流達到108.90億元(單位人民幣,下同),遠超2025年全年58.32億元的水平,主要得益於期內的BD首付款——阿斯利康的12億美元首付款,我們也留意到,該集團多年來都保持穩健的經營淨現金流入,可以持續支撐每年數十億元量級研發投入。
2026上半年,石藥集團營收185.94億元,同比增長40.09%;股東應佔基本溢利61.64億元,同比增長165.76%;整體毛利率提升了10.6個百分點,至76.2%,其中成藥板塊營收同比增長56.73%,至160.61億元,分部利潤同比大增204.15%,至72.78億元,分部利潤率按年提升21.96個百分點,至45.31%,主要得益於58.95億元的授權費收入(BD),同比增長448.54%,而這筆授權收入主要來自巨石生物長效多肽平台BD首付款的確認。剔除授權費後的內生成藥收入或約101.66億元,同比增長10.82%。
這里需要區分兩層盈利:
1)一次性BD收益:首付款屬於非經常性、高毛利收入,里程碑付款在會計準則下按履約義務分期確認,但不具備持續性。未來收益兌現依賴臨床、上市、銷售里程碑,項目失敗則對應里程碑不再確認,不能作為常態化利潤來源。
2)內生成藥業務:剔除BD相關收益擾動後,成藥板塊10.82%的營收增長來自其內生成藥業務收入,存量創新制劑院內放量、集採降價壓力逐步消化,產品結構向高毛利創新制劑傾斜,這部分改善具備可持續性,但彈性有限。原料藥板塊仍處於週期波動中,會對衝整體盈利水平。
增長潛力:平台型BD出海+管線梯隊兌現,雙輪驅動成長曲線
石藥集團的增長邏輯已經從過去國內制劑單品放量,轉向技術平台授權結合多管線臨床轉化的雙輪驅動。
第一增長曲線:全球平台型BD授權。
區別於國內藥企常見的單品License-out,石藥當前的合作模式以技術平台打包授權為主。標誌性的長效多肽平台與阿斯利康達成合作,利用其緩釋給藥技術平台和多肽藥物AI發現平台開發創新長效多肽藥物,而阿斯利康獲得其每月一次注射用體重管理產品組合的全球獨家全力(不含大中華區),石藥獲得12億美元首付款,併有權獲得最高35億美元的潛在研發里程碑付款和最高138億美元的潛在銷售里程碑付款,以及最高雙位數比例的分層銷售提成,上半年已收取12億美元的首付款,7月10日(中期業績後)收到2500萬美元的研發里程碑款項。
2026年7月,石藥與阿斯利康訂立協議,依託其siRNA藥物發現平台和肝外靶向遞送平台,合作開發新型小核酸候選藥物,針對兩個靶點研發具有治療腎臟疾病多種適應症潛力臨床前候選藥物,阿斯利康獲海外授權選擇權,石藥將收取3000萬美元首付款,併有權收取最高5.4億美元研發里程碑款項,最高12億美元銷售里程碑款項,以及個位數比例的銷售提成。石藥已在8月12日收到3000萬美元的首付款。
平台型BD的特點是:首付款即時增厚集團利潤,但所有里程碑均附帶嚴格的臨床與商業化考核條件。
第二增長曲線:分層管線的商業化兌現。
石藥的管線佈局聚焦腫瘤、精神神經、心血管、免疫呼吸、代謝、抗感染六大領域,同時拓展罕見病方向。短期依靠集團自有的創新制劑、生物類似藥貢獻銷售收入;中期看點是集團持有的鹽酸阿姆西汀腸溶片等1類新藥完成臨床申報上市;長期核心資產SYS6010(EGFR ADC)歸屬石藥創新旗下巨石生物。兩類管線賽道錯位:集團深耕精神神經、心血管、實體瘤改良制劑;石藥創新聚焦腫瘤ADC、代謝多肽、腎臟小核酸。整體來看,目前石藥集團有130多項產品在不同的臨床研發階段,其中針對16個適應症的上市申請已經提交,近30個重點產品處於注冊臨床階段,未來2–3年或進入臨床終點與申報密集期,管線進入價值驗證窗口。
長期增長空間來自減重、罕見病等新興賽道佈局,依託五大全球研發中心,持續輸出可對外授權的候選分子,持續放大平台BD的變現能力。
技術優勢與創新藥核心競爭力
石藥區別於國內多數仿創藥企最核心的壁壘,併非簡單擁有幾個候選分子,而是一套可批量產出差異化分子的模塊化技術底座。底層技術源頭歸屬石藥集團體系,其中集團主體保留小分子創新、復雜脂質體制劑平台;ADC、長效多肽、siRNA小核酸、mRNA等前沿生物遞送相關管線與商業化載體歸集至石藥創新,由其控股子公司巨石生物作為開發與對外BD主體。
整體來看,石藥集團已構建包含納米制劑、mRNA、siRNA、抗體/融合蛋白、細胞治療、ADC、小分子新藥篩選及研發、長效注射劑的八大技術創新研發平台。
與國內同行相比,恒瑞醫藥(01276.HK)、翰森制藥(03692.HK)的優勢集中在小分子創新與國內商業化銷售網絡,前沿技術平台佈局相對分散,BD出海以單品授權為主;科倫博泰(06990.HK)、百利天恒(688506.SH),ADC技術實力突出,但管線重心高度集中於腫瘤ADC賽道,多肽、小核酸佈局偏弱;百濟神州(06160.HK)、信達生物(01801.HK),擅長生物藥與抗體研發,缺少原料藥疊加制劑一體化制造底座,前沿遞送平台佈局有限。
石藥的獨特定位,在於同時集齊傳統原料藥/制劑工業化底盤、多前沿遞送平台、AI藥物發現、全球GMP生產以及成熟BD談判能力,國內同時具備這套完整組合能力的藥企併不多。
新藥競爭力:ADC為長期價值錨點,差異化制劑填補國內臨床空白
石藥的管線資產分屬兩大主體:石藥創新通過巨石生物承載ADC、長效多肽、siRNA等前沿生物大分子資產;石藥集團內部則持有小分子創新藥、脂質體改良制劑、生物類似藥。
核心王牌資產SYS6010(EGFR ADC)歸屬石藥創新旗下巨石生物,覆蓋非小細胞肺癌、食管鱗癌等高發瘤種。2026年8月26日,石藥創新公告SYS6010在單藥對比含鉑化療治療EGFR TKI治療失敗的EGFR突變型局部晚期或轉移性非小細胞肺癌的III期臨床研究(SYNSTAR-01)中,經獨立數據監察委員會評估,成功達到主要終點無進展生存期(PFS),PFS顯著優於當前治療方案,差異具有顯著統計學和臨床意義,且安全性良好。EGFR ADC賽道競爭擁擠,SYS6010的價值取決於分子設計、治療窗口等差異化優勢能否在III期臨床中得到驗證。若順利獲批,既可依託石藥集團國內渠道協同商業化,也可通過海外授權分享全球市場收益,是決定石藥創新長期估值上限的核心資產。
精神神經領域鹽酸阿姆西汀腸溶片為集團自有管線,2026年7月27日III期臨床試驗順利達成預設主要有效性終點,MADRS評分較基線變化值顯著優於安慰劑(P<0.0001),且數值上優於陽性對照藥,安全性良好,有望成為抑郁症的一線治療藥物。國內抑郁症市場體量較大,但國產原研抗抑郁藥供給稀缺,產品若成功獲批,可依託石藥成熟的神經領域銷售網絡實現快速放量,成為穩定的中期現金流品種。
除此之外,烏司奴單抗生物類似藥、白蛋白結合型紫杉醇等多款生物藥、創新制劑陸續獲批上市,持續豐富產品矩陣。整體管線形成梯度:石藥本身持有的創新制劑、生物類似藥、小分子1類新藥負責短期與中期收入兌現;石藥創新承載ADC、多肽、小核酸等源頭創新資產打開中長期價值空間。二者賽道錯位,形成差異化佈局。
潛在風險點
1)BD里程碑兌現不確定性與利潤誤判風險。多筆海外平台合作披露的潛在總金額體量巨大,但首付款僅佔很小比例,絕大部分里程碑收入需要滿足臨床成功、產品上市、銷售達標等多重條件。臨床失敗、合作方戰略調整都可能導致後續里程碑無法兌現,BD相關收益波動大。2026上半年毛利率擡升,很大程度受益於阿斯利康的一次性BD收益,內生主業利潤率改善幅度要顯著低於報表表觀數據。
2)管線臨床失敗與賽道內卷風險。ADC賽道靶點紮堆,EGFR ADC國內多家企業同步推進,臨床數據、上市節奏、定價競爭激烈;GLP-1減重多肽賽道同樣湧入大量競爭者。創新藥研發天然存在高失敗概率,核心管線臨床結果不及預期,將直接壓制石藥創新資產估值,併傳導至石藥集團。而石藥自身持有的小分子創新藥同樣面臨臨床與商業化競爭風險。
3)集採與原料藥週期擾動風險。仿制藥、大宗原料藥仍是石藥重要收入來源。仿制藥持續面臨集採降價壓力,壓縮存量制劑利潤;維生素、抗生素類大宗原料藥價格存在強週期性,價格下行階段會拖累集團短期盈利。
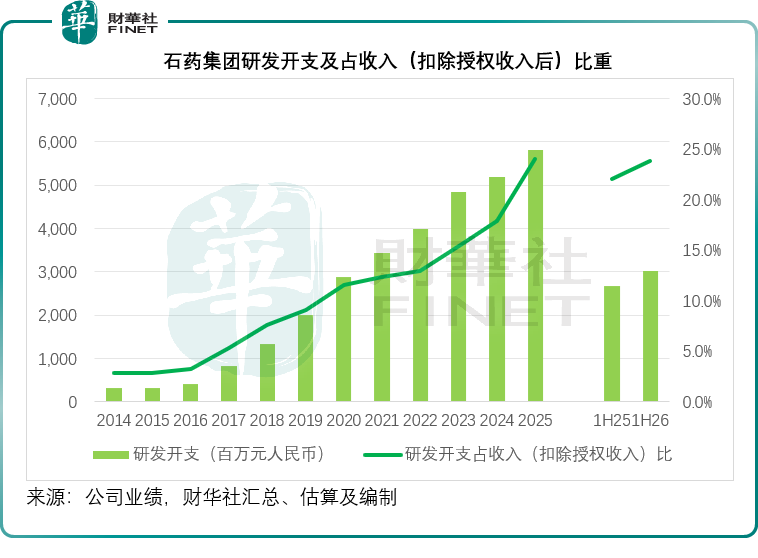
4)研發投入持續高企的盈利壓力。石藥集團長期維持高額研發投入,創新藥研發週期長、回報不確定。若未來平台BD合作落地放緩、新藥商業化不及預期,持續的研發開支會對整體盈利水平形成壓力。
結語
石藥集團正處在一個關鍵的戰略轉型期。憑借深厚的傳統制造底盤與前瞻性的技術佈局,集團實現了傳統業務穩定現金流與前沿生物技術價值空間的有效協同。
短期來看,與阿斯利康等跨國巨頭的平台型BD合作,不僅帶來可觀的首付款,驗證了其技術底座的全球價值,也為後續研發儲備充足資金。但市場的目光最終仍需回歸其內生增長動力:即存量創新制劑的穩健放量,以及以SYS6010(EGFR ADC)為代表的核心管線能否順利兌現。
展望未來,石藥的價值將不再取決於單一產品的成敗,而是其能否持續將模塊化「技術平台」轉化為「商業化產品」和「對外授權」的兩條價值曲線。這是一條從「仿創結合」邁向「源頭創新」的艱難路徑,但石藥已憑借其獨特的一體化制造底盤與多前沿技術平台組合,走在了國內藥企的前列。
值得一提的是,第十三屆港股100強評選即將盛大開啟,本屆評選專門設有醫藥榜單和生物科技榜單,旨在從商業閉環能力、源頭創新壁壘、全球化兌現潛力等深層維度,客觀研判港股醫藥與生物醫藥企業的核心價值,挖掘產業分化週期中的優質核心資產。石藥集團作為兼具穩健盈利底盤與持續創新能力的標桿企業,其轉型成效與長期價值備受矚目。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。



 或
 按钮分享