
9月14日,科拓股份(02272.HK)股價再度承壓,盤中一度下探至68.15港元,創上市以來新低;截至收盤,該股跌幅為12.6%,報73.85港元/股,9月以來累計跌幅近35%,市場拋壓明顯釋放。
本次股價異動的核心誘因,來自H股全流通預期帶來的供給壓力。
公司於9月2日發佈公告,已向中國證監會提交申請,擬將公司所有已發行的285.7萬股未上市股份轉換為H股,於聯交所主板上市買賣。待取得監管批准並完成備案後,該部分股份將實現全流通,市場擔憂新增流通股份帶來的籌碼拋壓;疊加公司為6月剛上市的次新股,籌碼結構尚不穩定,資金借全流通預期兌現離場。
業務層面來看,科拓股份是國內頭部智慧停車價值運營商,核心業務覆蓋智慧停車管理系統、停車場運營服務及智慧人行通道三大板塊,已形成從硬件設備到平台運營的一體化解決方案能力,在行業內具備較強的品牌認知與項目積澱。
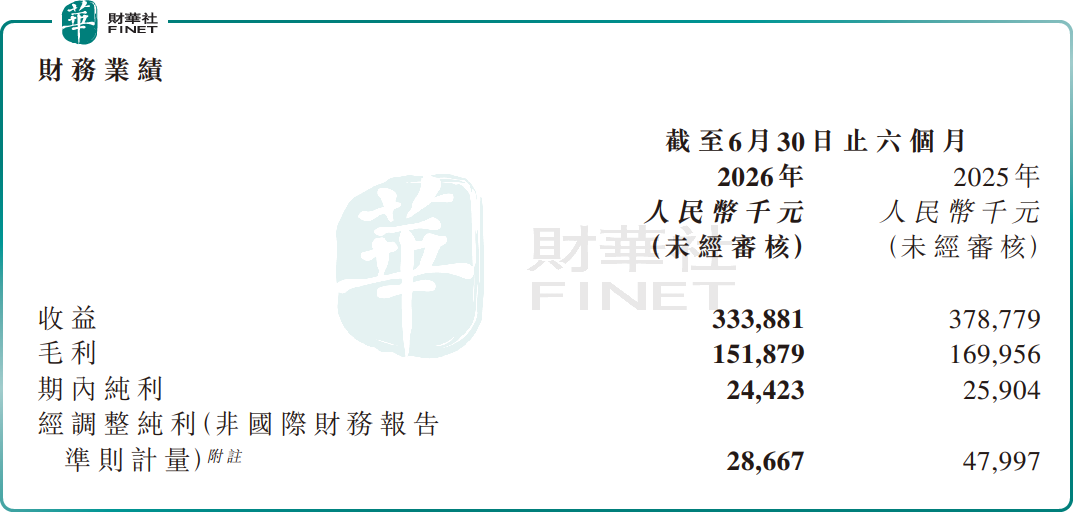
然而,科拓股份業績增長面臨壓力,上半年收入3.34億元,同比下降約11.9%;淨利潤2440萬元,同比下降約5.7%;經調整淨利潤2866.7萬元,同比下降約40.3%。
收入和利潤雙雙下滑,與公司加大停車場運營業務投入、培育新增長點有關。科拓股份正在擴大承包運營模式規模並拓展在線車位租賃平台,但新業務短期內難以貢獻明顯收入。
從估值看,科拓股份目前市盈率TTM約為69倍,市淨率約為4.8倍,總市值74.68億港元。對於一家收入和利潤都在下滑的智慧停車公司而言,69倍PE或許偏高。
有謹慎觀點指出,公司作為次新股上市時間較短,前期估值處於相對高位,全流通帶來的股份供給增加,短期或持續壓製股價表現;智慧停車行業市場格局分散,行業競爭持續加劇,存在價格戰擠壓盈利的風險;AI停車等新業務尚處於市場推廣階段,商業化規模與盈利兌現存在不確定性;項目依賴政企客戶招標,訂單確認節奏存在波動。後續,需要持續跟蹤全流通進展、訂單落地情況、業績兌現節奏,評判企業中長期成長成色。
另值得一提的是,第十三屆港股100強評選活動相關榜單候選申報與招商工作已同步啟動。科拓股份作為港股智慧停車賽道代表企業,行業地位突出,AI停車轉型路徑清晰,具備消費科技與智慧城市場景參評代表性;但上市時間較短,業績短期承壓,全流通帶來短期籌碼擾動,或將對綜合評分形成一定製約。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。



 或
 按钮分享