
據報道,長鑫存儲的LPDDR6(第六代低功耗雙倍數據速率内存標準)已接近研發驗證尾聲,這是量産前的重要一步。今年3月便有市場消息稱,長鑫科技旗下的長鑫存儲在積極推進LPDDR6産品落地,並已向核心客戶送樣,有望2026年下半年發佈並實現量産導入。
值得注意的是,此舉不僅標誌著國産DRAM芯片技術實現從「跟跑」到「領跑」的跨越,更有望在全球DRAM市場由三星、SK海力士、美光三大巨頭主導的格局中實現突圍。自主創新主旋律持續奏響,科創芯片ETF匯添富(588750)聚集國産芯片全産業鏈核心龍頭,未來成長潛力可期!
【技術端:長鑫存儲LPDDR6新進展,意味著什麼?】
LPDDR内存産品的導入通常需經歷四個嚴格階段:單顆驗證→研發驗證→小批量導入驗證→正式量産。當前各大DRAM大廠的LPDDR6研發進度為:
韓國存儲巨頭SK海力士的進度最快,已成功開發全球首個1c LPDDR6。SK海力士計劃於今年上半年完成上述産品的量産準備工作,並在下半年正式啓動供貨,進一步擴展其面向AI應用優化的常規DRAM産品綫。該産品目標峰值速度高達14.4 Gbps,比LPDDR5X提升約33%,功耗降低超過20%。
雖然三星電子和美光雖然在LPDDR6上也有所佈局,但當前戰略重心明顯轉向了利潤更為豐厚的HBM(高帶寬内存)和服務器DRAM市場。三星初期版本速率10.7Gbps,計劃提升至12.8Gbps,美光驗證模塊速率12Gbps。
據業内消息,長鑫科技旗下的長鑫存儲在積極推進LPDDR6産品落地,並已向核心客戶送樣,有望2026年下半年發佈並實現量産導入。相關信息稱長鑫首款LPDDR6産品的設計規格速率為12800 Mbps,與SoC(係統級芯片)協同的運行基礎速率為10667Mbps,顆粒容量16Gb,採用1295 Ball(焊球)的POP(堆疊)封裝,在低功耗設計、RAS(可靠性、可用性和可維護性)功能比LPDDR5X(LPDDR5的強化版)産品有明顯優化提升。
中泰證券此前對比指出,對比三大原廠,長鑫LPDDR叠代差距已明顯收窄,LPDDR6産品進度與三星、海力士基本持平;DDR5量産進度落後三大原廠3年,但目前性能已與三大廠相近;HBM 落後三大廠2個代際,預計加速追趕:
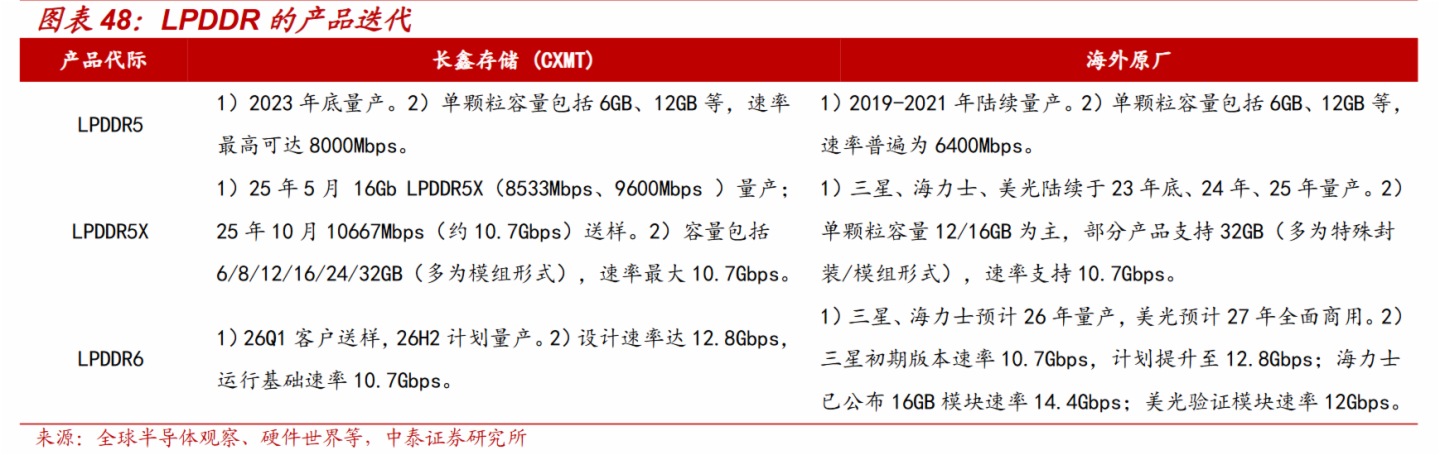
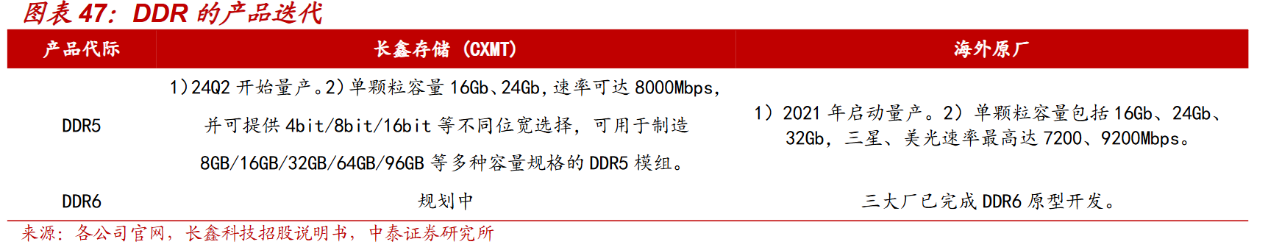
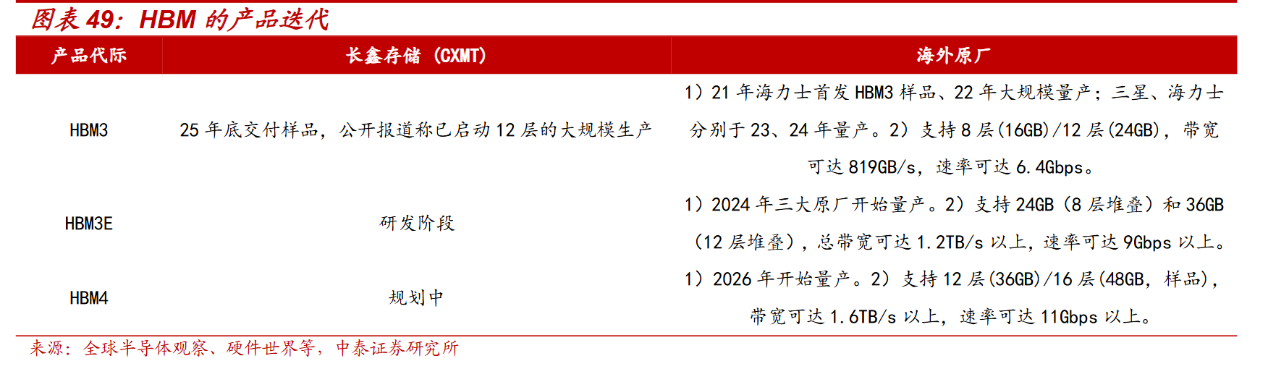
(來源於中泰證券20260723《打破DRAM海外壟斷的本土破局者,存儲大周期下駛入成長快車道》)
其技術的突破,不僅將帶來短期市場信心,更是會帶來全産業鏈估值重塑:
1、全球地位的再定義。長鑫不是單純的「替代者」,而是在LPDDR6這一下一代標準上,已經接近與韓係龍頭站上同一賽道,搖身一變成為了「領跑者」,賽道話語權有望大幅提升,更有望率先搶佔市場份額,全球地位或進一步提升。
2、産品結構上移帶來的盈利質量提升。長鑫過去盈利改善已證明高代際産品放量對ASP和毛利率有顯著支撐。LPDDR6若在2026H2開始導入,將繼續強化這一趨勢。
3、産業鏈從「擴産受益」走向「技術升級受益」。設備、材料、測試、封測仍將直接受益於産業鏈擴張;但比訂單更重要的是,LPDDR6等高代際産品推動國内存儲鏈在精度、可靠性、封裝和測試能力上的整體擡升,這種升級一旦形成,將提升産業鏈的長期估值中樞。
【政策端:頂層設計加碼,國産芯片從技術進步邁向商業化應用】
技術的進步也推動國産芯片從可用到好用,隨著國産芯片自給率穩步提升,政策對人工智能的表述正在從「前沿技術」「産業方向」進一步落到「規模化商業化應用」。
近期,重磅會議接連召開:
一是7月30日重要會議強調,紮實推進「六張網」規劃建設。積極推動前沿技術突破和未來産業發展,著力打造新興支柱産業,持續推動傳統産業改造升級。和4月會議對人工智能的表述相比,本次表述更加聚焦産業數智化轉型,促進人工智能等新技術規模化商業化應用。和過去的表述相比更加聚焦於人工智能對於産業的賦能,政策方向更加具體。
二是7月份新聞發佈會召開,突出應用牽引,加快推動國家人工智能應用中試基地佈局建設,聚焦價值高、貢獻大、效益好的領域,開放一批高價值場景,打造一批標桿應用,推動人工智能與實體經濟深度融合。
浙商證券指出,政策對於AI的支持並非始於今年,但今年的變化在於,政策表述正在從「前沿技術」「産業方向」進一步落到「規模化商業化應用」。過去兩年,市場對AI政策的理解更多停留在科技産業政策層面,即政策會支持大模型、算力中心、數據要素和創新平台。但從最新表述看,政策正在更強調場景牽引。制造業數智化轉型、先進制造業和現代服務業融合、AI規模化商業化應用,本質上都不是單點科技詞匯,而是把AI納入産業組織方式重構。
政策對人工智能的表述變化對資産定價的影響很關鍵。政策如果只是給方向,市場通常交易主題彈性,彈性最大的是技術突破預期最強、海外映射最清晰的環節;政策如果開始給場景,市場就會交易訂單、項目、預算和商業模式,受益方向會逐漸從純硬件擴散到解決方案、工業軟件、雲平台、安全係統、數據治理和行業應用。
浙商證券表示,下半年看好國産替代,核心原因在於當前市場對於美股映射型A股資産的定價已經較為充分,而國産鏈條正在迎來政策、産業和技術路綫三重變化。相比繼續追逐高彈性的海外映射,國産替代更符合「政策勝率提高+産業趨勢增強+估值性價比改善」的組合:
第一,美股映射鏈條的A股資産已經進入高預期狀態。以PCB、光模塊、服務器和部分AI硬件為代表的方向,受益於海外雲廠商資本開支和英偉達産業鏈映射,年初以來股價彈性已經非常充分。AI算力硬件標的的上漲,本質上交易的是海外AI資本開支持續高增、供應鏈份額提升和業績兌現確定性。但當市場對這些資産形成高度共識後,估值和交易擁擠度本身就會成為後續收益率的約束。
第二,政策扶持正在向國産算力和實體應用傾斜。關於促進AI等新技術規模化商業化應用的表述,意味著AI政策不只是支持科技企業做模型,也是在支持制造業和服務業把AI真正用起來。對於國産鏈而言,政策最重要的作用不是短期補貼,而是創造需求場景、採購標準、示範工程和安全邊界。只要央國企、地方平台和重點制造業企業開始以國産算力為底座做應用,國産鏈條就具備從主題向業績切換的條件。
第三,國産鏈的技術路綫並非單純追趕海外高端制程,而是在成熟制程、先進封裝、異構算力和低成本模型上形成差異化突圍。海外AI路綫高度依賴高端制程、高帶寬存儲和大規模GPU集群,我國在短期内難以完全復制這一體係,但可以通過成熟制程芯片、Chiplet/先進封裝、專用加速器、異構計算、模型壓縮、推理優化和場景定制,走出更適合本土應用的路綫。大模型訓練和推理成本下降,也使得「夠用、可得、便宜、安全」的國産方案更容易在産業端落地。
目前,國産鏈也面臨技術的催化,超節點和韬定律給國産算力帶來了新的技術路徑。與海外AI鏈條相比,國産鏈條的核心優勢在「可控場景」。所謂可控場景,首先是客戶可控。央國企、政務、金融、電信、能源和軍工等領域對安全、合規和國産化有剛性要求,只要國産方案達到可用水平,就存在替代空間。其次是數據可控。很多行業數據無法直接交給海外模型和海外雲,國産模型和算力天然具備落地優勢。最後是成本可控。對於大量制造業應用來說,最先進模型未必必要,能夠以較低成本解決具體問題的方案反而更容易大規模部署。
(來源於浙商證券20260802《宏觀深度報告:政策重心的切換透露了哪些信息?從戰略前沿走向規模化商業化應用,為何持續看好國産替代?》)
【産業端:半導體資本開支高增,國産芯片産業鏈有望迎來量價齊升】
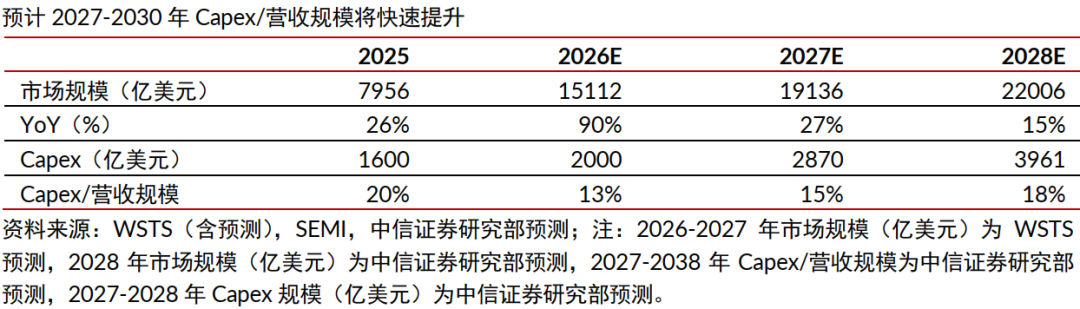
在AI驅動下,中信證券預計全球半導體行業Capex預計在2028年接近4000億美元,對應半導體設備佔比約70%,因此將直接帶動設備市場規模持續擴張。預計全球半導體設備市場規模有望在2028年達到2900億美元以上。
國内晶圓廠擴産持續加快,先進邏輯,存儲及先進封裝産綫投資強度提升,有望帶動設備需求快速增長。預計2028年中國半導體設備市場規模有望接近1000億美元,其中刻蝕、薄膜沉積及量檢測等核心環節仍為主要增長來源,國産設備廠商在關鍵工藝節點的滲透率有望持續提升,行業進入量價齊升+份額提升階段。
(來源於中信證券20260729《半導體設備|AI驅動半導體産業資本開支上行,設備開啓新一輪成長周期》)
AI基建超級周期仍可期待,存儲、CPU、晶圓、先進封裝等供需缺口全面超預期,科創芯片ETF匯添富(588750)標的指數CPU/GPU+存儲+先進制造含量高達82%!高度聚焦高純度芯片賽道。20CM漲跌幅「大長腿」輕松把握高景氣賽道成長機遇。場外投資者可關注聯接基金(A:020628;C:020629),可7*24申贖。
若希望更精準佈局國産算力及存儲,可關注科創芯片設計ETF匯添富(589290),算力+存儲含量高達74%,在AI算力需求爆發+存儲芯片漲價超級周期+國産替代三重共振下,有望充分受益於AI浪潮與自主趨勢下的國産算力及存儲産業鏈歷史性發展機遇,20CM大長腿更有助於輕松把握本輪超級周期!
内容來源:有連雲

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。



 或
 按钮分享