
6月3日,香港高端時裝零售品牌妙思集團(下稱「妙思」)第四次向港交所遞交了上市申請書;而前三次遞表均以申請狀態「失效」而折戟港交所。
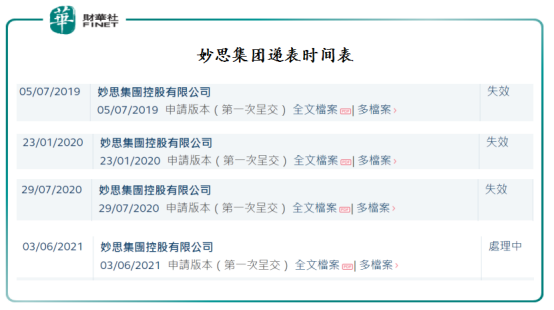
歷經三年遞表之旅,見證了妙思在香港社會事件及全球新冠肺炎疫情雙重衝擊下的變與不變。
妙思集團成立於2010年,主要以「妙思」品牌在香港經營零售店,代銷Gucci等高端奢侈品牌的服裝、鞋子、包包及配飾,產品售價介乎幾百塊港幣到幾十萬港元不等。目前,包括旗艦店在内零售店有7家,零售店主要開在香港人流量較為旺盛的尖沙咀和銅鑼灣。
2017年至2018年兩年時間里,依託港珠澳大橋及高鐵開通,訪港旅客的穩健增長,香港的奢華及高端品牌時裝產品零售額以8%速度增長。在此背景之下,隨著妙思新開業零售店的增加,營收及淨利潤規模也保持穩健增長的態勢。2017財年及2018財年,妙思營收分别為12.65億港元及13億港元,淨利潤分别為4,916.5萬港元及5,897.9萬港元。
然而,好景不長。
一場香港社會運動爆發,讓這一切美好的經商環境化為泡影。
2019年,社會事件持續升級,不斷打擊香港經濟氣氛及與消費和旅遊相關的活動,導致香港本地生產總值實質下跌1.2%,是自2009年以來首次出現全年下跌。受此影響,妙思2019年淨利潤下滑13.7%。
此外,受存貨激增的影響,2019財年妙思經營現金流淨額僅為754.8萬港元,同比下滑91.8%。在存貨激增及經營現金流淨流出明顯的態勢下,妙思只能加大借貸,以提升營運現金流。隨著借貸攀升,妙思2019財年資產負債率飙升了17個百分點至49%。
面對突如其來社會事件,唯一能改變只有自己。
首先,與其他高端奢侈品牌商一樣,妙思開始佈局線上渠道銷售業務(2019年5月開設自營店);其次,妙思於2019年6月3日向港交所遞交招股書,希望能登陸港交所,籌得可觀的資金「渡劫」。
無奈的是,不久之後,新冠肺炎疫情爆發,給香港經濟及旅遊業雪上加霜,妙思的上市計劃遭遇擱淺,同時經營業績跌至谷底。
2020年1月23日和7月29日,妙思連續兩次衝擊港交所大門都宣告失敗;2020年10月,第二大收入來源銅鑼灣5號門店被迫關店。2019財年,5號門店收入為2.14億港元,約佔妙思收入的16.1%,是公司在銅鑼灣地區單店收入最高的零售店;然而到了2020財年5號門店收入同比下滑12.7%至1.87億港元。
值得一提的是,雖然妙思衝擊港交所「失意」和線下零售店表現不佳,但線上業務佈局初步取得不俗業績。據招股書顯示,2020財年,妙思通過自營店、天貓、IntraMirror、BuyerApp及其他第三方營運的電商平台產生的線上銷售收入為5,097萬港元,約佔總收入的4%。
隨著第四次遞交了上市申請書,意味著妙思過去一年經營業績表現的優劣將浮出水面。
從最新招股書資料來看,妙思整體業績表現並不如人意,盈利能力持續下行,負債率攀升。
經營業績方面,受香港社會事件、新冠肺炎疫情等外部因素影響,妙思經營業績呈現三連降的態勢。
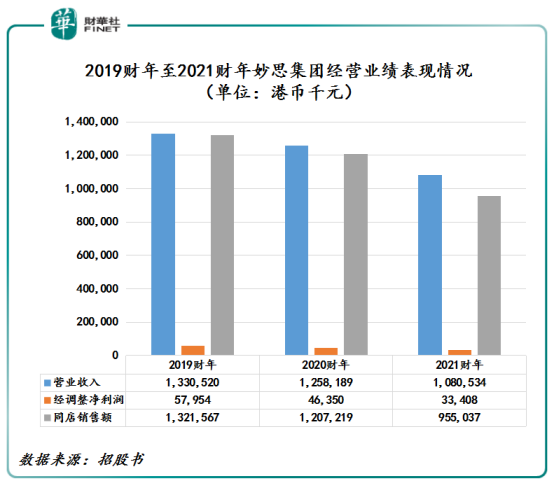
據招股書顯示,2019財年、2020財年及2021財年,妙思同店銷售額分别為13.21億港元、12.07億港元(包括5號店)及9.55億港元;營收分别為13.3億港元、12.58億元及10.8億港元;經調整淨利潤分别為5,795.4萬港元、4,635.0萬港元及3,340.8萬港元。
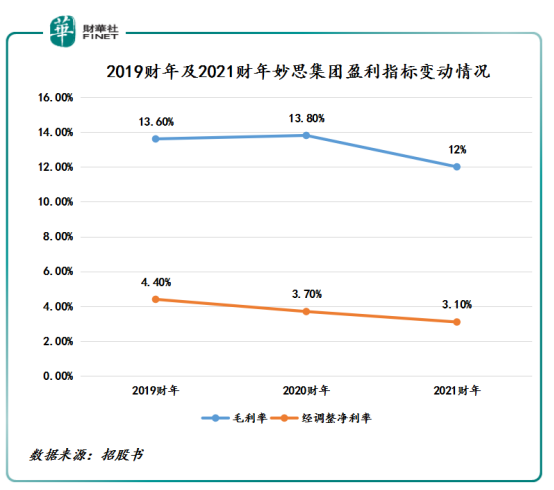
盈利能力方面,妙思盈利能力依舊沒有太大的提升。2019財年、2020財年及2021財年,妙思毛利率分别為13.6%、13.8%及12%;經調整淨利率分别為4.4%、3.7%及3.1%。
妙思對於毛利率下行解釋是「由於香港的反修例示威活動引發社會事件及COVID-19於2020年財政年度爆發,導致市場出現不利氣氛,因此我們開始在附屬店銷售較多毛利率相對較低的過季產品以跟從回應市場變化的業務策略變更。」
除此之外,線上銷售業務毛利率偏低也是拉低整體毛利率另一大影響因素。截至2021財年,妙思線上業務收入為7,482.1萬港元,同比增長46.8%,約佔總收入的6.9%。雖然線上銷售收入出現大幅增長,但因毛利率過於低,反而拉低整體毛利率。2021財年,妙思線上業務毛利率僅有9.7%。
存貨方面,妙思存貨處理能力依舊不理想。據招股書顯示,2019財年、2020財年及2021財年,妙思的存貨分别為1.65億港元、2.07億港元及2.58億港元,平均存貨周轉天數分别為42天、63天及89天。
隨著存貨周轉天數攀升,妙思存貨撥備亦在提升。2019財年、2020財年及2021財年,存貨撥備結餘分别490萬港元、490萬港元及1,050萬港元。
債務方面,2021財年妙思債務出現較大反彈,資產負債率飙升。2019財年、2020財年及2021財年,妙思債務分别為1.19億港元、9,445.9萬港元及1.2億港元。其中,銀行借款分别為6,257.8萬港元、5,928.5萬港元及8,448.4萬港元。
隨著銀行借款等債務攀升,資產負債率直接飙升至歷史較新高位置。2019財年、2020財年及2021財年,妙思資產負債率分别為49.4%、44.6%及55%。其中,2021財年資產負債率為55%,是妙思過往遞表記錄以來,資產負債率最高的一年。
妙思四叩港交所大門,正折射出社會事件及新冠肺炎疫情雙重打擊之下香港零售業的發展困境。此外,在經商環境巨變之下,妙思業績持續下行,反映出公司過度依賴香港市場,銷售渠道過於單一的等問題,進而也反映出公司整體抗風險能力較弱的事實。
現如今,新冠肺炎疫情影響還在延續,第四次遞交上市申請書的妙思,「突圍」壓力依舊不減。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。



 或
 按钮分享